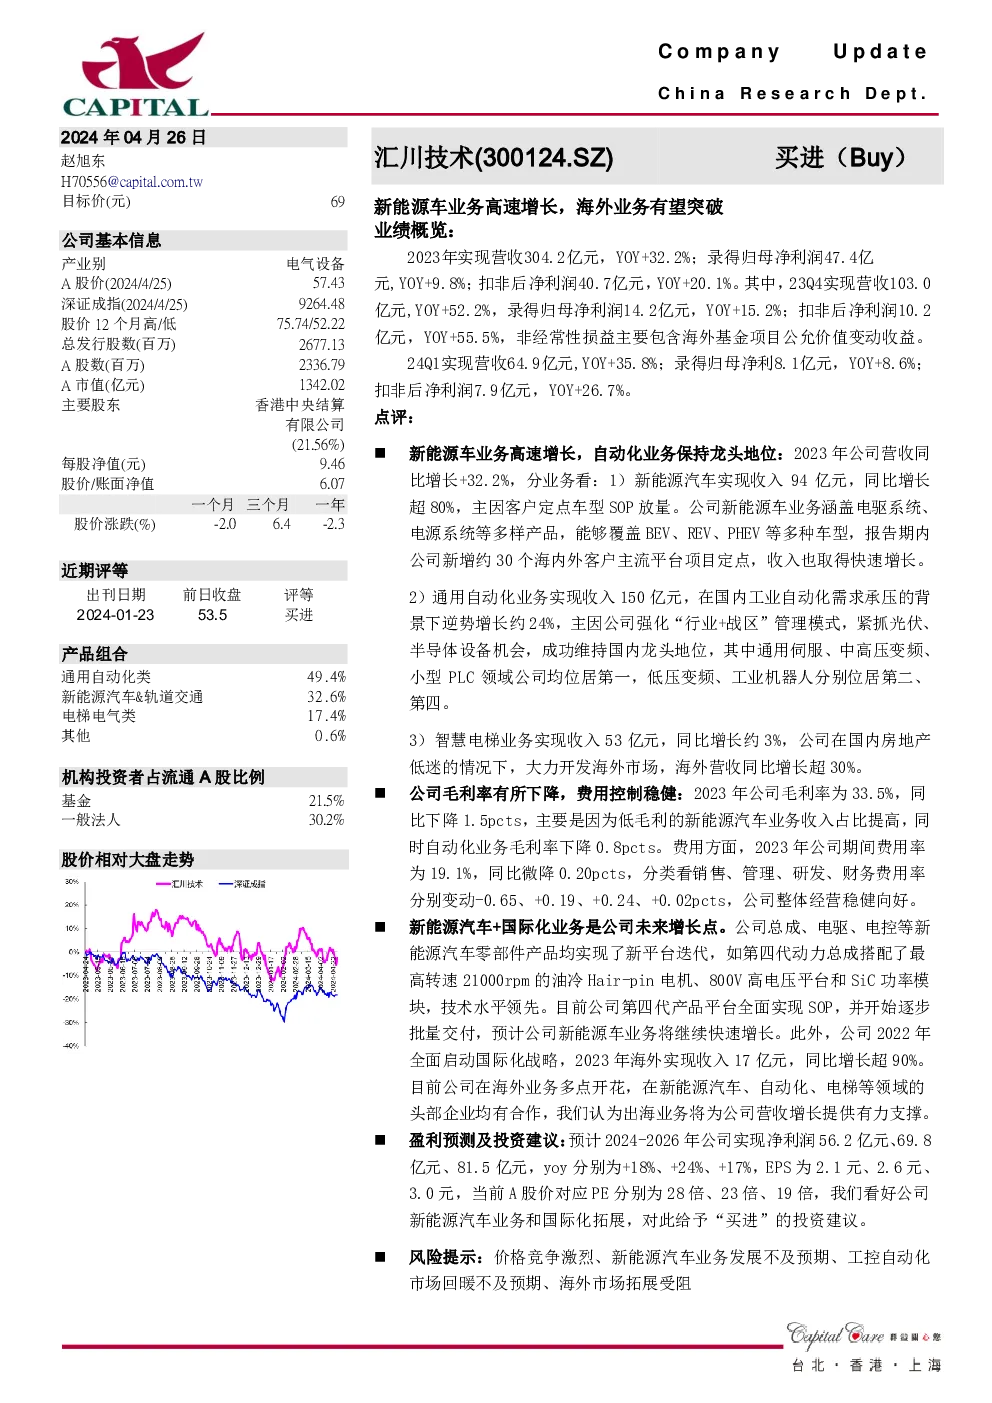
汇川技术公司更新研究报告
公司概况与业绩概览
汇川技术(股票代码:300124.SZ)是一家在电气设备领域表现卓越的企业。2023年,公司实现了营收304.2亿元,同比增长32.2%,归母净利润47.4亿元,同比增长9.8%。扣除非经常性损益后的净利润为40.7亿元,同比增长20.1%。在2023年第四季度,公司实现营收103.0亿元,同比增长52.2%,归母净利润14.2亿元,同比增长15.2%;扣非后净利润10.2亿元,同比增长55.5%。
主营业务分析
- 新能源汽车业务:2023年实现收入94亿元,同比增长超过80%,主要得益于客户项目的顺利量产。产品线覆盖BEV、REV、PHEV等车型,新增30个海内外客户主流平台项目定点,推动收入快速增长。
- 通用自动化业务:实现收入150亿元,同比增长约24%,得益于公司强化“行业+战区”管理模式,抓住光伏、半导体设备市场机遇,维持国内龙头地位。
- 智慧电梯业务:实现收入53亿元,同比增长约3%,在房地产市场低迷的背景下,公司加大海外市场开发力度,海外营收同比增长超30%。
经营业绩亮点
- 毛利率略有下降:2023年公司毛利率为33.5%,同比下降1.5个百分点,主要受低毛利的新能源汽车业务收入占比提升影响。
- 费用控制稳健:期间费用率为19.1%,同比下降0.2个百分点。具体来看,销售、管理、研发、财务费用率分别变动-0.65、+0.19、+0.24、+0.02个百分点,整体经营稳定。
增长潜力与投资建议
- 新能源汽车与国际化业务:公司新能源汽车总成、电驱、电控等零部件产品实现了新平台迭代,技术水平领先。第四代产品平台已实现量产交付,预计新能源汽车业务将持续快速增长。国际化战略全面启动,2023年海外收入同比增长超90%,与多家海外头部企业在新能源汽车、自动化、电梯等领域建立了合作关系。
- 盈利预测与投资建议:预计2024-2026年净利润分别为56.2亿元、69.8亿元、81.5亿元,年复合增长率分别为18%、24%、17%。每股盈利分别为2.1元、2.6元、3.0元,当前A股价对应PE分别为28倍、23倍、19倍。考虑到公司新能源汽车业务增长潜力和国际化业务的助力,建议给予“买进”的投资建议。
风险提示
- 市场竞争加剧:价格竞争激烈的风险。
- 业务发展不确定性:新能源汽车业务发展不及预期的风险。
- 市场回暖不及预期:工控自动化市场回暖不如预期的风险。
- 海外市场拓展风险:海外市场拓展受阻的风险。
报告结论
汇川技术凭借其在新能源汽车和自动化领域的持续创新与市场开拓,展现出强劲的增长动力和广阔的发展前景。特别是其在新能源汽车领域的快速成长和国际市场的积极布局,为公司的未来发展提供了坚实基础。投资建议基于对行业趋势、公司业绩及增长潜力的综合考量,建议投资者关注并考虑买入该公司的股票。然而,投资者亦应审慎评估上述风险提示,以做出全面的投资决策。