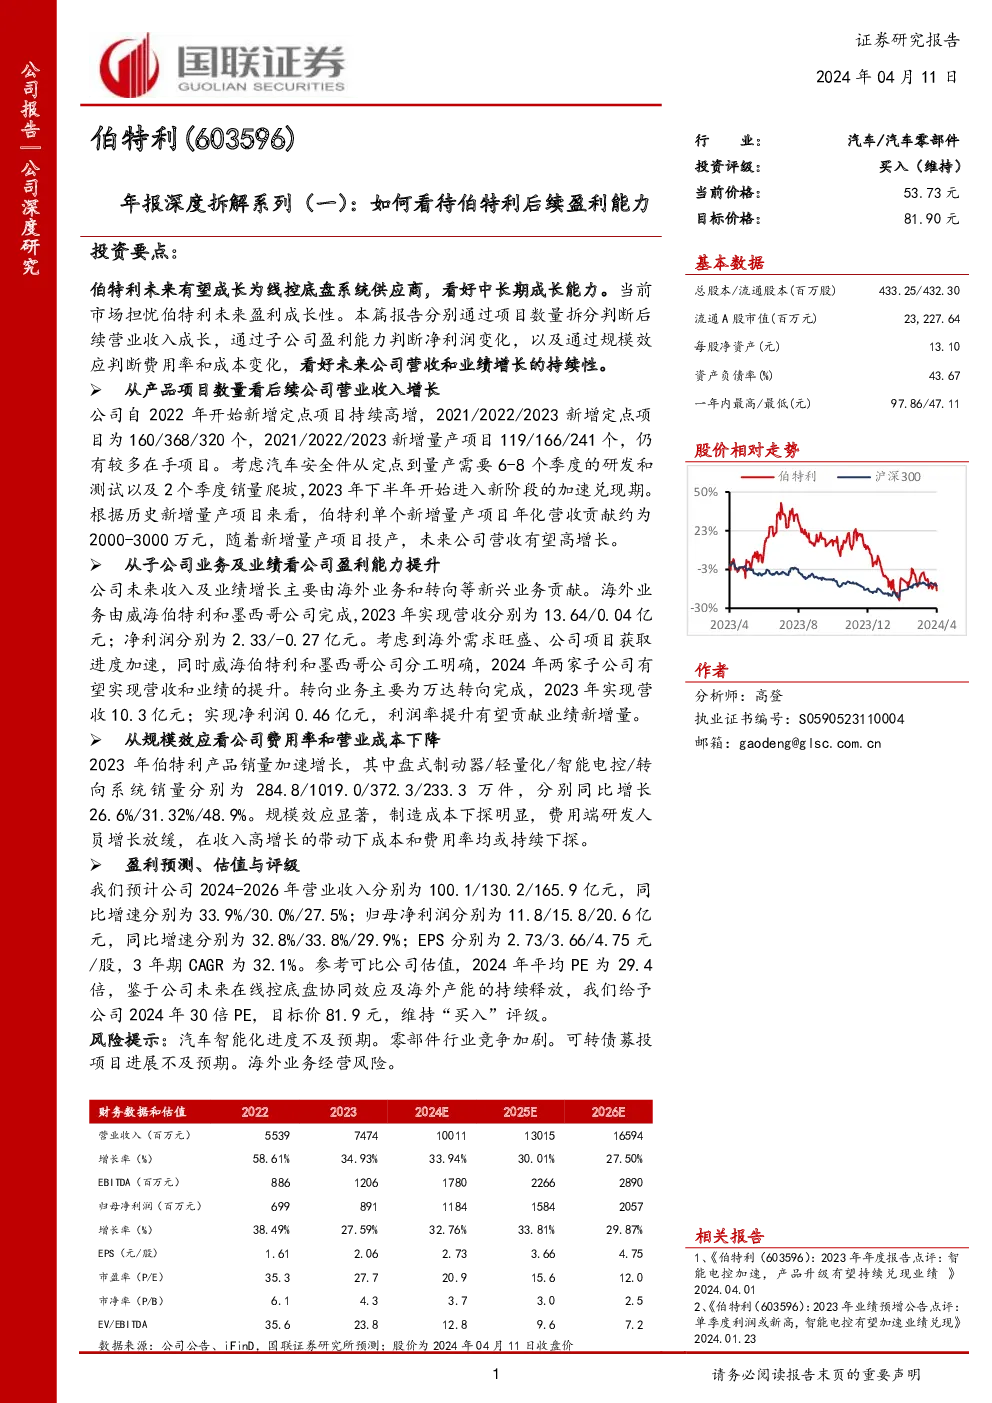
根据提供的研报内容,对伯特利(603596)的年报深度拆解系列(一)进行了全面总结,重点关注了其后续盈利能力的几个关键点:
1. 成长潜力分析
- 项目数量:伯特利自2022年起新增定点项目数量持续增长,从160个增至368个,预计未来几年将保持高增长态势。项目数量与量产项目数量存在约2年的延迟,意味着2023年下半年起将迎来新的收入增长加速期。
- 营业收入:基于历史数据,每新增一个量产项目可贡献约2000-3000万元的年化营收,随着新增量产项目的投产,预计伯特利的营收将呈现高增长趋势。
2. 盈利能力提升
- 子公司表现:海外业务(威海伯特利、墨西哥公司)和转向业务(万达转向)是伯特利未来收入及业绩的主要增长点。尽管2023年墨西哥公司的净利润出现亏损,但考虑到海外市场需求旺盛及项目获取速度加快,预计2024年两家子公司将实现营收和净利润的提升。
- 转向业务:万达转向业务贡献显著,2023年实现营收10.3亿元,净利润0.46亿元,利润率的提升有望为公司带来新增量。
3. 规模效应与成本控制
- 规模效应:随着产品销量加速增长,尤其是盘式制动器、轻量化、智能电控、转向系统的销量分别同比增长26.6%、31.32%、48.9%,显示规模效应明显,制造成本下探。
- 费用率与成本:费用端研发人员增长放缓,随着收入的高增长,成本和费用率有望持续下探。
4. 盈利预测与估值
- 财务预测:预计2024-2026年营业收入分别增长至100.1亿、130.2亿、165.9亿元,归母净利润分别增长至11.8亿、15.8亿、20.6亿元,EPS分别为2.73元、3.66元、4.75元。
- 估值与评级:参考可比公司估值,给予2024年30倍PE,目标价81.9元,维持“买入”评级。
风险提示
- 汽车智能化进度不及预期:可能影响公司的产品接受度和市场竞争力。
- 零部件行业竞争加剧:可能会压缩公司的盈利空间。
- 可转债募投项目进展不及预期:影响资金使用效率和项目推进速度。
- 海外业务经营风险:汇率波动、政策变化等外部因素可能影响海外业务的稳定性和盈利能力。
总结而言,伯特利作为智能底盘领域的供应商,具有较强的项目获取能力和增长潜力。通过关注其产品项目数量的增长、子公司盈利能力的提升以及规模效应带来的成本控制,可以预见其未来的盈利能力将持续增强。然而,公司也面临市场竞争、全球化运营等挑战,需要密切关注行业动态和自身策略以应对潜在风险。