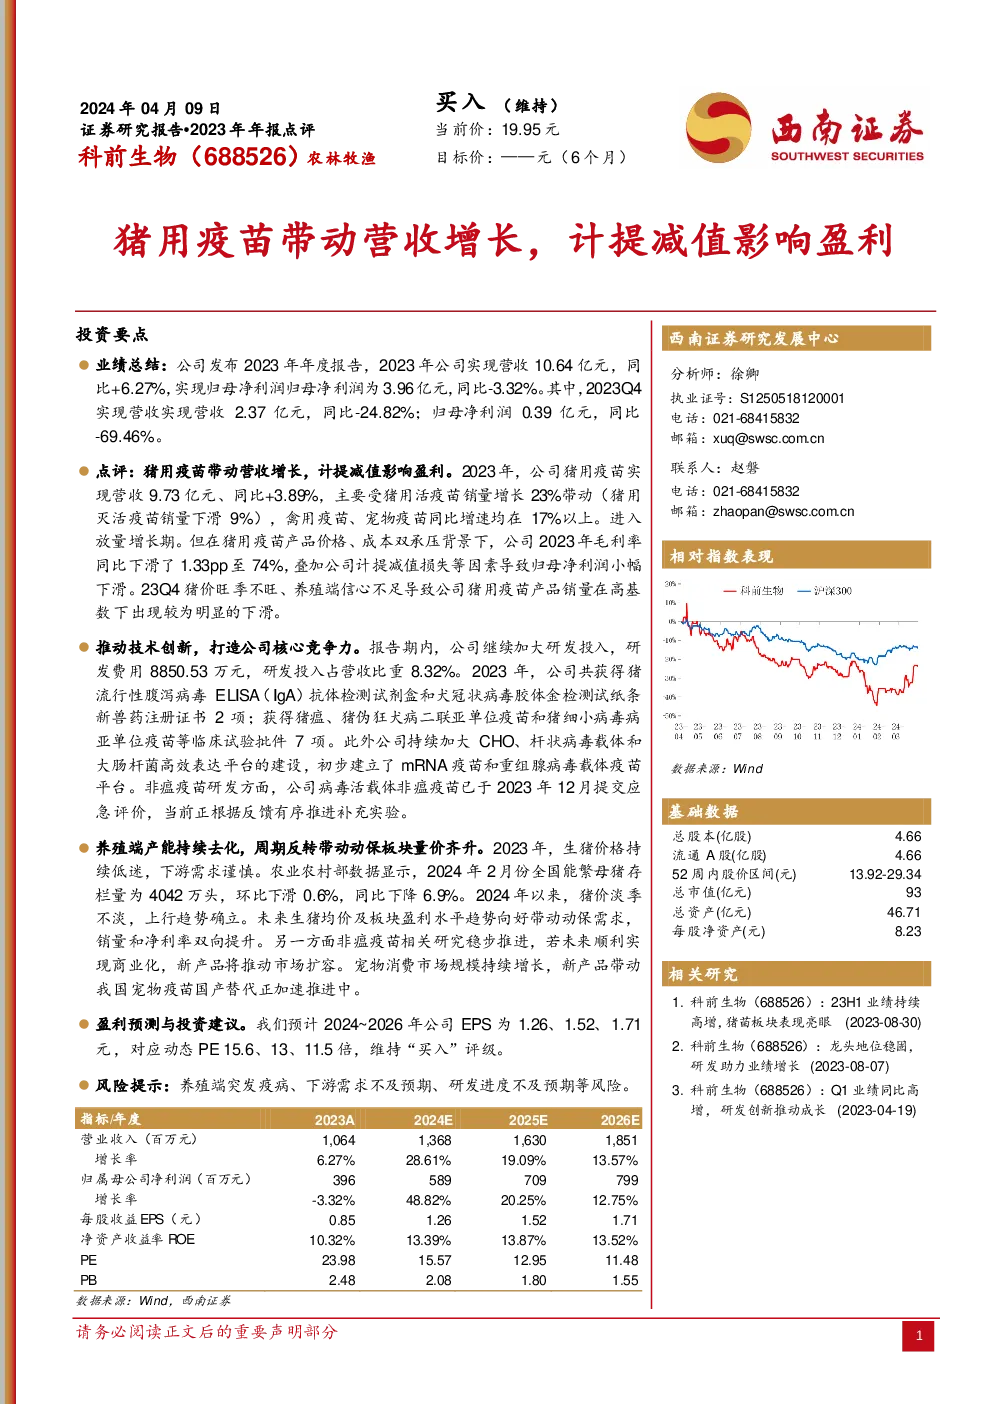
科前生物(688526)2023年年报点评
主要投资要点:
-
业绩总结:2023年,科前生物实现营收10.64亿元,同比增长6.27%,净利润3.96亿元,同比下降3.32%。第四季度,营收2.37亿元,同比下降24.82%,净利润0.39亿元,同比下降69.46%。
-
业务亮点:猪用疫苗带动营收增长,尽管产品价格与成本压力,公司2023年毛利率下滑至74%,但猪用疫苗销量增长23%,禽用疫苗和宠物疫苗分别增长17%以上。公司持续投入研发,获得多项新兽药注册证书,扩大了生产平台。
-
市场趋势:养殖端产能持续去化,预计生猪价格的周期反转将推动动保板块量价齐升,特别是在非瘟疫苗研究方面,公司产品已提交应急评价,有望在未来商业化,进一步推动市场扩容。
-
盈利预测与投资建议:预计2024年至2026年的EPS分别为1.26元、1.52元和1.71元,对应动态PE分别为15.6倍、13倍和11.5倍,维持“买入”评级。
风险提示:
- 养殖端可能出现突发疫病。
- 下游需求可能未达预期。
- 研发进度可能不如预期。
盈利预测关键假设:
- 猪用疫苗业务:销量增速22%-10%,价格变化4%-0%,毛利率保持稳定。
- 禽用疫苗业务:销量增速50%-20%,毛利率保持稳定。
- 其他产品(微生态试剂、宠物疫苗):销量增速60%,毛利率保持稳定。
基于上述假设,公司预计2024-2026年分业务收入、成本、毛利率如下:
- 猪用疫苗:收入从9.73亿元增长至15.78亿元,成本从253百万增长至342百万,毛利率稳定在78%。
- 禽用疫苗:收入从1.53亿元增长至4.27亿元,成本从1百万增长至27百万,毛利率稳定在37%。
- 其他产品:收入从3.78亿元增长至15.46亿元,成本从1.64百万增长至69.58百万,毛利率稳定在55%。
估值与财务预测:
- 利润表:收入、净利润、营业成本等数据预测。
- 现金流量表:经营活动现金流、投资活动现金流、筹资活动现金流等数据预测。
- 资产负债表:货币资金、存货、应收账款等资产项,以及短期借款、长期借款等负债项预测。
- 财务指标:净利润增长率、Earnings Before Interest, Taxes, Depreciation and Amortization (EBITDA) 增长率等关键指标预测。
报告细节:
- 报告撰写:由西南证券研究发展中心完成,分析师徐卿负责,拥有S1250518120001执业证号。
- 联系方式:联系人赵磐,电话和邮箱与徐卿相同。
- 研究背景:包括近期的相关研究报道,如2023年的业绩增长、研发进展、市场趋势分析等。
- 风险提示:报告结尾详细列出了可能影响公司发展的风险因素。
结论:
科前生物在面对猪用疫苗价格与成本压力的情况下,通过持续的研发投入和产品线的多元化布局,预计其在动保领域的增长潜力仍被看好。特别是非瘟疫苗的研究进展,为公司未来提供了新的增长点。随着养殖端产能的调整和生猪价格的周期性波动,动保板块的市场需求有望回暖,从而推动公司业绩的进一步增长。综合考虑公司的盈利能力、市场地位以及未来发展预期,维持“买入”评级。