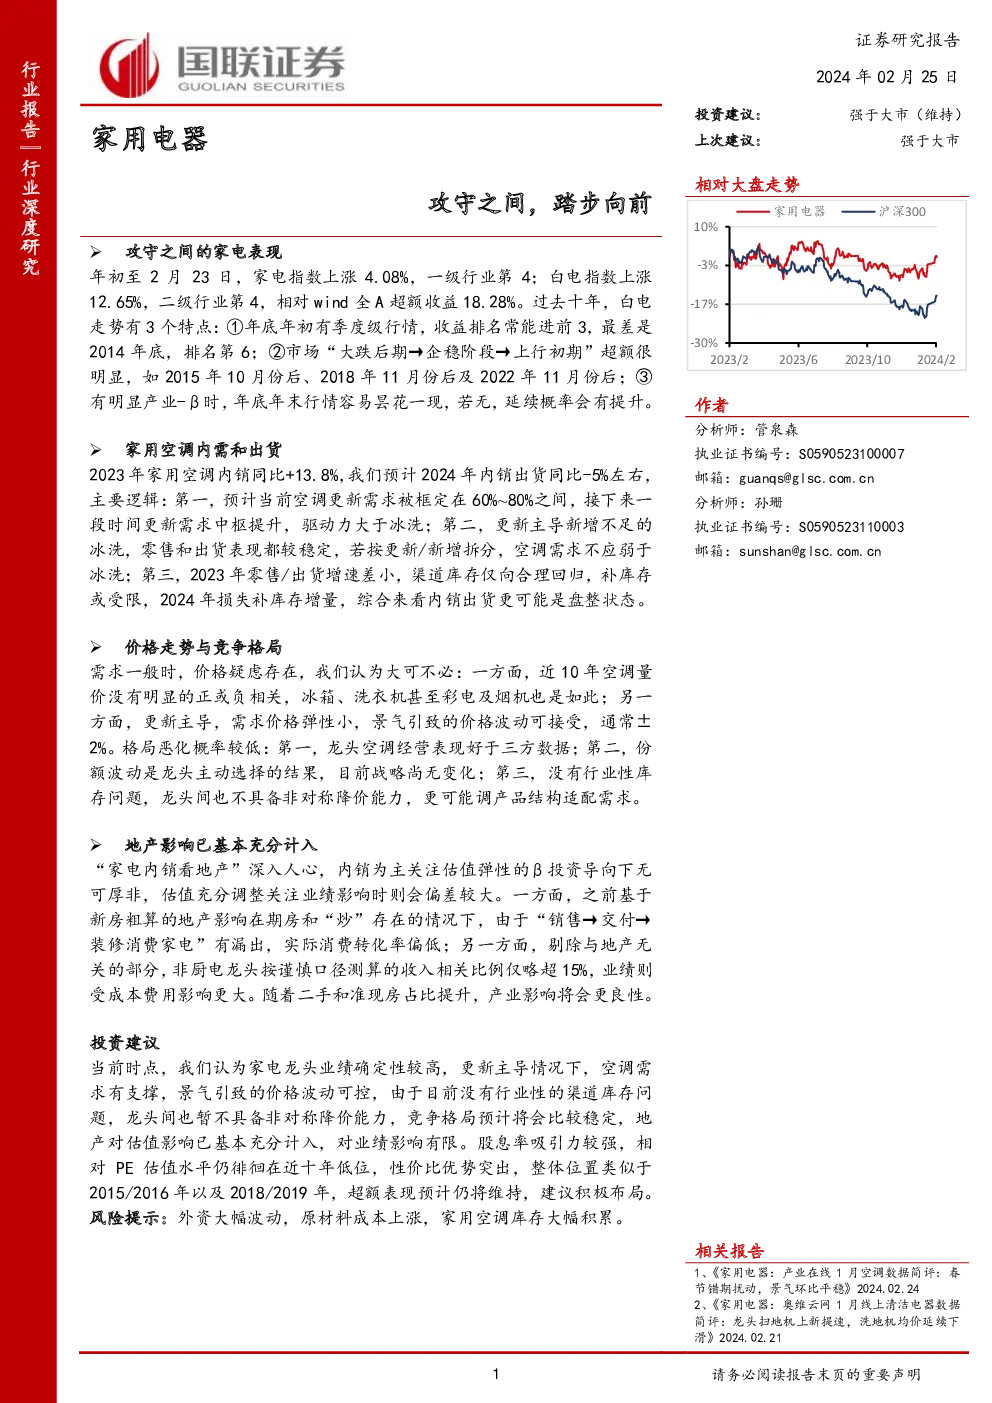
家用电器行业深度研究概要
行业表现与收益分析
- 年初至2月23日:家用电器指数上涨4.08%,位列一级行业第四;白电指数上涨12.65%,在二级行业排名第四,相比Wind全A指数超额收益18.28%。
- 过去十年表现:白电指数在年终年初常有季度级行情,排名前三位,最低时在2014年底排名第6。市场在“大跌后期→企稳阶段→上行初期”期间超额收益明显。在有显著产业-β影响时,年底年初行情可能短暂消失。
家用空调内需与出货趋势
- 更新需求支撑:预计2024年家用空调内销出货量同比减少约5%,考虑当前空调更新需求在60%至80%之间,未来一段时间内更新需求将成为主要驱动力。
- 零售与出货分析:更新需求主导下的新增需求不足,零售和出货表现相对稳定。若按更新与新增拆分考虑,空调需求不应弱于冰洗类家电。
- 渠道库存与补库存:2023年渠道库存已基本恢复正常水平,补库存动力受限,预计2024年将不会带来额外的增量,因此内销出货量可能呈现盘整状态。
价格走势与竞争格局
- 价格与竞争:需求一般时期,价格波动性较小,近10年量价关系未表现出明显正或负相关性。更新需求背景下,价格弹性较小,景气对价格波动的影响可控。
- 竞争格局稳定:龙头品牌经营表现优于第三方数据,份额波动为策略选择而非市场常态,没有行业性库存问题,龙头间不存在非对称降价能力,竞争格局预计较为稳定。
地产影响的考量
- 地产影响:过去基于新房销售的分析已计入大部分影响,考虑二手和准现房占比提升,地产对家电销售的负面影响将减轻。
- 收入与成本影响:非厨电龙头与地产相关的收入占比约为15%,业绩影响更多由成本费用驱动。
投资建议
- 业绩确定性:当前时点,家电龙头业绩具有较高确定性,空调需求支撑稳定,景气波动对价格影响可控。没有行业性渠道库存问题,龙头间不存在非对称降价能力,竞争格局稳定。
- 估值与股息率:股息率吸引性强,PE估值水平位于历史低位,性价比突出。整体位置类似2015/2016年及2018/2019年,预计超额表现将持续,建议积极布局。
风险提示
结论
家用电器行业在当前环境下展现出较高的业绩确定性和估值吸引力,尤其是空调领域。更新需求的支撑、稳定的竞争格局以及对地产影响的充分考量,使得该行业成为值得布局的投资方向。尽管存在外部风险,但基于当前的市场环境和行业基本面,预计该行业的超额表现将得以维持。