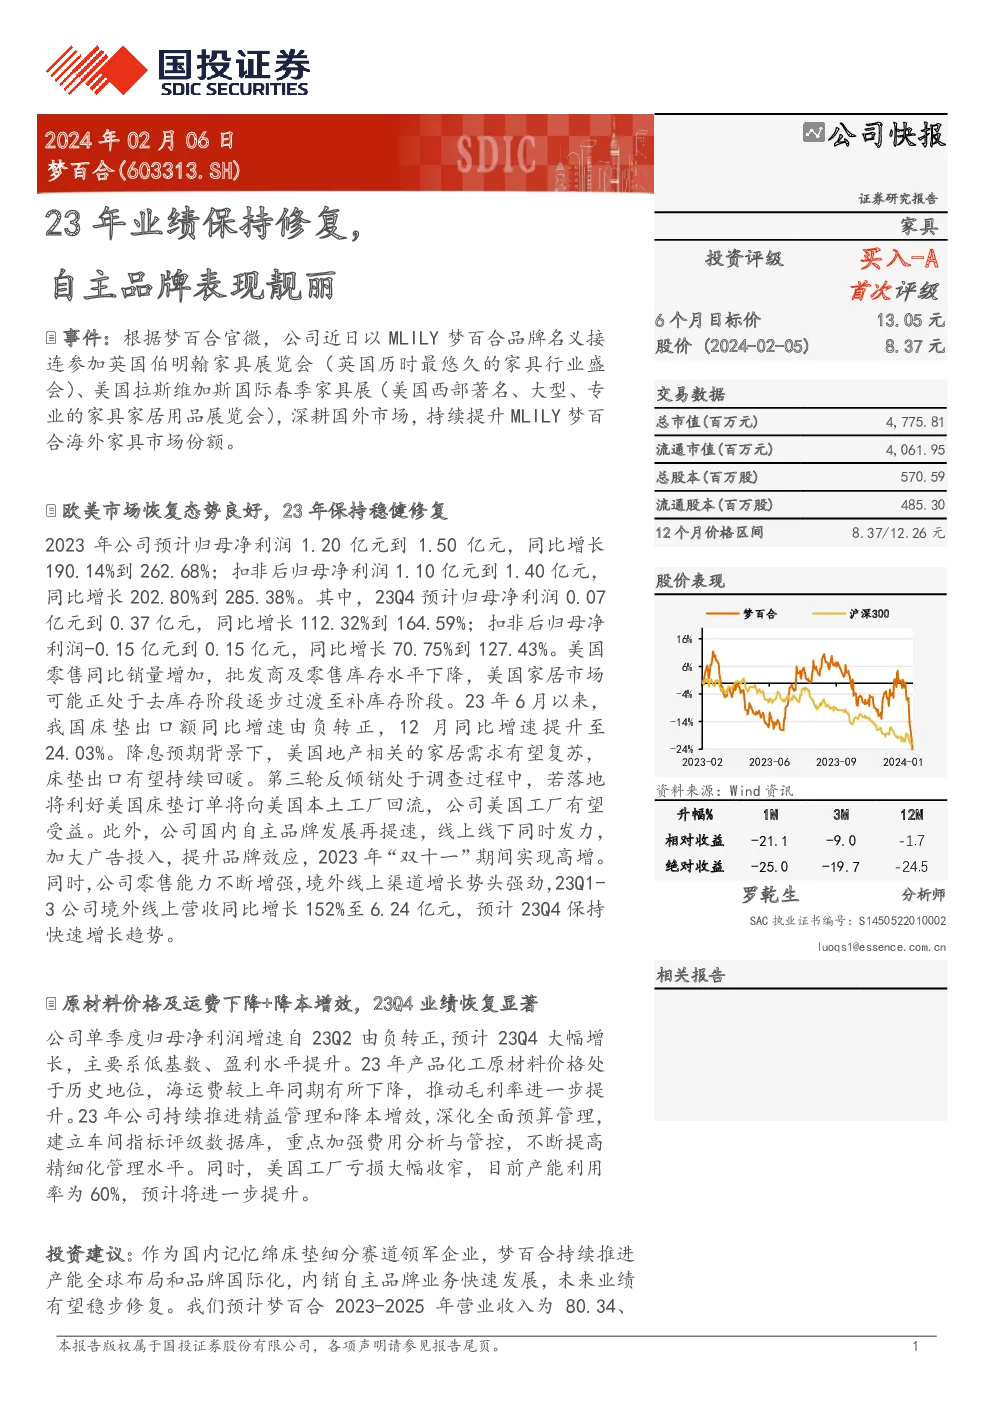
梦百合(603313.SH)的2023年度业绩报告显示,公司业绩保持修复,特别是在自主品牌的销售表现亮眼。具体而言,公司预计2023年的归母净利润在1.20亿至1.50亿人民币之间,较上一年增长190.14%至262.68%;扣除非经常性损益后的归母净利润在1.10亿至1.40亿人民币之间,同比增长202.80%至285.38%。第四季度,公司实现了0.07亿至0.37亿人民币的归母净利润,同比增长112.32%至164.59%;扣除非经常性损益后的归母净利润在-0.15亿至0.15亿人民币之间,同比增长70.75%至127.43%。
欧美市场的恢复态势良好,2023年,美国零售市场销量增加,批发商和零售商的库存水平下降,显示出美国家居市场可能正在从去库存阶段过渡至补库存阶段。同时,我国床垫出口量在2023年6月开始出现同比正增长,12月更是达到24.03%的增长率。在降息预期背景下,美国地产相关的家居需求有望复苏,床垫出口有望持续回暖。第三轮反倾销调查正在进行中,如果落地,将有利于美国床垫订单流向美国本土工厂,从而利好梦百合在美国的工厂。
原材料价格和运费的下降以及公司的降本增效措施共同推动了2023年第四季度业绩的显著恢复。此外,公司在国内的品牌自主业务发展迅速,线上线下同步发力,加大广告投入,提升品牌影响力。同时,公司零售能力增强,境外线上渠道增长势头强劲,2023年前三季的境外线上营收同比增长152%至6.24亿人民币,预计第四季度将继续保持快速增长。
在成本控制和效率提升方面,梦百合采取了一系列措施,包括优化精益管理、深化全面预算管理、建立车间指标评级数据库、加强费用分析与管控,以提高精细化管理水平。美国工厂的亏损也在大幅收窄,产能利用率提升至60%,预计将进一步提升。
基于以上分析,梦百合的2023-2025年营业收入预计分别为80.34亿、94.06亿、108.71亿人民币,同比增长0.21%、17.07%、15.58%;归母净利润预计分别为1.42亿、2.45亿、3.38亿人民币,同比增长243.33%、72.54%、37.96%。给予公司2024年30.35倍的市盈率,对应的目标价为13.05元人民币,投资评级为“买入-A”。尽管面临下游需求不及预期、海外原材料价格波动、海运费波动、汇率大幅波动以及诉讼结果不及预期的风险,梦百合的全球产能布局和品牌国际化战略,以及快速发展的国内自主业务,预示着其业绩有望稳步修复。