银行行业报告摘要
主要发现:
-
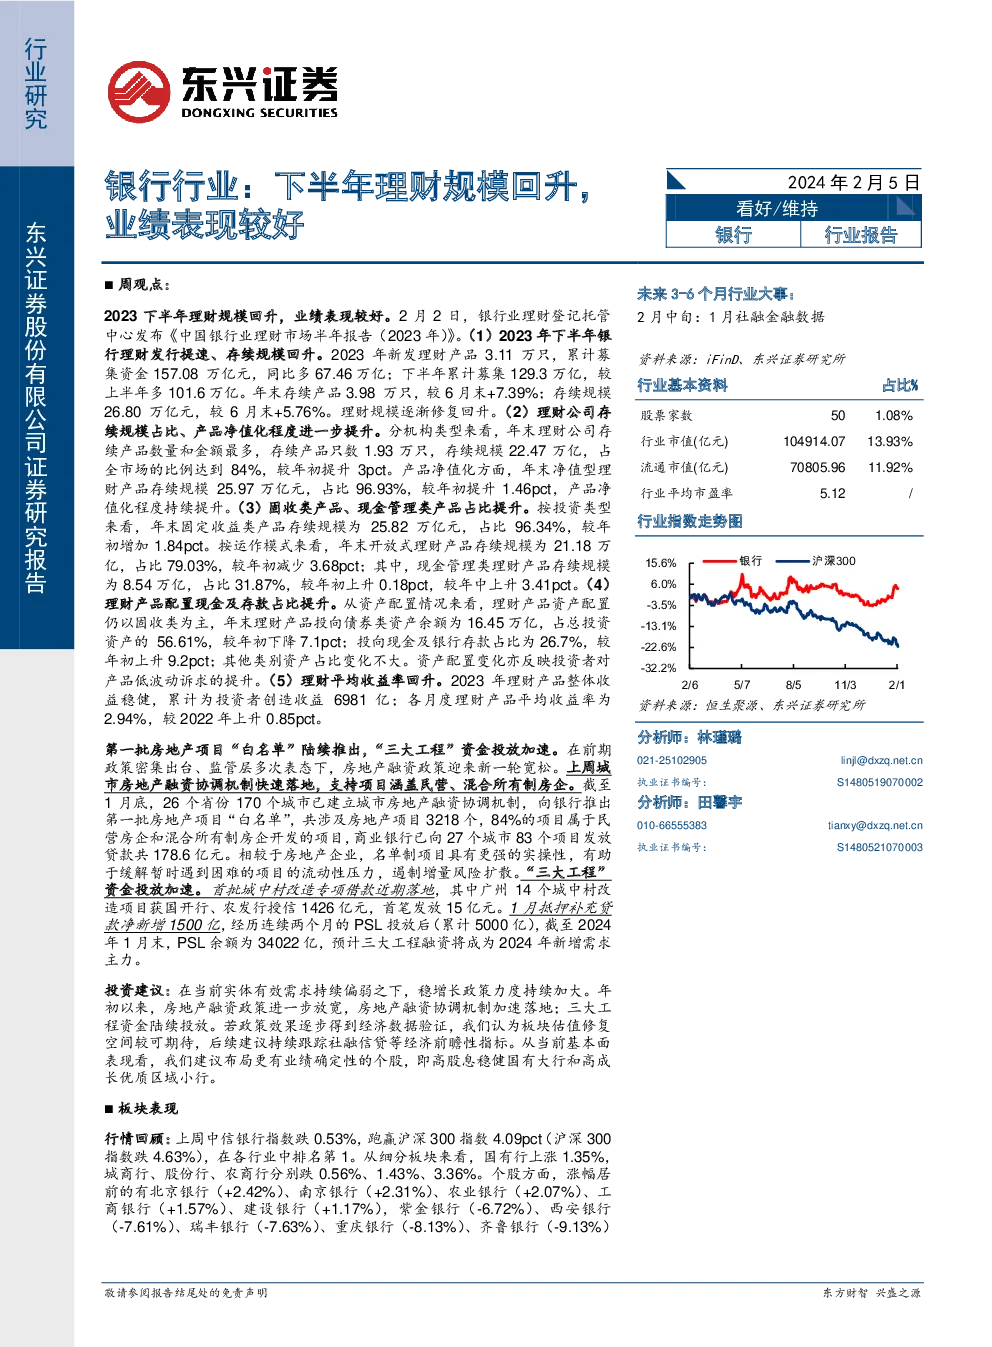
理财规模与业绩表现:2023年下半年,银行理财规模回升,发行提速,存续规模达到26.80万亿元,较上半年增长5.76%。理财公司存续规模占比提升至84%,产品净值化程度进一步提升至96.93%。
-
资产配置与收益率:固收类产品和现金管理类产品占比提升,理财产品平均收益率为2.94%,较2022年上升0.85个百分点。理财产品资产配置中,债券类资产占比56.61%,现金及存款占比26.7%,较年初分别下降7.1个百分点和上升9.2个百分点。
-
房地产融资与政策:房地产融资政策迎来新一轮宽松,首批房地产项目“白名单”推出,涉及84%的民营和混合所有制房企项目,总规模178.6亿元。房地产融资协调机制加速落地,城中村改造专项借款近期落地,广州项目获得1426亿元授信,首笔发放15亿元。
-
投资建议:随着稳增长政策力度加大,建议布局业绩确定性强的个股,包括高股息的国有大行和高成长的区域小行。
-
板块表现:2024年2月,中信银行指数下跌0.53%,跑赢沪深300指数4.09个百分点。银行板块PB为0.56倍,成交活跃,北向资金净流出。
-
流动性与利率:央行动态、利率跟踪显示资金面宽松,短端利率下行,长端利率也有所降低。票据利率同样走低。
-
风险提示:经济复苏与实体需求恢复可能不及预期,政策力度存在不确定性,资产质量面临恶化风险。
关键数据概览:
- 银行板块:成交额占A股3.14%,PB为0.56倍,北向资金净流出10.91亿。
- 北向资金:净流入15家,净流出27家,主要流向兴业银行、交通银行等。
- 流动性:央行逆回购投放量大于到期量,净回笼1,870亿;短期利率与长端利率均有所下降。
- 房地产政策:推出首批房地产项目“白名单”,涉及27个城市83个项目,总规模178.6亿元;城中村改造专项借款加速落地。
- 风险因素:经济复苏与政策执行力度不足、资产质量恶化风险。
结论与展望:
银行行业的理财规模回升、业绩表现良好,尤其是理财公司存续规模与产品净值化程度的增长,显示出市场对低波动性的偏好增强。同时,房地产融资政策的宽松与城中村改造专项借款的推出,预示着行业有望迎来新的增长动力。投资建议聚焦于业绩确定性较强的个股,同时关注宏观经济数据和政策导向。风险方面,需警惕经济复苏进程与政策效果的不确定性,以及潜在的资产质量恶化风险。