猜你想问
国债流动性提高对利率债交易格局有何影响?
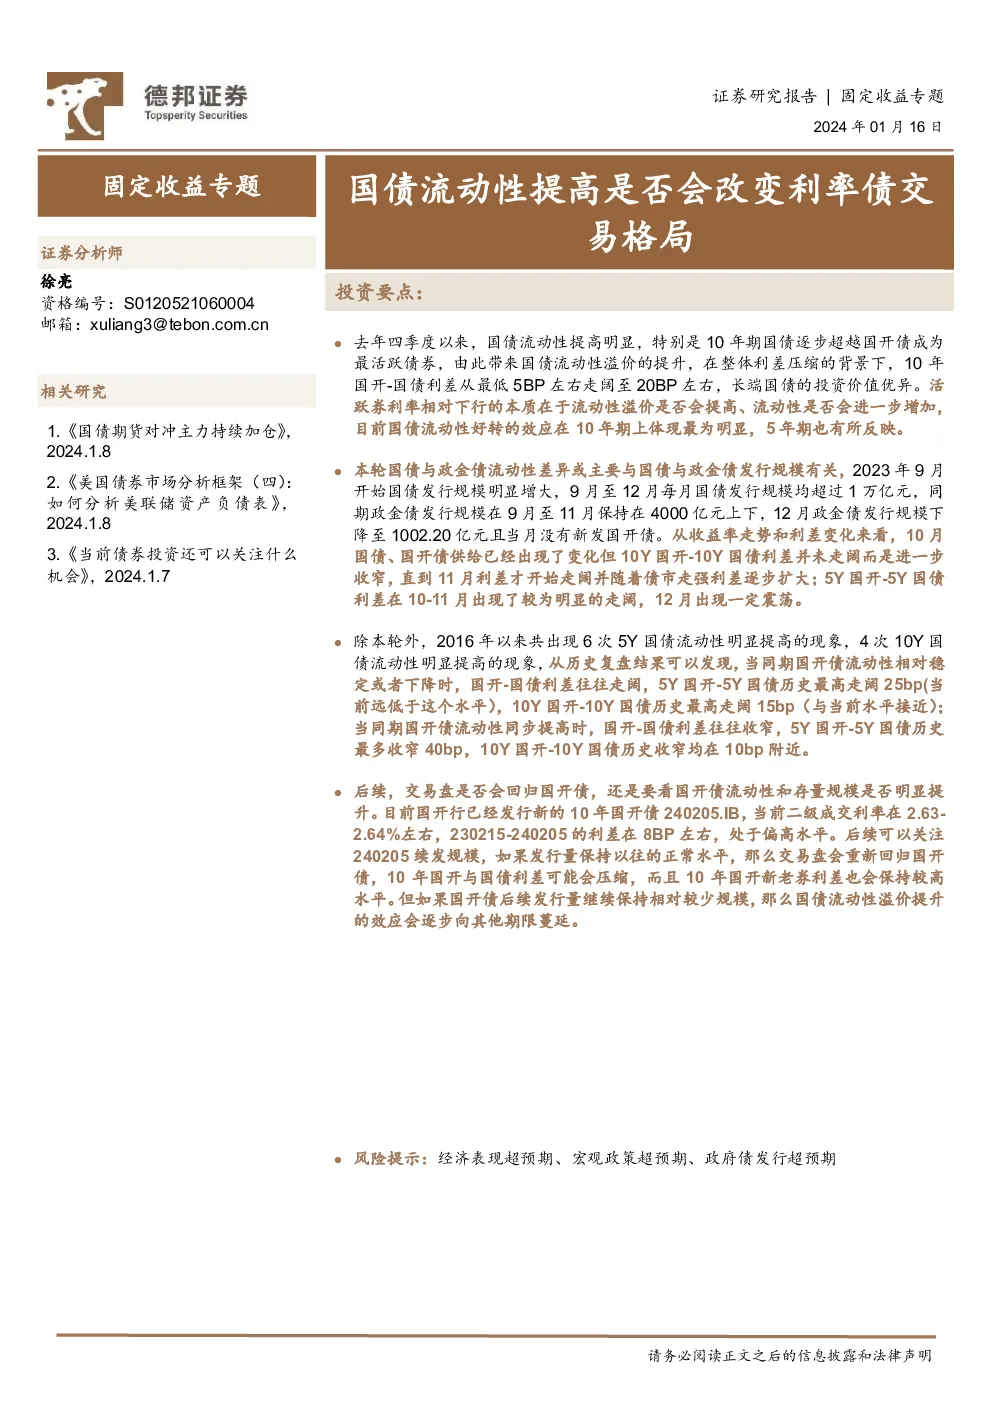
国债流动性提高显著提升了10年期国债的活跃度,使其超越国开债成为最活跃债券。这带动了国债流动性溢价提升,10年国开-国债利差从最低5BP扩大至20BP,显示长端国债投资价值凸显。国债与政金债流动性差异主要源于发行规模,2023年9月起国债发行规模显著增大(月均超1万亿元),而政金债发行规模相对稳定(月均4000亿元),12月政金债发行规模降至1002.20亿元且无新国开债发行。
国债与政金债流动性差异的主要原因是什么?
国债与政金债流动性差异主要源于发行规模差异。2023年9月起国债发行规模显著增大(月均超1万亿元),而政金债发行规模相对稳定(月均4000亿元)。这种规模差异导致国债流动性溢价提升,10年国开-国债利差从最低5BP扩大至20BP。12月政金债发行规模降至1002.20亿元且无新国开债发行,进一步加剧了流动性差异。
10年国开国债交易分析中流动性溢价有何影响?
10年国债利率表现反映流动性溢价,230026流动性提高拉高10年国开-国债利差及国债新老券利差。当前240205.IB二级成交利率2.63-2.64%,230215-240205利差8BP。若240205续发规模正常,交易盘将回归国开债,利差可能收窄;若发行量持续较少,国债流动性溢价效应将蔓延至其他期限。
国债流动性提高对市场现状有何判断?
国债流动性提高带动10年期国债成为最活跃债券,10年国开-国债利差扩大至20BP,长端国债投资价值凸显。5Y国开-5Y国债利差在10-11月明显走阔,12月出现震荡。历史复盘显示,5Y和10Y国债流动性提高时,国开-国债利差走势与国开债流动性变化相关。当前市场需关注国债发行规模持续扩大对流动性溢价的影响。
研报中提示的主要风险有哪些?
研报提示的主要风险包括经济表现超预期、宏观政策超预期、政府债发行超预期。经济超预期表现可能改变市场流动性预期,宏观政策调整可能影响利率债供需关系,政府债发行规模变化则直接冲击市场流动性。这些因素可能对国债和国开债的利差走势产生显著影响。