根据所提供的研报内容,可以总结如下:
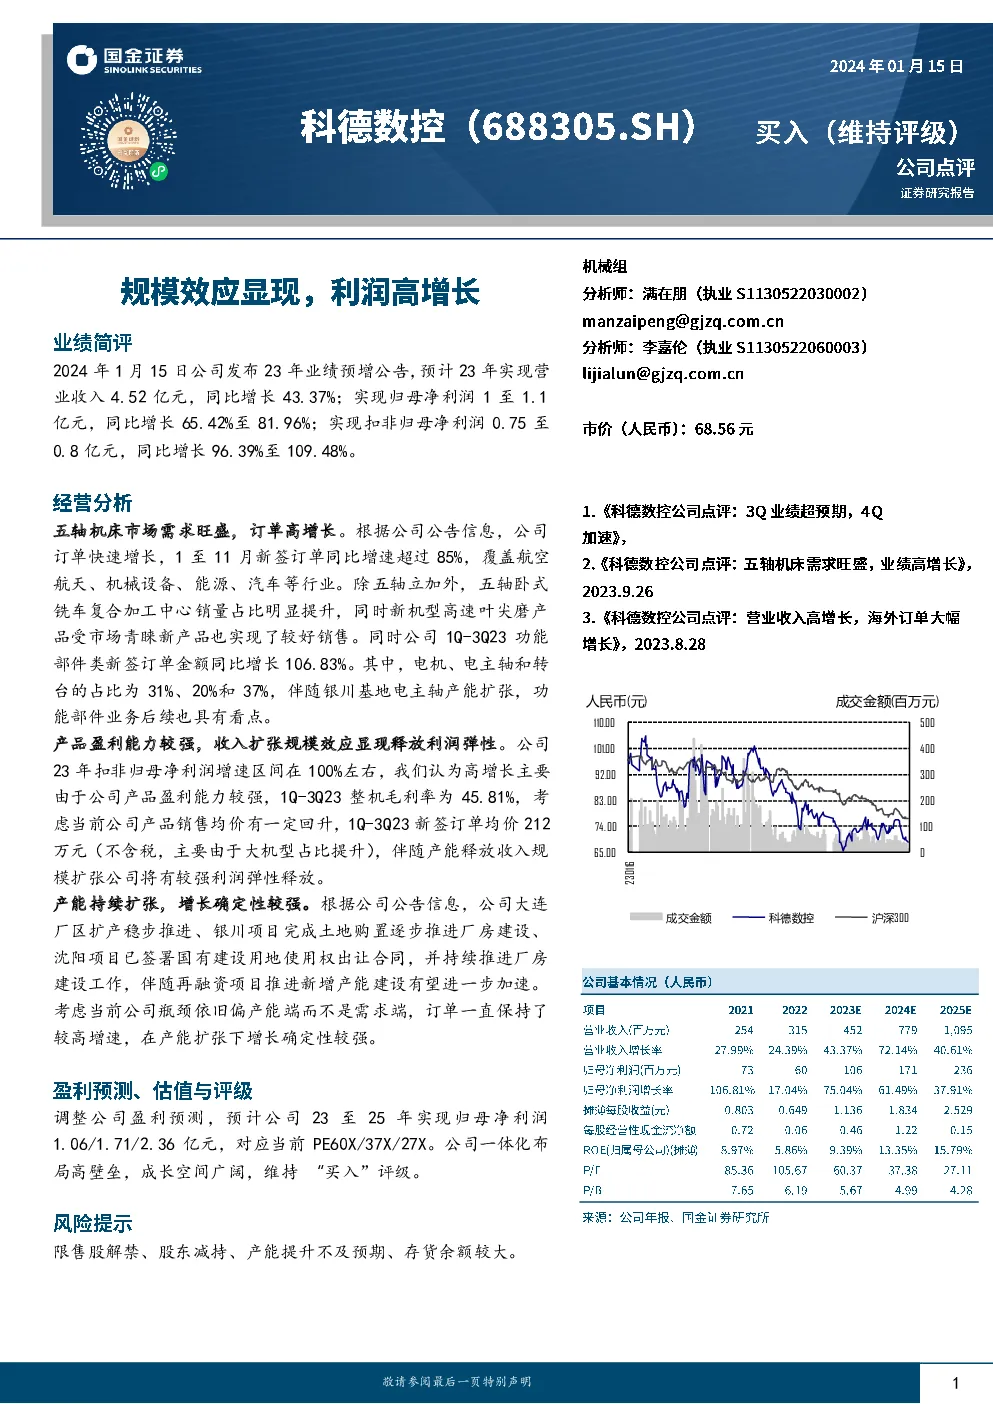
业绩预增及市场表现
- 2023年业绩预增:公司预计2023年实现营业收入4.52亿元,同比增长43.37%;归母净利润在1至1.1亿元之间,同比增长65.42%至81.96%;扣非归母净利润在0.75至0.8亿元之间,同比增长96.39%至109.48%。
- 五轴机床市场需求强劲:公司订单快速增长,1至11月新签订单同比增长超过85%,涵盖航空航天、机械设备、能源、汽车等多个行业。五轴机床销量增加,特别是五轴卧式铣车复合加工中心和高速叶尖磨产品受到市场欢迎。
- 产品盈利能力与收入扩张:公司产品毛利率较高,整机毛利率达到45.81%,且预计随着大机型占比提升,产品销售均价会有所上升,这将有助于公司释放更强的利润弹性。
产能扩张与增长确定性
- 产能扩张计划:大连厂区扩产稳步进行,银川项目正推进土地购置与厂房建设,沈阳项目已签署土地使用权合同并持续建设。再融资项目的推进将进一步加速产能建设。
- 增长确定性:当前公司产能限制是主要瓶颈而非需求端,订单保持高增速,因此在产能扩张下,公司的增长确定性较强。
财务预测与评级
- 盈利预测:预计公司2023年至2025年的归母净利润分别为1.06亿、1.71亿、2.36亿元,对应当前PE为60X、37X、27X。
- 评级与建议:公司被维持“买入”评级,尽管面临限售股解禁、股东减持、产能提升不及预期、存货余额较大的风险,但其一体化布局的优势和广阔的市场空间被看好。
风险提示
- 限售股解禁、股东减持、产能提升不及预期、存货余额较大等因素被认为是潜在的风险点。
简评
综上所述,公司在2023年的业绩表现出色,得益于五轴机床市场需求的旺盛和产品盈利能力的提升。产能扩张计划为公司未来的增长提供了确定性,同时公司被给予“买入”评级,显示出对其长期发展前景的乐观态度。然而,投资者也需要注意可能存在的风险,如市场变化、产能利用率提升的不确定性等。