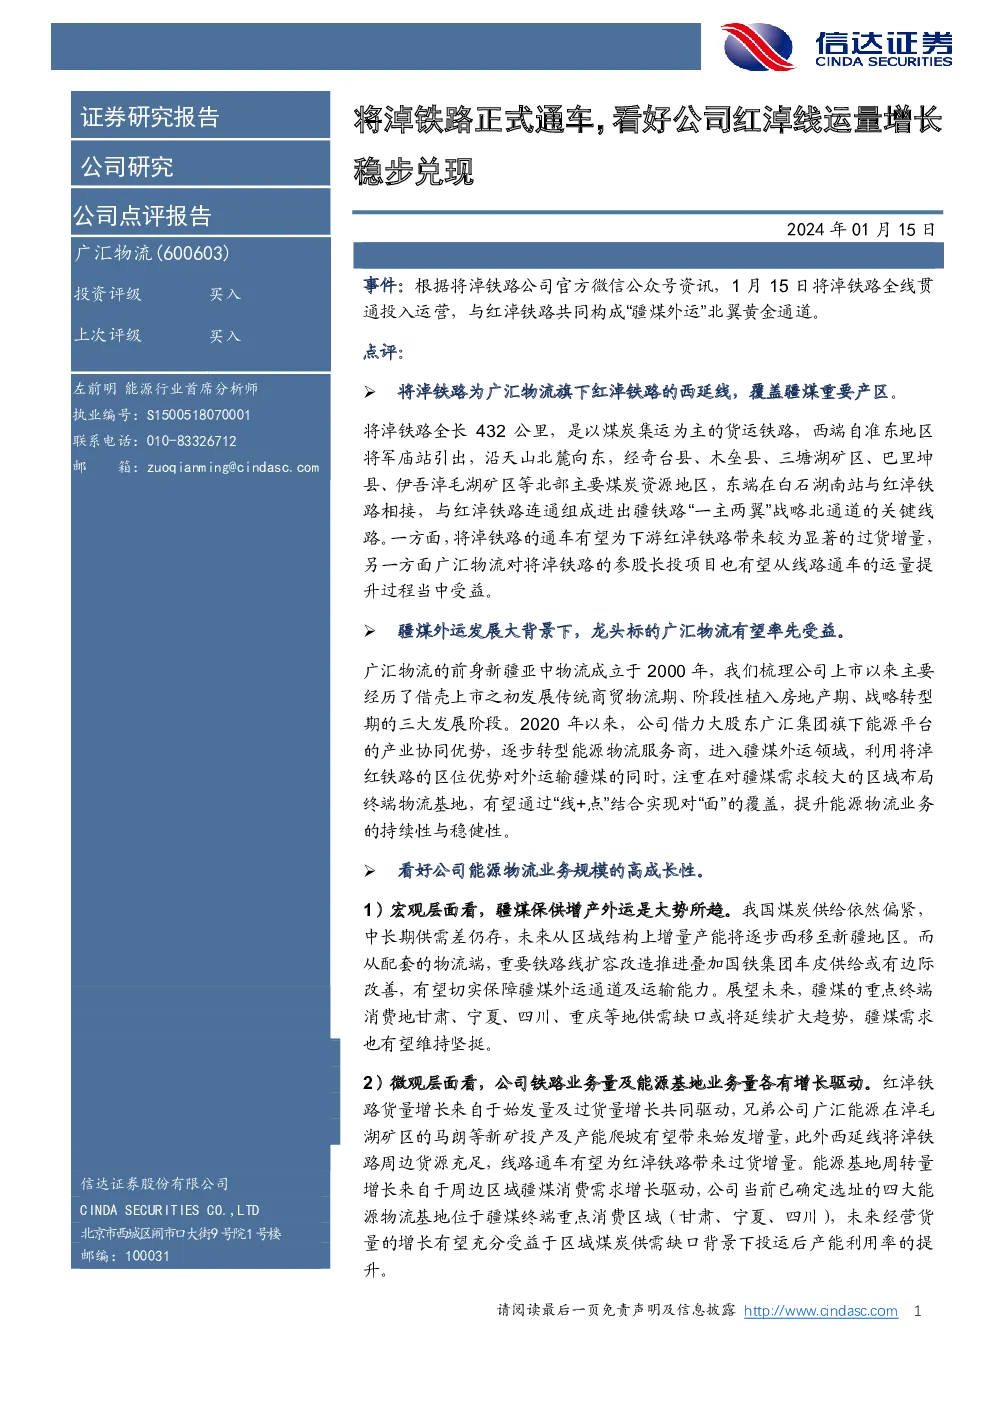
根据所提供的研报内容,主要关注点如下:
公司概况与评级:
- 公司名称:广汇物流(股票代码:600603)
- 投资评级:买入(保持不变)
- 上次评级:买入
公司关键人物:
- 分析师:左前明,能源行业首席分析师
- 联系信息:联系电话010-83326712,邮箱zuoqianming@cindasc.com
事件与点评:
- 将淖铁路正式通车:作为广汇物流旗下红淖铁路的西延线,将淖铁路覆盖了新疆重要的煤炭产区。
- 运量增长预期:将淖铁路的开通有望为下游的红淖铁路带来显著的过货增量,并为广汇物流带来利益。
- 能源物流业务展望:公司借力集团优势,转型为能源物流服务商,利用铁路线的优势运输新疆煤炭。
盈利预测与投资逻辑:
- 盈利预测:预计2023-2025年归母净利润分别为6.65亿、13.09亿、20.05亿,PE分别为15倍、8倍、5倍。
- 分部估值:公司2024年目标市值约为193亿元。
- 投资逻辑:公司作为疆煤外运铁路龙头,价值重估主要由能源物流业务驱动,同时考虑传统商贸物流和房产资产的存量价值。
风险因素:
财务指标概览:
- 营业收入:预计2023-2025年分别为4226亿、6905亿、7477亿。
- 净利润:预计2024年为1309亿。
- 毛利率:预计2024年达到48.3%。
- 净资产收益率(ROE):预计2024年为22.5%。
- 市盈率(P/E):预计2024年为4.90倍。
- 市净率(P/B):预计2024年为1.10倍。
资产负债表、利润表、现金流量表:
- 资产负债表:列出了公司的资产、负债和所有者权益。
- 利润表:显示了营业总收入、营业成本、利润总额等。
- 现金流量表:提供了经营活动、投资活动和筹资活动的现金流信息。
研报团队简介:
- 分析师介绍:左前明,拥有中国矿业大学博士学位,专注于煤炭及能源领域的研究咨询。
免责声明:
- 提供了对报告使用的限制、免责条款以及对投资者风险的提醒。
评级说明与风险提示:
- 对评级体系进行了详细解释,包括买入、卖出等不同评级的含义及标准。
- 强调了证券市场的风险性,建议投资者在投资前进行充分的风险评估。
整体而言,研报聚焦于广汇物流作为新疆煤炭外运的重要角色,分析其业务模式、市场前景及财务表现,同时提供了投资评级和风险提示,旨在为投资者提供全面的决策依据。