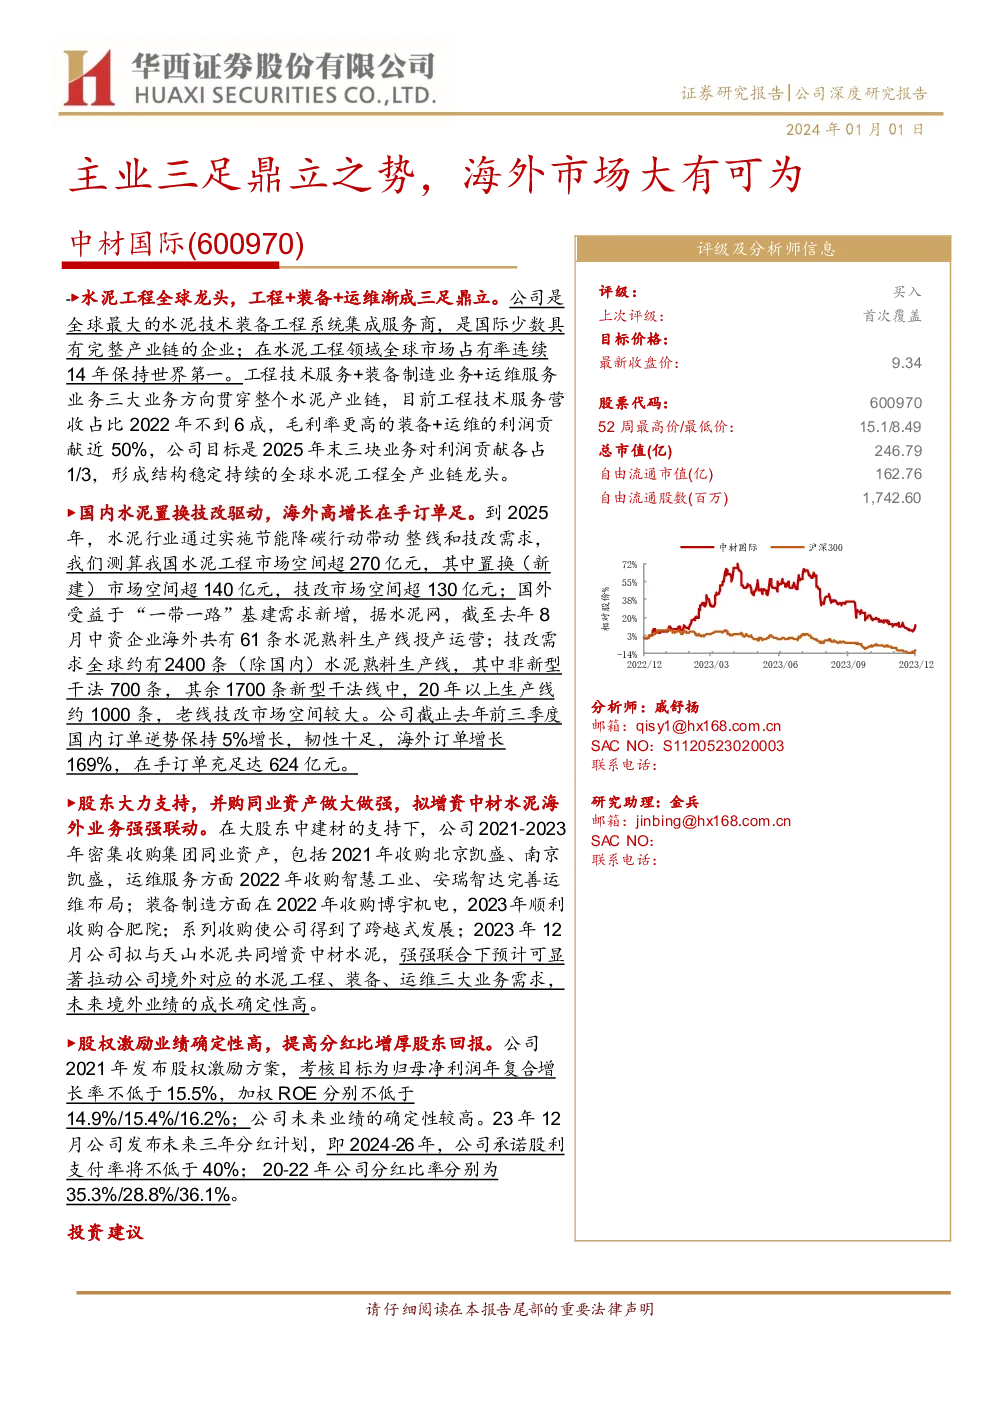
中材国际(600970)公司深度研究报告
水泥工程全球龙头,装备+运维三足鼎立
行业深耕与产业链优势
- “两材”强强联合:中材国际作为全球最大的水泥技术装备工程系统集成服务商,凭借与“两材”的合作,构建了独特的产业链优势。
主营聚焦与新成长动力
- 水泥EPC工程:专注于水泥工程的EPC(Engineering Procurement Construction)模式,通过工程、装备、运维的协同发展,推动公司业务全面升级。
营收规模与盈利能力
- 营收规模跨越式提升:近年来,公司营收规模呈现快速增长态势。
- 盈利能力持续加强:毛利率、净利率持续提升,费用率逐渐降低,显示公司运营效率和盈利能力的增强。
国内技改驱动与海外新增量
国内技改驱动
- 存量改造需求:随着“双碳”目标的推进,国内水泥行业存量改造成为重要驱动力。
- 工程领域并购:通过并购不断拓展业务边界,强化全产业链竞争优势。
海外新增量
- 一带一路:受益于“一带一路”倡议,海外市场需求旺盛。
- 新增产能与技改:中国企业在多个境外国家投资建设水泥生产线,带动海外业务增长。
装备与运维板块
装备业务
- 节能技改需求:随着环保标准的提升,节能装备市场需求增加。
- 合肥院并购:通过并购合肥院,增强装备业务竞争力,扩大市场份额。
运维服务
- 水泥与矿山运维:聚焦国内外水泥和矿山运维市场,收购智慧工业等公司,进一步巩固运维服务能力。
拟增资中材水泥与高分红策略
- 海外新签订单:海外订单增长强劲,为公司提供充足的发展动能。
- 属地化优势:借助属地化经营优势,加快海外布局。
- 分红比率提升:计划未来三年分红比率不低于40%,以回馈股东。
盈利预测与估值
- 收入与净利润预测:预计未来几年收入与净利润持续增长。
- 市盈率分析:基于当前股价计算的市盈率显示合理估值水平。
风险提示
- 市场风险:海外市场的推动可能低于预期。
- 政策风险:政策推动可能未达到预期效果。
- 成本风险:成本可能超出预期。
结论
中材国际作为全球领先的水泥工程解决方案提供商,通过聚焦工程、装备与运维服务,展现出了强大的业务协同效应和增长潜力。在国内水泥行业节能改造和“一带一路”倡议的推动下,公司有望进一步扩大市场份额,实现可持续增长。通过并购整合资源、强化盈利能力,并制定明确的分红策略,公司不仅增强了自身的竞争力,也为投资者提供了稳定的回报预期。然而,面对全球经济环境的不确定性,公司仍需关注潜在的风险因素,确保稳健发展。