根据所提供的研报内容,可以总结如下:
公司简介与业绩概览:
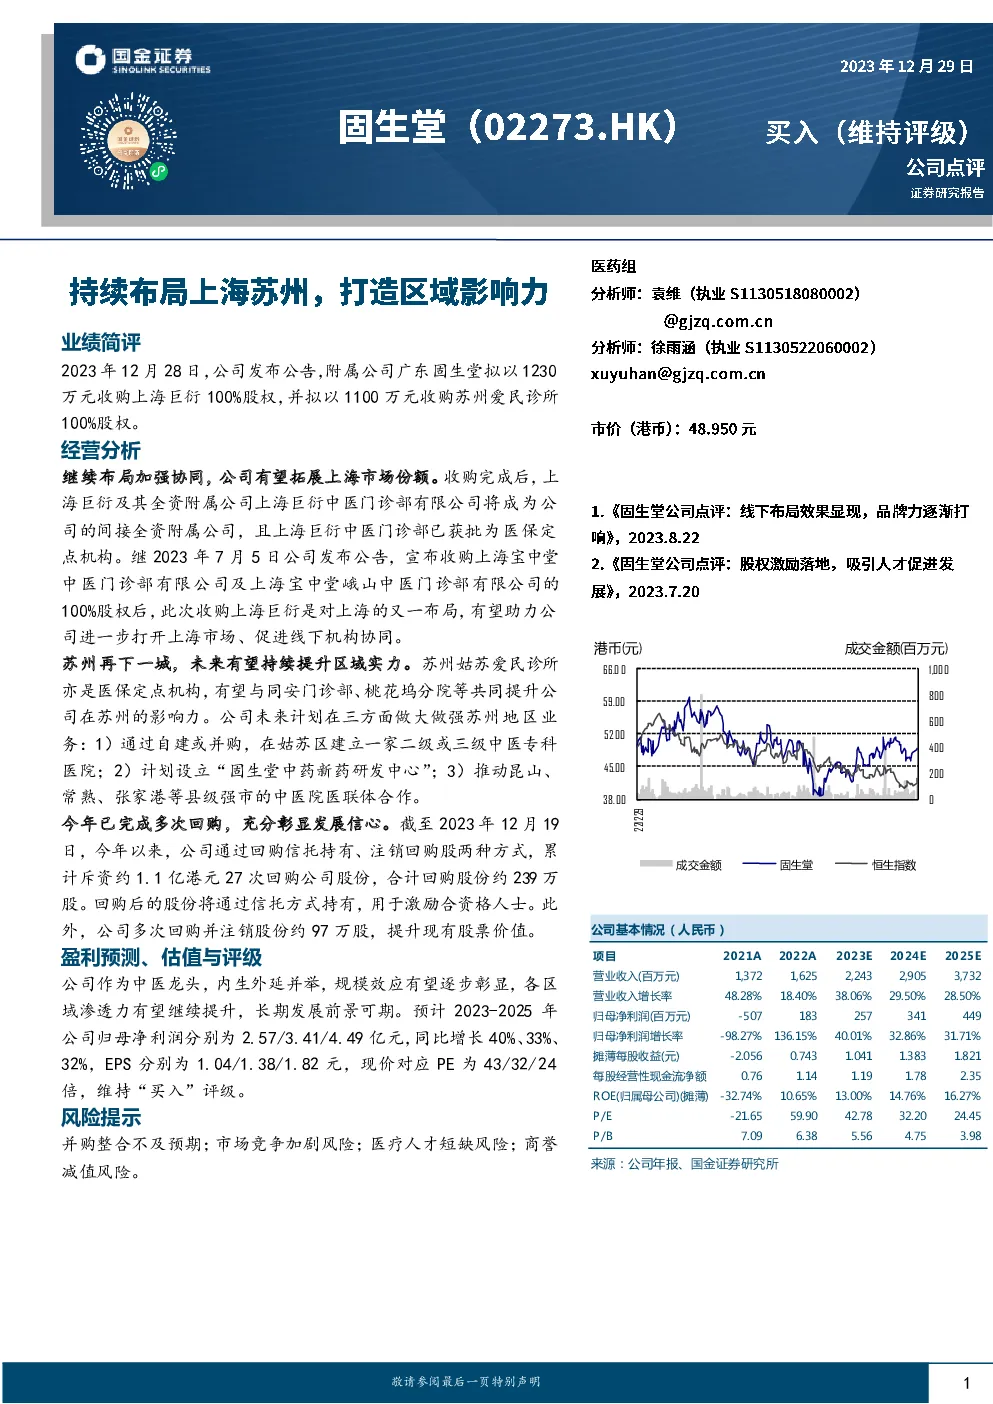
- 公司宣布,其附属公司广东固生堂将收购上海巨衍100%股权和苏州爱民诊所100%股权,分别花费1230万元和1100万元。
- 收购完成后,上海巨衍及其全资附属公司上海巨衍中医门诊部有限公司将成为公司的间接全资附属公司,且已获批为医保定点机构。
- 这是继2023年7月收购上海宝中堂中医门诊部和上海宝中堂峨山中医门诊部后的又一举措,旨在加强上海市场布局和线下机构协同。
- 公司计划通过自建或并购方式,在苏州姑苏区建立一家二级或三级中医专科医院,设立“固生堂中药新药研发中心”,并推动昆山、常熟、张家港等县级城市的中医院医联体合作,以增强苏州地区的业务实力。
回购与股价表现:
- 公司今年已完成多次股份回购,累计斥资约1.1亿港元,回购股份约239万股,用于激励合资格人士。
- 公司还进行了多次股份回购并注销,提升股票价值。
- 股价在回购行动后有所上涨,显示了公司管理层对未来发展充满信心。
财务预测与评级:
- 预计2023-2025年公司归母净利润分别为2.57亿、3.41亿、4.49亿,同比增长40%、33%、32%。
- EPS分别为1.04元、1.38元、1.82元,当前股价对应的PE为43倍、32倍、24倍。
- 基于内生增长和外延扩张的策略,以及各区域渗透力的提升,维持对公司“买入”评级。
风险提示:
- 并购整合的风险、市场竞争加剧的风险、医疗人才短缺的风险、商誉减值的风险。
公司基本面:
- 营业收入和归母净利润在过去几年实现了显著增长,预计未来将继续保持增长势头。
- 毛利率、销售费用率、管理费用率、研发费用率等财务指标在合理范围内波动,体现了公司的成本控制能力。
- 资产负债表显示公司资产总额稳步增长,同时保持较高的盈利能力,ROE、P/E、P/B等财务比率表明公司具有较好的投资价值。
股价走势与市场推荐:
- 股价在过去一段时间内表现出一定的上升趋势,市场推荐多为“买入”或“增持”。
- 历史推荐价格范围广泛,从58.00元至60.00元不等,反映了市场的乐观预期。
综上所述,公司通过一系列的战略举措和财务优化,展现了其在中医领域内的领先地位和发展潜力,市场对其未来发展持有积极态度。