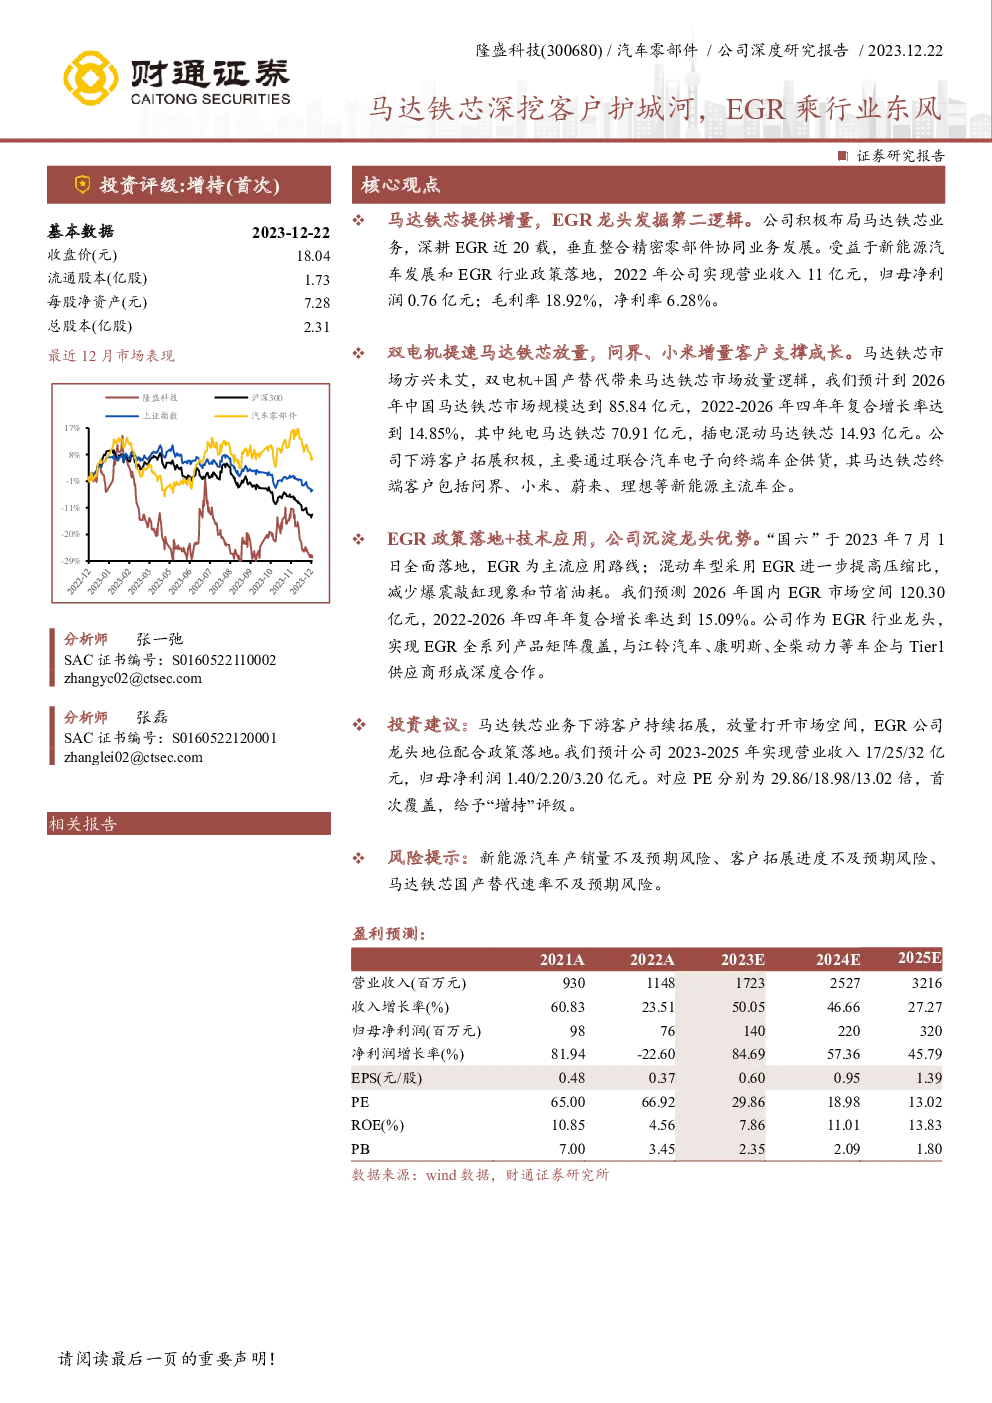
《隆盛科技公司深度研究报告》主要围绕公司的两大核心业务——马达铁芯和EGR系统,以及如何在新能源汽车和混合动力汽车领域发挥重要作用。以下是对报告主要内容的归纳:
1. 马达铁芯业务与EGR系统的协同发力
- 马达铁芯业务:隆盛科技积极布局马达铁芯业务,旨在为新能源汽车提供关键零部件,该市场正因双电机驱动和国产替代的趋势而快速扩大。预计至2026年,中国马达铁芯市场规模将达到85.84亿元,年复合增长率约为14.85%。
- EGR系统:作为EGR行业的领军企业,隆盛科技实现了全系列产品的覆盖,并与多家汽车制造商和一级供应商建立了深入的合作关系。受益于“国六”排放标准的全面实施和对混合动力汽车的推动,预计2026年国内EGR市场空间将达到120.30亿元,年复合增长率约为15.09%。
2. 新能源市场与终端客户的贡献
- 马达铁芯市场:马达铁芯作为电动机的核心部件,在新能源汽车市场中展现出强劲的增长潜力。通过与问界、小米、蔚来、理想等主流新能源车企的合作,隆盛科技的马达铁芯业务有望实现快速增长。
- 天然气商用车市场:天然气商用车的市场需求持续增长,隆盛科技的天然气大流量喷嘴和喷射气轨总成产品为市场提供了有力支持。
3. EGR政策与市场机遇
- 政策推动:“国六”排放标准的实施加速了EGR技术的应用,成为主流路线之一。同时,EGR在提升混合动力汽油车性能、减少爆震和降低油耗方面表现出色。
- 市场前景:EGR市场空间巨大,国内供应呈现寡头垄断局面,预计未来几年将保持高速增长态势。
4. 精密零部件的协同效应
- 日资背景:隆盛科技的精密零部件业务拥有日资背景,通过收购和合作促进了产业链的协同效应。
- 产业链整合:公司通过整合上下游资源,增强了在精密零部件领域的竞争力。
5. 盈利预测与投资评级
- 盈利预测:预计公司2023-2025年的营业收入分别为17、25、32亿元,归母净利润分别为1.40、2.20、3.20亿元。
- 投资评级:鉴于公司在马达铁芯业务的持续拓展和EGR市场的龙头地位,首次覆盖并给予“增持”评级。
6. 风险提示
- 新能源汽车产销量不及预期
- 客户拓展进度不及预期
- 马达铁芯国产替代速率不及预期
综上所述,《隆盛科技公司深度研究报告》强调了公司在马达铁芯和EGR系统领域的竞争优势和增长潜力,同时也指出了潜在的风险因素,为投资者提供了全面的投资分析框架。