中飞租赁公司概况与战略
企业背景:
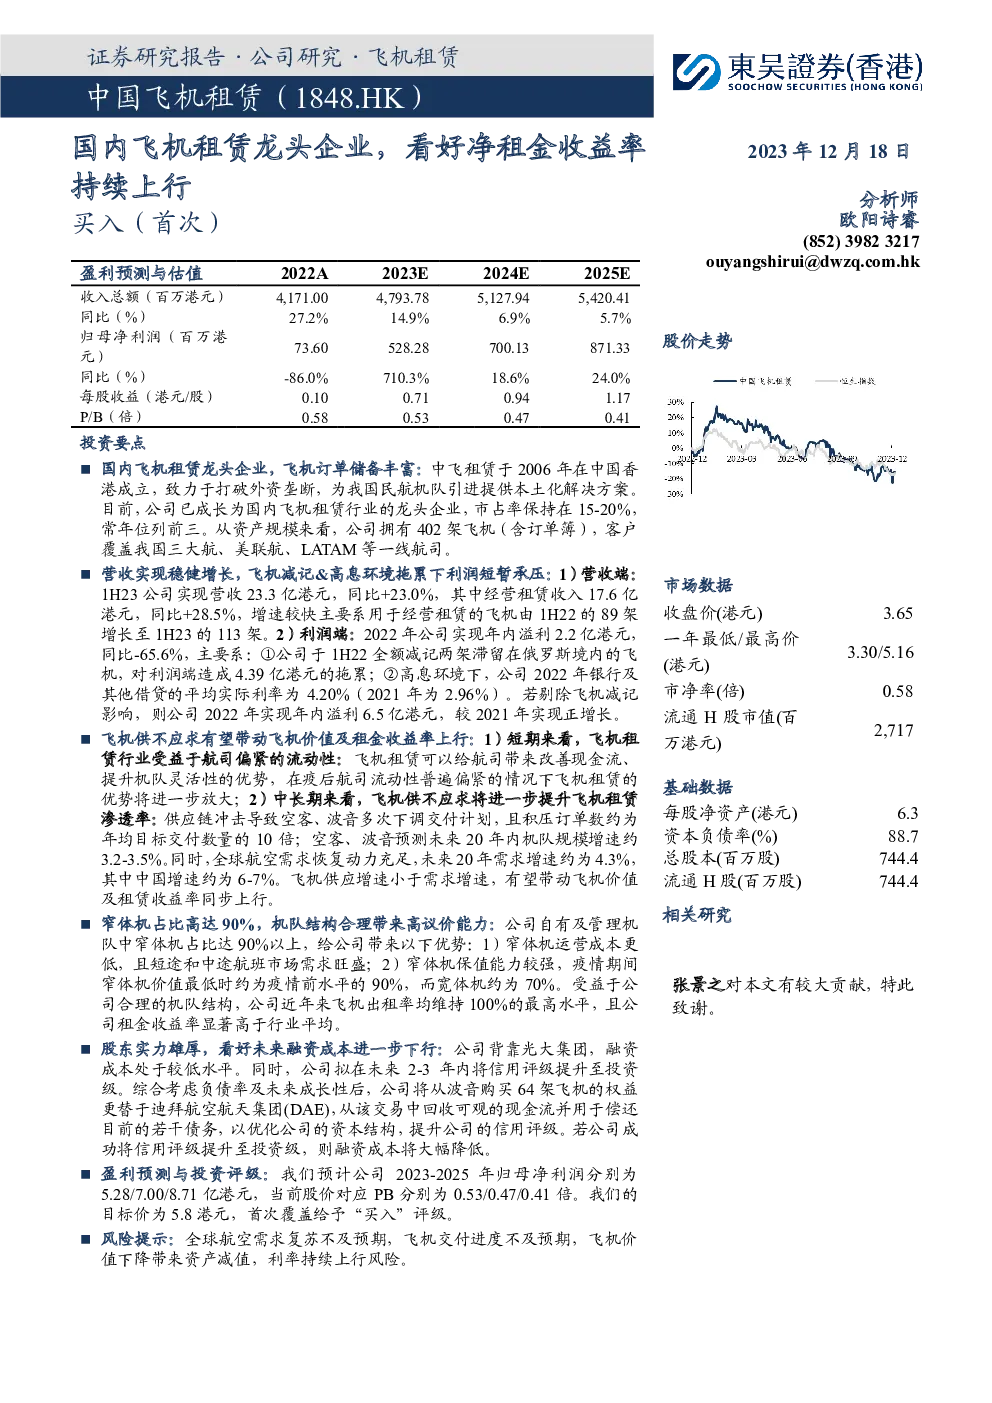
- 成立与发展:中飞租赁成立于2006年,是中国飞机租赁行业的龙头企业,市占率稳定在15%-20%,位列前三。
- 客户群体:服务覆盖中国三大航空公司、美国联合航空(United Airlines)和拉美航空(LATAM)等全球一线航司,形成广泛的客户基础。
业务规模与增长:
- 资产规模:截至最新数据,公司自有及管理飞机总数为402架,包含订单簿飞机。
- 营收表现:2023上半年,公司实现营收23.3亿港元,同比增长23.0%,其中经营租赁收入为17.6亿港元,同比增长28.5%。这得益于机队规模的扩大,2023上半年较2022上半年新增34架飞机投入经营租赁。
利润与挑战:
- 利润状况:2022年,公司实现年内溢利2.2亿港元,同比下滑65.6%。主要原因是2022年上半年全额减记了两架滞留俄罗斯的飞机,以及高息环境下的融资成本增加。
- 盈利预测:预计2023-2025年归母净利润分别为5.28亿港元、7.00亿港元和8.71亿港元。
行业趋势与机会
飞机租赁行业机遇:
- 短期优势:疫情期间航司流动性偏紧,飞机租赁提供低成本融资和灵活的飞机更新机制,对航司有显著吸引力。
- 中长期增长:供应链冲击导致飞机交付延期,积压订单量巨大,飞机供不应求现象加剧,提升飞机租赁渗透率和飞机价值。
机队结构与价值:
- 机队结构:中飞租赁机队中窄体机占比高达90%,适应性强,运营成本低,保值能力优于宽体机,尤其在疫情期间。
- 议价能力:合理的机队结构使得公司飞机出租率始终保持在100%,租金收益率显著高于行业平均水平。
融资与成本优化
股东支持与成本控制:
- 股东背景:中飞租赁依托中国光大集团,融资成本相对较低。
- 信用评级提升:计划在未来2-3年内提升至投资级,预期将降低融资成本。
总结与投资建议
中飞租赁作为国内飞机租赁行业的领军企业,凭借其丰富的飞机订单储备、强大的机队管理能力以及与国际飞机制造商的紧密合作,展现出稳健的增长潜力。面对未来全球航空需求的强劲复苏和飞机供不应求的局面,中飞租赁有望受益于飞机价值的提升和租金收益率的上行。其合理、高效的机队结构以及与光大集团的强大关联,使其在竞争中占据优势地位。结合公司的盈利预测和投资评级,中飞租赁是一个值得“买入”的投资选择,尤其是在考虑其融资成本的潜在下行空间后。然而,投资者亦应关注全球航空需求复苏的不确定性、飞机交付进度的挑战、飞机价值波动带来的资产减值风险以及利率上升可能带来的影响。