宏观经济运行与环境概览
宏观经济运行
-
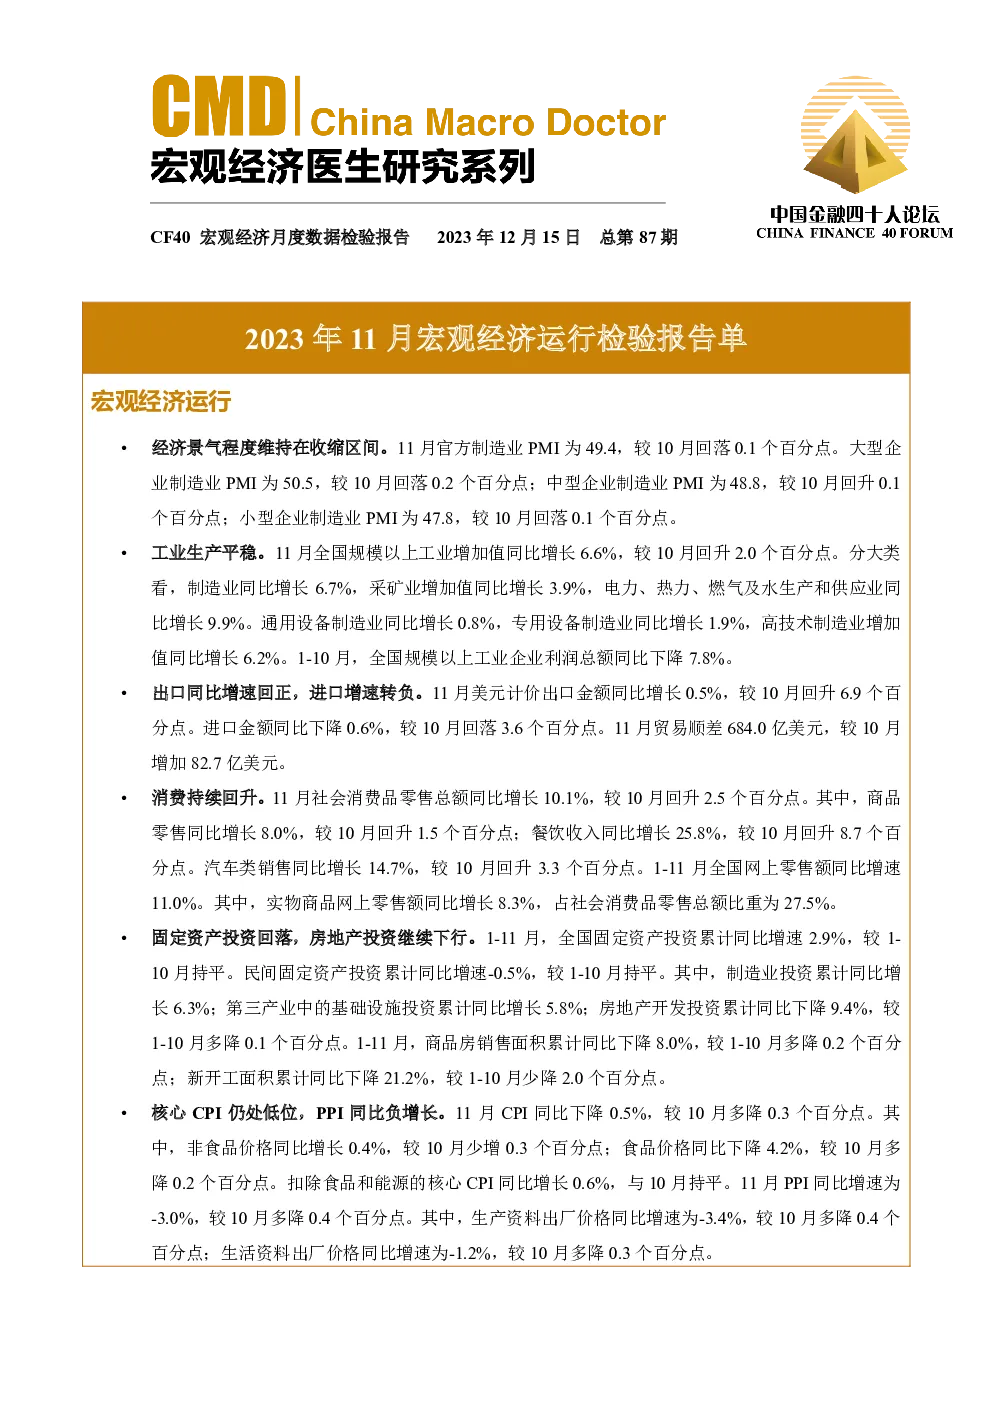
经济景气度:11月经济活动整体保持在收缩区间,制造业PMI为49.4,较上月略有下降。不同规模的企业表现不一,大型企业PMI小幅下滑,中型企业略有上升,而小型企业则有所下降。
-
工业生产:11月工业生产平稳增长,全国规模以上工业增加值同比增长6.6%,其中,制造业、采矿业、电力、热力、燃气及水生产和供应业分别同比增长6.7%、3.9%和9.9%。高技术制造业增长尤其显著,同比增长6.2%。
-
出口与进口:11月出口同比增速转正至0.5%,进口增速转负至-0.6%,贸易顺差扩大至684.0亿美元。
-
消费:消费持续回暖,社会消费品零售总额同比增长10.1%,商品零售和餐饮收入分别增长8.0%和25.8%。汽车类销售增长14.7%。网上零售额同比增长11.0%,其中实物商品网上零售额占比提升至27.5%。
-
固定资产投资与房地产:固定资产投资累计同比增速为2.9%,房地产开发投资累计同比下降9.4%。制造业投资同比增长6.3%,基础设施投资同比增长5.8%。商品房销售面积累计同比下降8.0%,新开工面积累计同比下降21.2%。
-
物价水平:CPI同比下降0.5%,核心CPI仍处低位,PPI同比增速为-3.0%。
宏观经济环境
-
外部经济:全球经济景气度仍处于收缩区间,摩根大通全球制造业PMI为49.3,美国制造业PMI为46.7。CRB大宗商品现货价格环比下降2.3%。
-
货币与信贷:M1、M2同比增速分别为1.3%和10.0%,社会融资规模存量同比增速为9.4%。7天回购利率为2.36%,短期流动性利差、期限利差和信用利差有所变化。
-
货币与信贷环境:新增社融回升至2.5万亿,政府新增债务、企业新增债务和居民新增债务均有不同程度的增长。7天回购利率回升,流动性利差、期限利差和信用利差呈现一定波动。
近期展望与诊断建议
- 内需不足:内需仍然是经济恢复的主要制约因素。
- 信用紧缩风险:大型房地产企业的困境可能引发进一步的信用紧缩。
- 真实利率影响:过高的真实利率可能对全社会的信用扩张构成拖累。
- 外部压力:外部经济环境的恶化对外贸出口形成压力。
诊断与建议
- 货币政策调整:建议逐步下调利率至达到就业目标和合意经济增速的水平。
- 财政与金融支持:通过财政贴息的新型债券和政策性金融贷款,支持公益和准公益类基建投资。
- 经济复苏扶持:设立专项基金,补偿因疫情防控受损的市场主体,并增加对低收入群体的生活补贴。
- 稳定房地产与促进消费:稳定房地产企业正常融资渠道,引入住房抵押贷款利率市场化竞争,减轻居民债务负担。探索房地产企业存量资产改造为保障房的模式,以缓解房地产企业过度负债问题。
结论
宏观经济数据显示,虽然存在内需不足、信用紧缩、真实利率过高等挑战,但通过合理的政策调整和经济刺激措施,有望逐步改善当前经济状况,促进可持续增长。