行业观点与市场动态
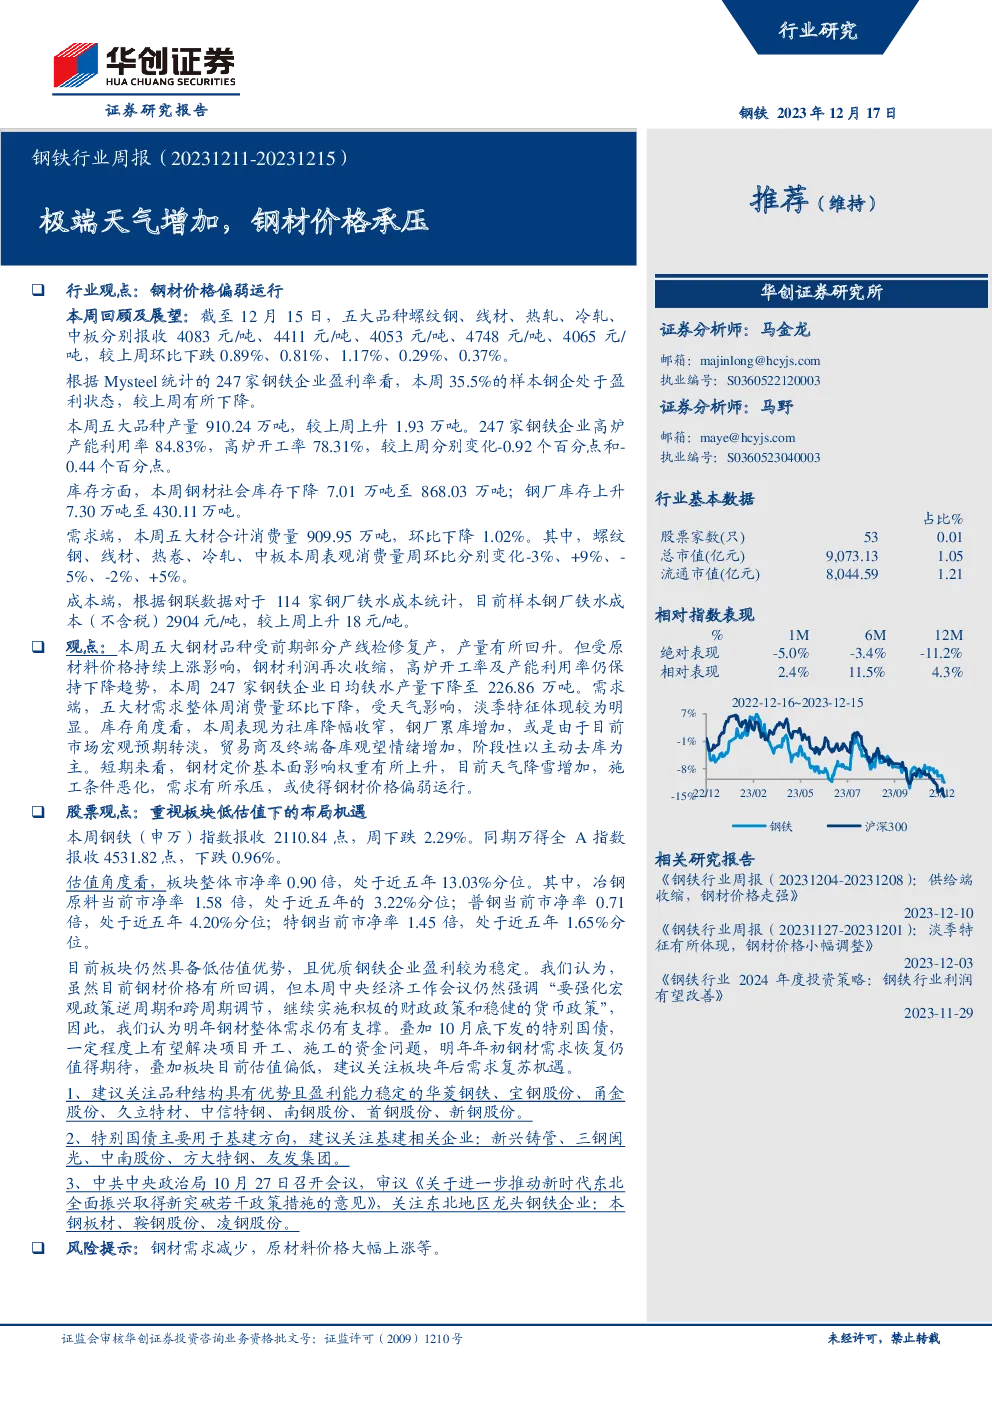
市场回顾与展望
- 本周钢材价格表现:截至12月15日,五大钢材品种(螺纹钢、线材、热轧、冷轧、中板)的市场价格分别为4083元/吨、4411元/吨、4053元/吨、4748元/吨、4065元/吨,与上周相比分别下跌0.89%、0.81%、1.17%、0.29%、0.37%。
- 钢铁企业盈利率:Mysteel统计的247家钢铁企业中,本周有35.5%的企业处于盈利状态,较上周有所下降。
- 产量与开工率:本周五大钢材品种产量总计910.24万吨,较上周上升1.93万吨。247家钢铁企业的高炉产能利用率降至84.83%,高炉开工率则为78.31%,与上周相比分别下降了0.92个百分点和0.44个百分点。
- 库存变动:钢材社会库存减少7.01万吨至868.03万吨,而钢厂库存则增加了7.30万吨至430.11万吨。
需求端分析
- 消费量变化:本周五大钢材品种合计消费量为909.95万吨,较上周下降1.02%。其中,螺纹钢、线材、热卷、冷轧、中板的消费量周环比变化分别为-3%、+9%、-5%、-2%、+5%。
- 季节性影响:需求端受到天气因素的影响,显示出明显的淡季特征。
成本端观察
- 铁水成本:根据钢联数据统计的114家钢厂铁水成本(不含税)为2904元/吨,较上周上升18元/吨。
市场预测
- 短期市场预期:短期内,钢材价格可能维持偏弱运行态势,主要受制于原材料价格持续上涨对利润的压缩以及需求端在冬季施工条件恶化的压力。
- 长期市场预期:中央经济工作会议强调了宏观经济政策的逆周期和跨周期调节,预计积极的财政政策和稳健的货币政策将支持钢材需求。特别国债的发放也可能缓解项目开工和施工的资金问题,预示着明年钢材需求有望恢复。
股票观点
- 板块布局机会:钢铁板块的低估值提供了布局机遇,特别是考虑到优质钢铁企业的盈利稳定性以及明年需求的支撑预期。
- 推荐关注:建议关注在品种结构上有优势且盈利能力稳定的公司,如华菱钢铁、宝钢股份、甬金股份、久立特材、中信特钢、南钢股份、首钢股份、新钢股份。此外,可关注新兴铸管、三钢闽光、中南股份、方大特钢、友发集团等在基础设施建设领域的公司。东北地区的钢铁企业,如本钢板材、鞍钢股份、凌钢股份,也值得关注。
风险提示
- 钢材需求减少:市场面临需求减少的风险。
- 原材料价格大幅上涨:原材料价格波动可能对整个产业链造成冲击。
结论
本周钢材市场呈现价格偏弱运行的特点,受制于产量上升、成本增加和需求下降等因素。然而,长期来看,市场预计存在支撑因素,包括宏观经济政策的支持和特定财政措施的潜在影响。钢铁板块的低估值提供了投资机遇,投资者应关注具有优势的钢铁企业,并注意潜在的市场风险。