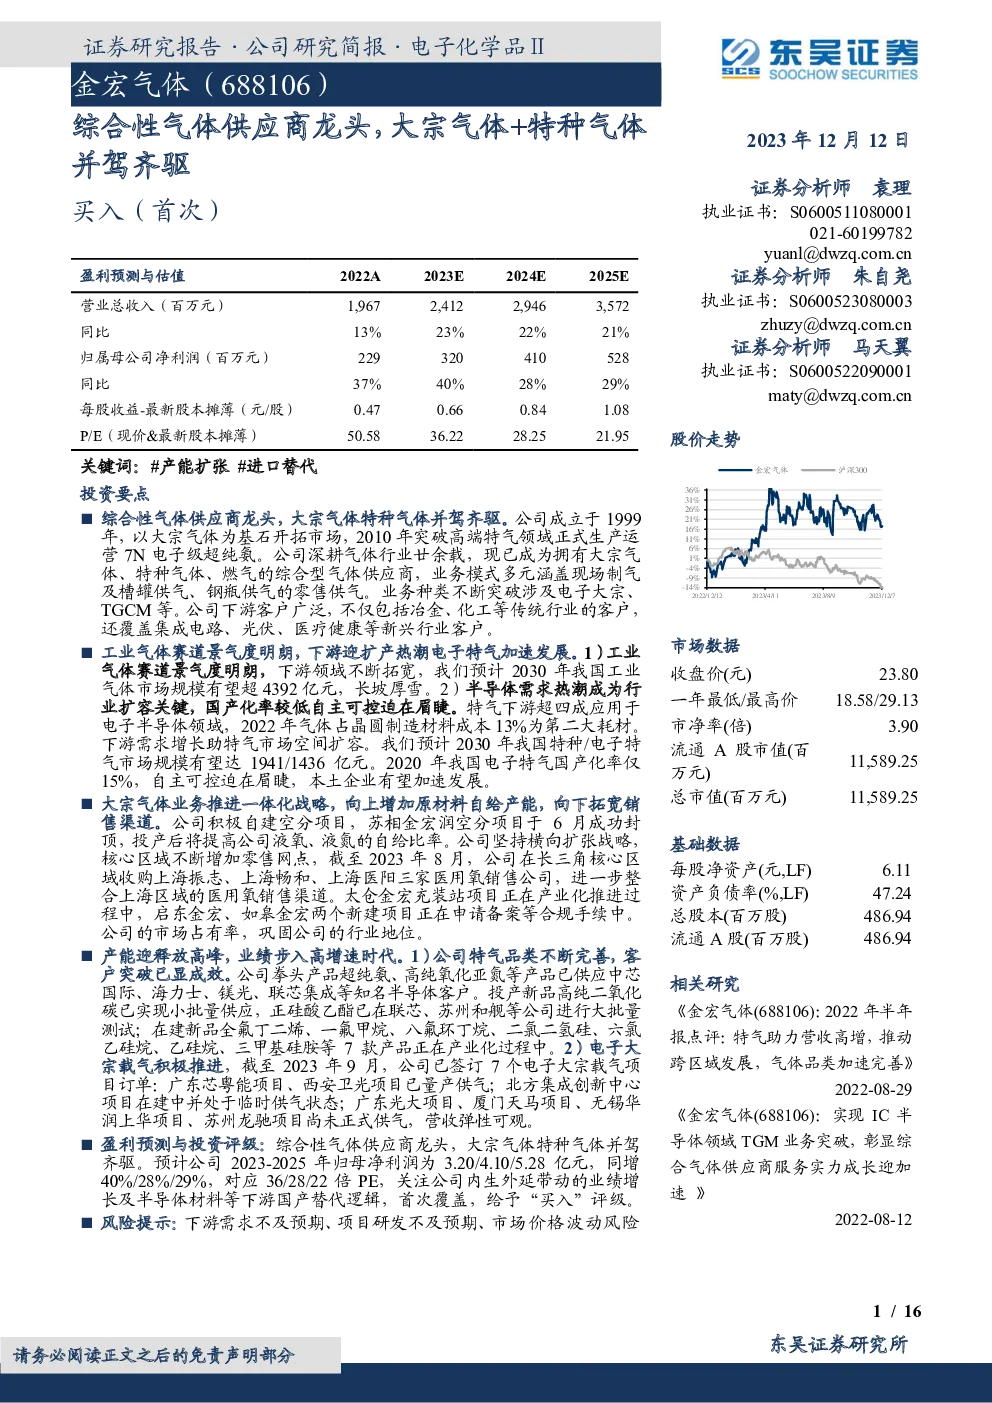
苏州金宏气体股份有限公司:综合性气体供应商的崛起与展望
公司概述:
苏州金宏气体股份有限公司,成立于1999年,是中国领先的综合性气体供应商。公司业务范围广泛,涵盖了大宗气体、特种气体和燃气等多个领域,通过现场制气、槽罐供气、钢瓶供气等多种模式服务于不同行业,尤其是电子、半导体、医疗健康等领域。金宏气体以其在大宗气体的深厚积累为基础,逐步扩展至特种气体领域,特别是在电子级超纯氨、电子特气等方面取得显著成就。
市场前景与行业分析:
- 工业气体市场前景明朗:预计至2030年,中国工业气体市场规模将超过4392亿元,展现出长周期、厚利润的特性。
- 电子特气加速发展:电子特气作为半导体、集成电路等领域的关键材料,其市场需求持续增长,2022年市场规模预计达1436亿元,占特种气体市场的74%。
- 下游需求驱动增长:随着半导体、新能源、医疗健康等行业的快速发展,对工业气体的需求持续增加,特别是对高纯度、高纯度特种气体的需求激增。
公司战略与业务亮点:
- 一体化战略推进:公司通过自建空分项目,提高大宗气体如液氧、液氮的自给比率,同时通过横向扩张战略,增加零售网点,提高市场占有率。
- 特种气体业务布局:公司深耕特种气体领域,尤其是电子特气,致力于国产化替代,通过自主研发和技术创新,提升产品竞争力。
- 客户多元化:客户群体覆盖广泛,包括传统行业和新兴行业的知名企业,如集成电路、光伏、医疗健康等,增强了业务稳定性。
- 产能释放与新产品开发:通过新项目建设和产能扩张,预计未来几年将有多个产品线实现商业化,包括超纯氨、高纯二氧化碳、全氟丁二烯等,进一步提升公司业绩。
财务与估值分析:
- 业绩稳健增长:预计2023-2025年,公司营业收入将分别增长23%、22%、21%,归母净利润分别增长40%、28%、29%,对应PE分别为36、28、22倍。
- 投资评级:“买入”,基于公司内生外延带来的业绩增长潜力,尤其是在半导体材料等下游国产替代领域的机遇。
风险提示:
- 下游需求风险:下游行业需求波动可能影响公司新签订单。
- 研发风险:项目研发不达预期可能影响收入增长。
- 市场价格风险:市场竞争加剧可能导致产品价格下滑,影响盈利能力。
综上所述,苏州金宏气体股份有限公司作为综合性气体供应商的领导者,凭借其在大宗气体和特种气体领域的综合优势,以及在国内外市场的持续拓展,展现出强大的成长潜力和市场竞争力。随着下游需求的持续增长和国产替代政策的推动,公司有望迎来更大的发展机遇。