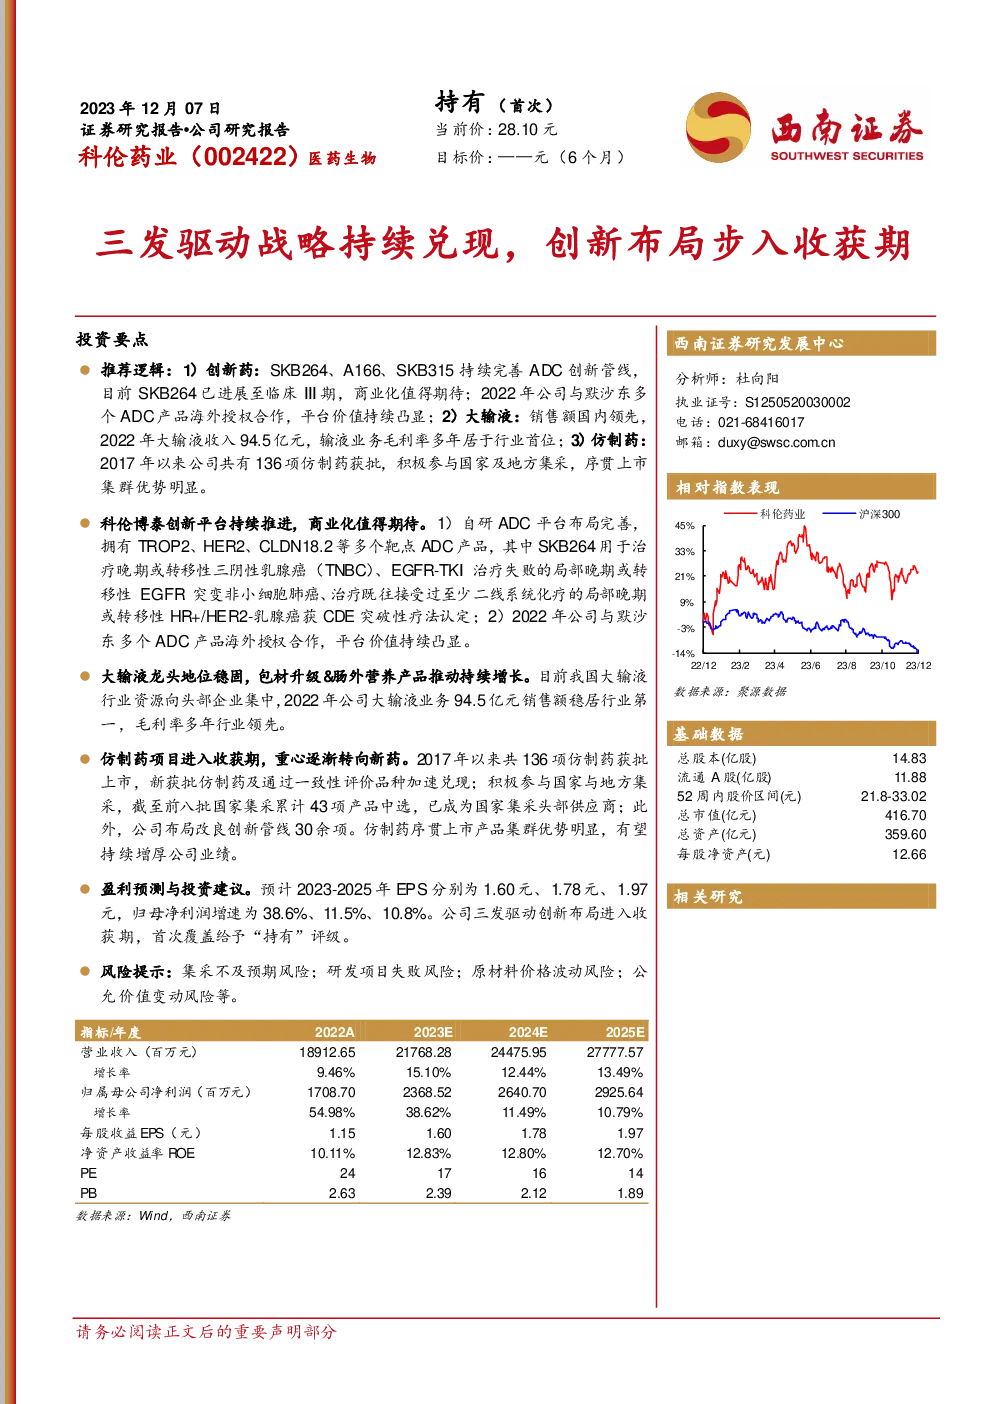
科伦药业是一家多领域发展的医药生物公司,其主要业务包括创新药开发、大输液生产和仿制药制造。近年来,公司通过三发驱动战略,即创新药、大输液和仿制药,实现了业绩的持续增长,并在各个领域取得了显著成就。
创新药领域
- SKB264:作为公司重点研发的ADC药物之一,SKB264已进展至临床III期,有望在未来实现商业化。
- A166:针对HER2阳性乳腺癌的三线适应症,已完成申报上市流程。
- SKB315:聚焦胃癌治疗,展现巨大潜力。
- SKB410:Necti n-4 ADC药物已获批临床试验,显示公司ADC平台的多样性和深度。
- A140:作为西妥昔单抗的潜在替代品,有望成为国内首个同类药物。
大输液领域
- 龙头地位:科伦药业的大输液业务在国内市场占据领先地位,2022年销售额达到94.5亿元,毛利率多年保持行业最高水平。
- 包材升级与肠外营养:随着行业整合和市场需求的变化,公司通过优化包装材料和拓展肠外营养产品线,进一步提升了市场竞争力和增长潜力。
仿制药领域
- 项目收获:自2017年以来,公司已有136个仿制药获批上市,积极参与国家和地方集采,形成了一定的集群优势。
- 集采参与:截至第八批国家集采,公司有43个产品中标,成为集采中的头部供应商。
- 创新管线:公司正在构建改良创新管线,加速新药的研发进程。
经营指标与预测
- 盈利预测:预计2023-2025年的每股收益分别增长38.6%、11.5%和10.8%,展现出稳健的增长趋势。
- 估值:基于相对估值法,公司的PE、PB比率分别在17倍、2.39倍和1.89倍之间,具有一定的投资吸引力。
风险提示
- 集采风险:政策变动可能导致公司产品在集采中的中标率下降。
- 研发风险:新药研发存在不确定性,可能影响产品的商业化进程。
- 成本风险:原材料价格波动可能影响生产成本和利润空间。
- 其他风险:包括但不限于市场竞争加剧、政策法规变动等,均可能对公司经营造成影响。
综上所述,科伦药业通过其在创新药、大输液和仿制药领域的全面布局,展现了强大的业务实力和增长潜力。然而,面对医药行业的复杂环境,公司也面临着一系列挑战和风险。投资者在考虑投资时,应充分评估这些因素。