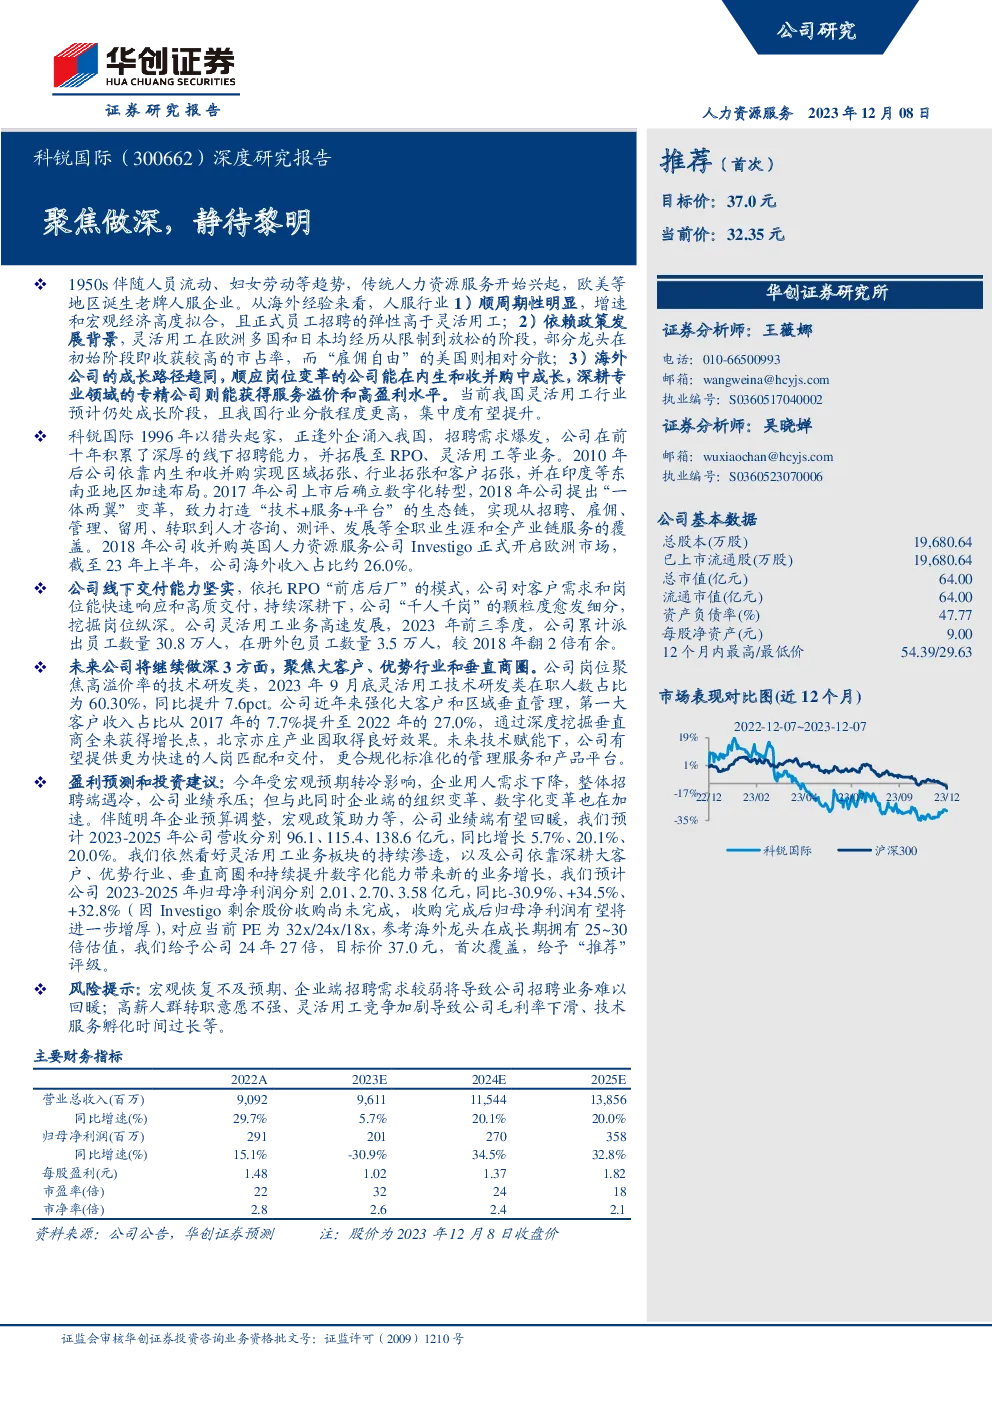
科锐国际:人力资源服务领军者
行业概述与趋势
- 顺周期性:人力资源服务行业与宏观经济高度相关,正式员工招聘的弹性大于灵活用工。
- 政策影响:欧洲灵活用工政策经历了从严格到宽松的变化,早期的先发企业获得较高市场份额。日本灵活用工行业在特定政策驱动下实现了快速增长。
- 全球化视角:全球人服行业竞争格局较为分散,中国与美国相似,面临集中度提升的潜力。
公司概览与成长路径
- 历史沿革:科锐国际自1996年成立以来,经历了从猎头服务到全面人力资源解决方案的转变,通过内生增长和外部并购扩大服务范围,实现区域、行业和客户多元化。
- 国际化战略:2018年收购英国人力资源服务公司Investigo,成功进入欧洲市场,截至2023年上半年,海外业务贡献约26%的收入。
- 数字化转型:2017年上市后启动数字化转型,致力于打造线上线下融合的生态链,覆盖全职业生涯和产业链服务。
竞争优势与策略
- 线下交付能力:“前店后厂”模式高效响应客户需求,深化岗位细分,提升服务质量和客户满意度。
- 聚焦增长领域:集中资源于高价值的技术研发类岗位,通过强化大客户、优势行业和垂直商圈的管理,实现业务增长。
- 技术赋能:利用数字化手段优化服务流程,增强市场竞争力,提升服务效率和合规性。
经营业绩与预测
- 业绩回顾:面对宏观经济挑战,2023年前三季业绩承压,收入增长5.2%,净利润下滑30.2%。
- 增长动力:预计随着企业预算调整和宏观政策的助力,业绩有望回暖。灵活用工业务预计持续增长,技术赋能下提供更快的人岗匹配和标准化管理服务。
- 盈利预测:预计2023-2025年营收分别增长5.7%、20.1%、20.0%,净利润增长-30.9%、+34.5%、+32.8%,对应PE为32x、24x、18x。
风险提示
- 宏观经济恢复不及预期可能影响招聘需求。
- 企业端招聘需求减弱可能导致业绩承压。
- 毛利率下滑风险,特别是来自竞争加剧和技术孵化周期过长的影响。
投资主题与逻辑
- 短期展望:企业预算调整和宏观政策助力下,业绩有望改善。
- 长期潜力:技术赋能下的快速匹配和标准化管理,提升市场地位。
- 关键假设与估值:考虑公司增长潜力和行业地位,给予24年27倍PE的目标价。
结论
科锐国际作为中国人力资源服务市场的领军者,凭借其深厚的专业知识、强大的线下交付能力、精准的战略定位和技术创新,展现出强劲的增长潜力和市场竞争力。在当前经济环境下,公司通过聚焦大客户、优势行业和垂直商圈,以及持续的技术投入,有望实现业绩的稳步增长。基于此,给予“推荐”评级,看好其未来发展。