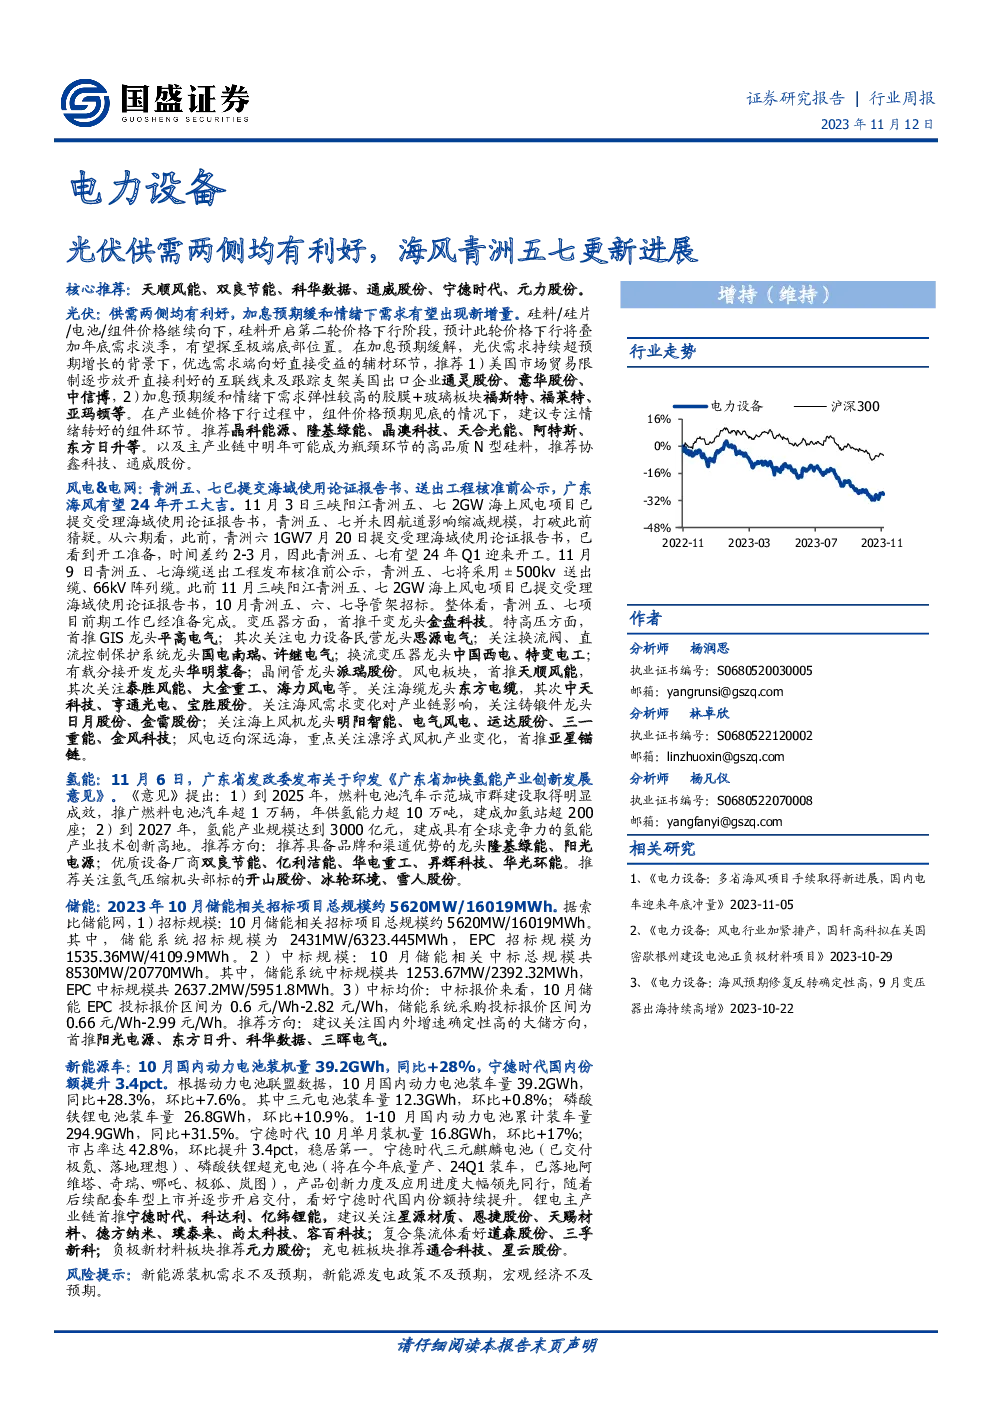
根据所提供的研报内容,以下是针对光伏、风电、储能、新能源车和氢能领域的总结归纳:
光伏领域
- 市场趋势:光伏市场在供需两侧均有利好因素,尤其是在加息预期缓和的背景下,预计光伏需求将出现新增量。硅料价格开启第二轮下行阶段,预计价格将触底。
- 投资策略:
- 关注美国市场贸易限制逐步放开的互联线束及跟踪支架出口企业,如通灵股份、意华股份、中信博。
- 胶膜+玻璃板块,如福斯特、福莱特、亚玛顿等,因为其需求弹性较高。
- 在组件价格预期见底的情况下,专注于情绪转好的组件环节,推荐晶科能源、隆基绿能、晶澳科技、天合光能、阿特斯、东方日升等公司。
- 关注高品质N型硅料的协鑫科技和通威股份。
风电与电网领域
- 项目进展:青洲五、七项目已提交海域使用论证报告书,送出工程已核准公示,广东海风预计2024年开工。
- 设备推荐:
- 变压器方面,推荐金盘科技。
- 特高压方面,推荐平高电气、思源电气。
- 换流阀、直流控制保护系统推荐国电南瑞、许继电气。
- 换流变压器推荐中国西电、特变电工。
- 有载分接开发推荐华明装备。
- 晶闸管推荐派瑞股份。
- 风电板块:推荐天顺风能,关注泰胜风能、大金重工、海力风电等。关注海缆龙头东方电缆,以及海风需求变化对产业链的影响,如日月股份、金雷股份等海上风机龙头。
储能领域
- 市场动态:10月储能招标与中标情况活跃,规模总计约5620MW/16019MWh,推荐关注国内外增速确定的大储方向,如阳光电源、东方日升、科华数据、三晖电气。
新能源车领域
- 市场表现:10月国内动力电池装机量39.2GWh,宁德时代国内市场份额提升至42.8%。
- 电池材料:推荐宁德时代、科达利、亿纬锂能等锂电主产业链企业,以及星源材质、恩捷股份、天赐材料等材料供应商。
氢能领域
- 政策支持:广东省提出到2027年氢能产业规模达到3000亿元的目标。
- 企业推荐:关注具备品牌和渠道优势的企业,如隆基绿能、阳光电源,以及设备厂商双良节能、亿利洁能、华电重工、昇辉科技、华光环能。
- 氢气压缩机:推荐关注开山股份、冰轮环境、雪人股份等头部标的。
风险提示
- 新能源装机需求可能不及预期。
- 新能源发电政策可能不及预期。
- 宏观经济可能不及预期。
行情回顾
- 电力设备新能源板块在2023年11月6日至11月10日上涨2.2%,年内累计跌幅为20.7%。
- 分细板块方面,光伏设备上涨5.02%,风电设备上涨0.47%,电池上涨3.25%,电网设备上涨1.64%。
当前市场观点
- 短期内,光伏和风电板块受益于政策利好和市场需求增长,储能板块关注大储方向的增长机会,新能源车板块看好锂电产业链龙头,氢能领域聚焦政策支持下的企业。整体市场存在一定的风险,需关注宏观经济波动、政策变化和技术进步等因素。