全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
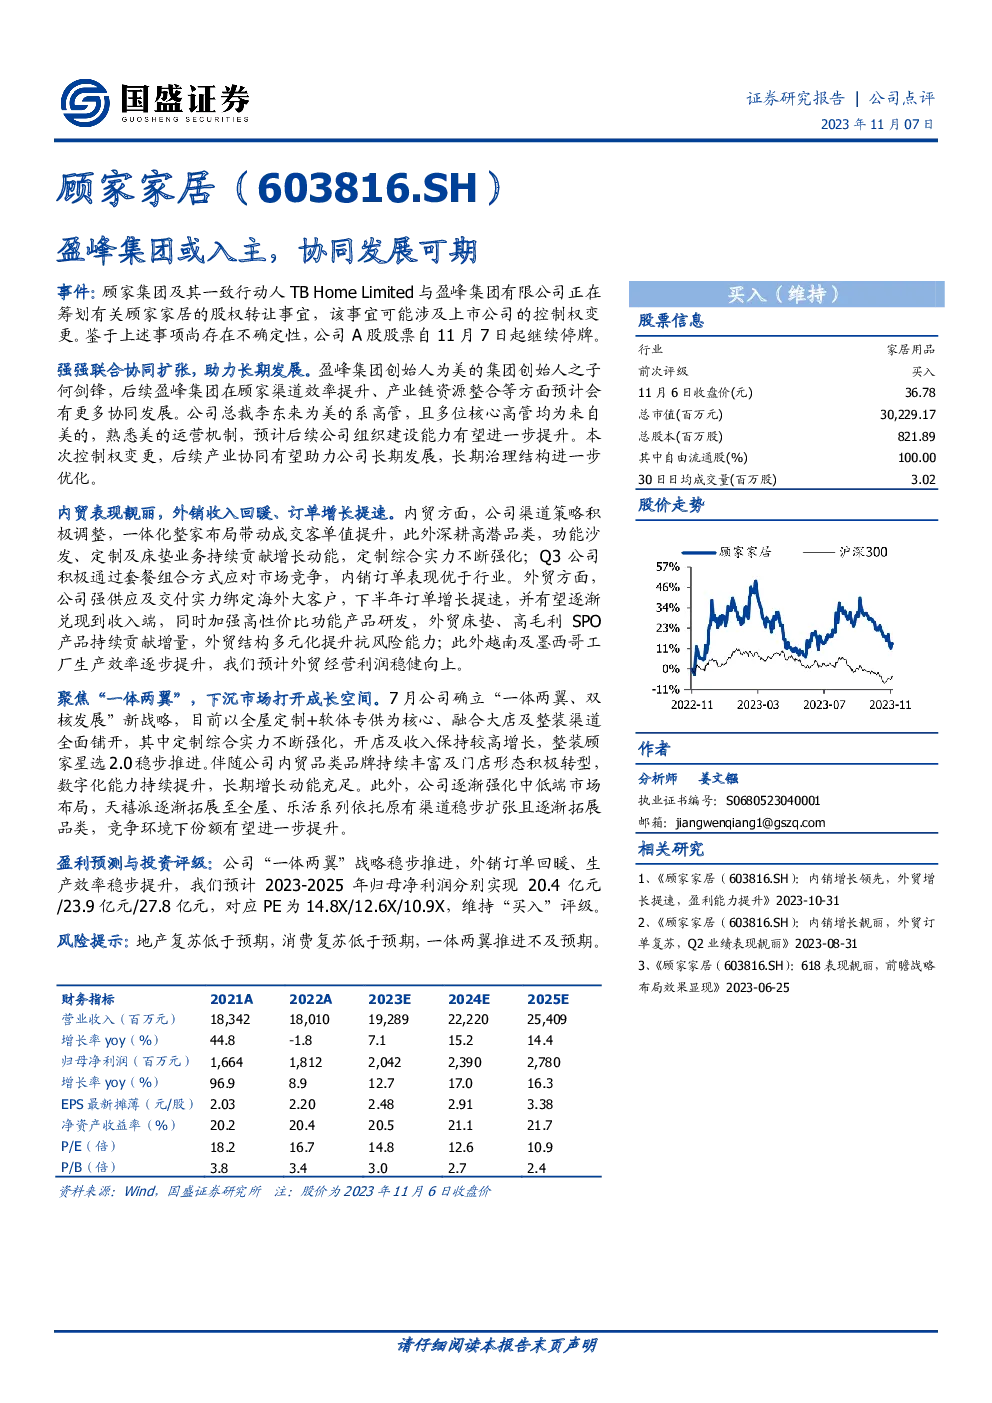
顾家家居股权变动与业务亮点分析
股权变动概述
- 事件背景:顾家集团及其一致行动人TB Home Limited与盈峰集团有限公司筹划的股权转让事宜,预计将引发顾家家居控制权的变更。
业务协同与长期发展
- 强强联合:盈峰集团由美的集团创始人之子何剑锋创立,双方合作将促进渠道效率提升与产业链资源整合。
- 管理层背景:公司总裁李东来及多位核心高管均来自美的,这将有助于提升公司的组织建设和运营效率。
- 协同效应:预计控制权变更后,双方的产业协同将助力公司长期发展,优化治理结构。
内外贸表现
- 内贸亮点:
- 渠道策略调整,一体化整家布局带动成交客单值提升。
- 深耕高潜品类,功能沙发、定制及床垫业务持续增长。
- Q3通过套餐组合应对市场竞争,内销订单表现优于行业水平。
- 外销回暖:
- 强供应链与交付能力绑定海外大客户,下半年订单增长加速。
- 高性价比功能产品研发,外贸床垫及高毛利SPO产品贡献新增量。
- 外贸结构多元化提升抗风险能力。
- 越南及墨西哥工厂生产效率提升,经营利润稳健向上。
新战略实施与市场开拓
- 战略调整:确立“一体两翼、双核发展”战略,整合全屋定制与软体专供,拓展大店及整装渠道。
- 市场布局:加强中低端市场布局,通过天禧派及乐活系列拓展全屋市场,份额有望提升。
- 数字化转型:持续提升数字化能力,支撑长期增长。
盈利预测与评级
- 财务预测:预计2023-2025年归母净利润分别为20.4亿、23.9亿、27.8亿人民币。
- 估值:对应PE分别为14.8X、12.6X、10.9X。
- 投资评级:维持“买入”评级。
风险提示
- 房地产复苏低于预期。
- 消费复苏低于预期。
- “一体两翼”战略推进不及预期。
财务报表和主要财务比率具体数值未在摘要中列出,通常包括但不限于收入、净利润、毛利率、净利率、资产周转率、负债率等关键指标,用于评估公司的财务健康状况和盈利能力。这些数据对于深入分析公司业绩和预测未来表现至关重要。