找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
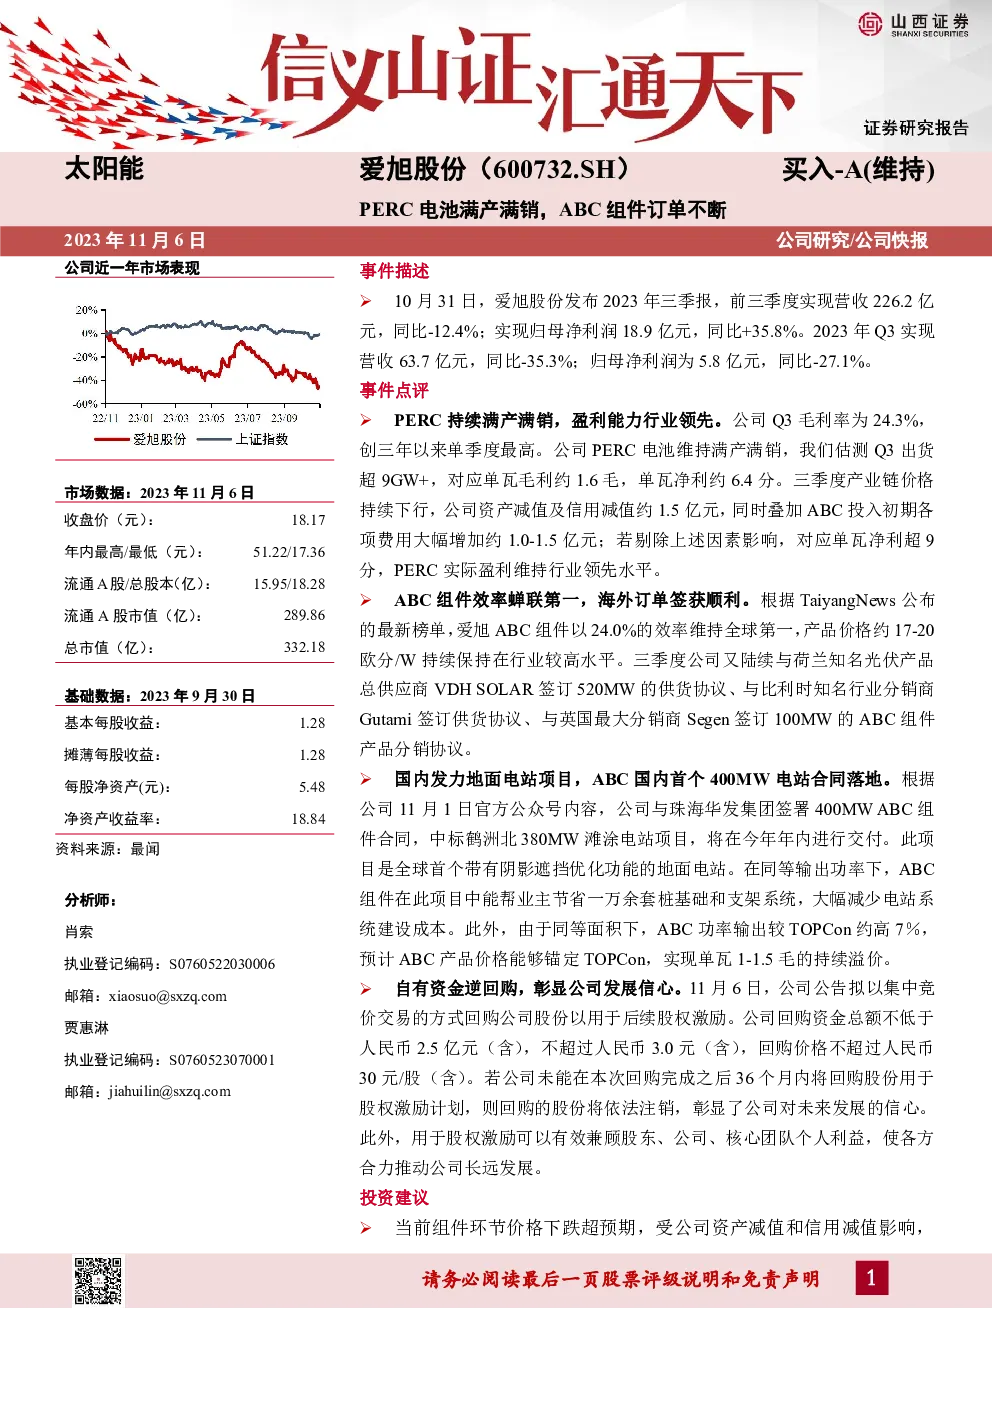
爱旭股份研究概要
公司概况与市场表现:
- 股票代码:600732.SH
- 买入评级:维持“A”级
- 市场表现:近期股价波动较大,年内最高价为51.22元,最低价为17.36元。
基础数据与财务表现:
- 基本每股收益:1.28元(摊薄)
- 每股净资产:5.48元
- 净资产收益率:18.84%
- 总市值:332.18亿元
业绩亮点:
- PERC电池:满产满销,三季度出货量超过9GW,单瓦毛利约1.6元,单瓦净利约6.4分。
- ABC组件:效率蝉联全球第一(24.0%),价格稳定在行业较高水平,海外订单持续增长。
- ABC组件应用:首次在国内推出阴影遮挡优化功能的地面电站项目,预计成本降低,竞争力增强。
- 内部发展:自有资金逆回购,彰显公司发展信心;计划进行股份回购用于股权激励计划。
风险提示:
- ABC技术产能投产存在不确定性;
- 光伏行业需求可能低于预期;
- 海内外政策风险;
- 行业竞争加剧。
财务预测与估值:
- 盈利预测:2023-2025年归母净利润分别为25.0亿元、37.4亿元、63.0亿元。
- 估值:当前PE分别为13.3\8.9\5.3倍,PB分别为3.1\2.3\1.7倍。
- 评级:维持“买入-A”投资评级。
总结:
爱旭股份在太阳能领域展现出强劲的增长动力,尤其是PERC电池与ABC组件的表现优异。公司积极拓展国内市场,并通过技术创新提升竞争力。然而,也面临着ABC技术产能、市场需求、政策环境以及行业竞争的风险。基于当前市场情况与未来预期,公司被给予“买入-A”的投资评级,强调其长期增长潜力与投资价值。