找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
报告总结
业绩与财务指标
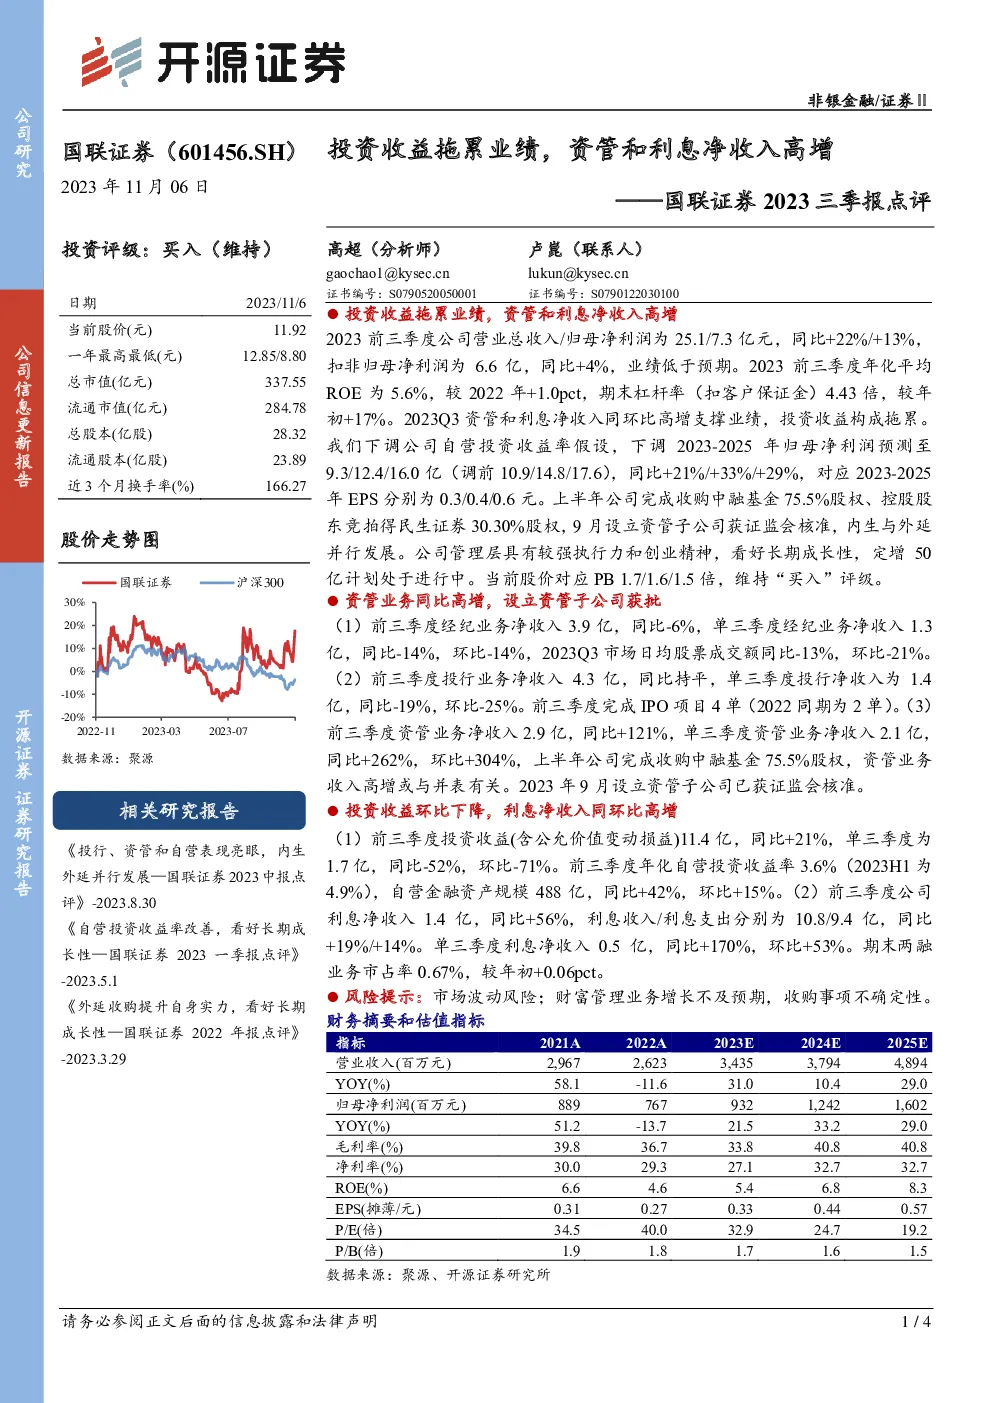
- 2023年前三季度:营业总收入达到25.1亿元,同比增长22%;归母净利润为7.3亿元,同比增长13%;扣非归母净利润为6.6亿元,同比增长4%。
- ROE提升:年化平均ROE为5.6%,相比2022年增加1.0个百分点。
- 杠杆率:期末杠杆率为4.43倍,较年初增加17%。
- 投资收益:投资收益(包括公允价值变动损益)为11.4亿元,同比增长21%;其中,三季度投资收益1.7亿元,同比下降52%,环比下降71%。
主要业务表现
- 经纪业务:净收入为3.9亿元,同比下降6%;三季度净收入1.3亿元,同比减少14%,环比减少14%。
- 投行业务:净收入4.3亿元,同比持平;三季度净收入1.4亿元,同比减少19%,环比减少25%。年内完成4单IPO项目。
- 资管业务:净收入2.9亿元,同比增长121%;三季度净收入2.1亿元,同比增加262%,环比增加304%。此增长可能与中融基金75.5%股权的并表有关。2023年9月,公司已获准设立资管子公司。
- 利息净收入:1.4亿元,同比增长56%;三季度为0.5亿元,同比增加170%,环比增加53%。两融业务市占率为0.67%,较年初增加0.06个百分点。
风险提示
- 市场波动风险:经济环境变化可能导致市场波动,影响公司业绩。
- 财富管理业务增长风险:财富管理业务的增长可能不达预期。
- 收购事项不确定性:收购活动存在不确定性,可能影响公司战略执行和财务状况。
投资分析
- 盈利预测调整:下调2023-2025年归母净利润预测至9.3亿、12.4亿、16.0亿元,分别同比增长21%、33%、29%。
- 每股收益:预计2023-2025年EPS分别为0.3元、0.4元、0.6元。
- 评级保持:“买入”评级,当前股价对应的PB分别为1.7倍、1.6倍、1.5倍。
- 发展战略:公司通过收购中融基金75.5%股权及控股股东获得民生证券30.30%股权,同时设立资管子公司获批,展现内生与外延并行发展的策略。管理层具备强执行力和创业精神,看好公司的长期成长潜力。正在进行50亿元的定增计划。
结论
公司在2023年的业绩虽有提升,但受到投资收益的拖累,尤其是三季度的投资收益显著下滑。主要业务中,资管业务和利息净收入表现亮眼,而经纪业务和投行业务则有所放缓。公司通过内外部并购和新业务布局展现出积极的发展态势,未来增长潜力被看好。然而,市场波动风险、财富管理业务增长不确定性以及收购事项的不确定性仍需关注。