在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
穗恒运A公司点评
公司概览:
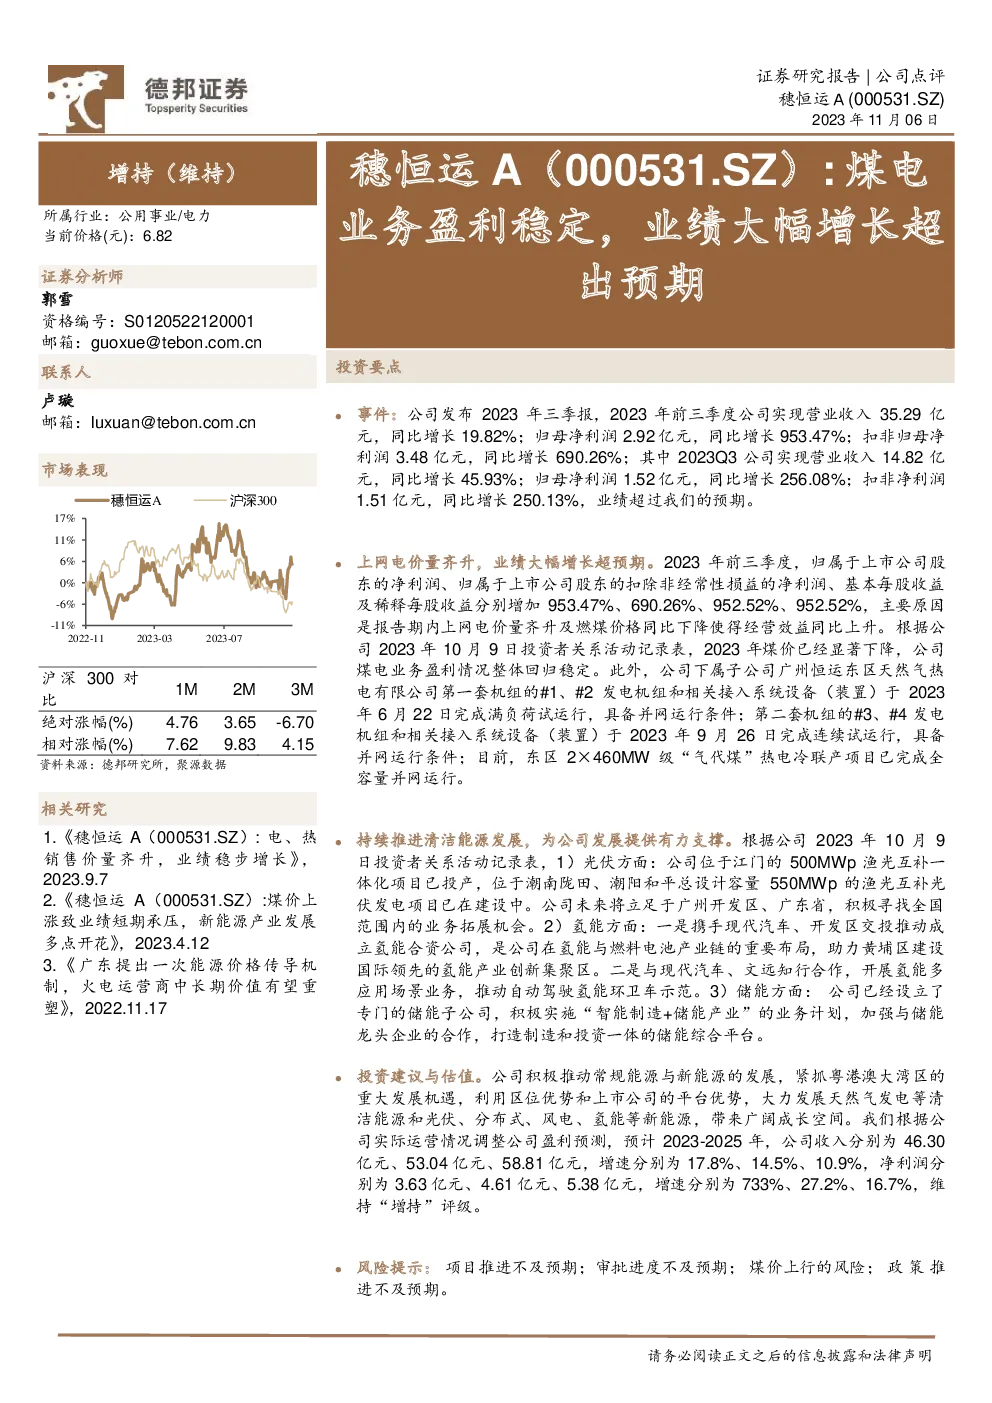
穗恒运A(000531.SZ)是一家专注于公用事业和电力领域的上市公司,当前股价为6.82元。在2023年11月06日发布的研报中,维持其“增持”评级。所属行业为公用事业/电力。
市场表现:
- 近期,穗恒运A的沪深300对比表现为:1个月上涨4.76%,2个月上涨3.65%,3个月下跌6.70%。
- 相对于沪深300指数,穗恒运A的表现分别为:1个月上涨7.62%,2个月上涨9.83%,3个月上涨4.15%。
经营业绩:
- 2023年三季报:营业收入35.29亿元,同比增长19.82%;归母净利润2.92亿元,同比增长953.47%;扣非归母净利润3.48亿元,同比增长690.26%。
- 2023Q3:营业收入14.82亿元,同比增长45.93%;归母净利润1.52亿元,同比增长256.08%;扣非净利润1.51亿元,同比增长250.13%。
主要亮点:
- 上网电价量齐升:公司业绩大幅增长,主要得益于上网电价的提升以及燃煤价格的下降。
- 清洁能源发展:持续投资于光伏、氢能、储能等清洁能源领域,推动公司业务多元化。
- 光伏:江门500MWp渔光互补一体化项目已投产,潮南、潮阳地区项目正在建设中。
- 氢能:与现代汽车、开发区交投合作成立氢能合资公司,推动氢能与燃料电池产业链布局。
- 储能:设立专门的储能子公司,与储能龙头企业合作,推动制造和投资一体化的储能平台建设。
- 财务预测:预计2023-2025年收入分别为46.30亿元、53.04亿元、58.81亿元,净利润分别为3.63亿元、4.61亿元、5.38亿元,维持“增持”评级。
风险提示:
- 项目推进不及预期风险。
- 审批进度不及预期风险。
- 煤价上行风险。
- 政策推进不及预期风险。
结论:
穗恒运A通过积极发展清洁能源业务和优化传统能源结构,展现出强大的业绩增长潜力。在政策支持和市场趋势下,公司预计将持续受益,值得投资者关注。