金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
泸州老窖(000568)2023年三季报点评
一、业绩亮点:
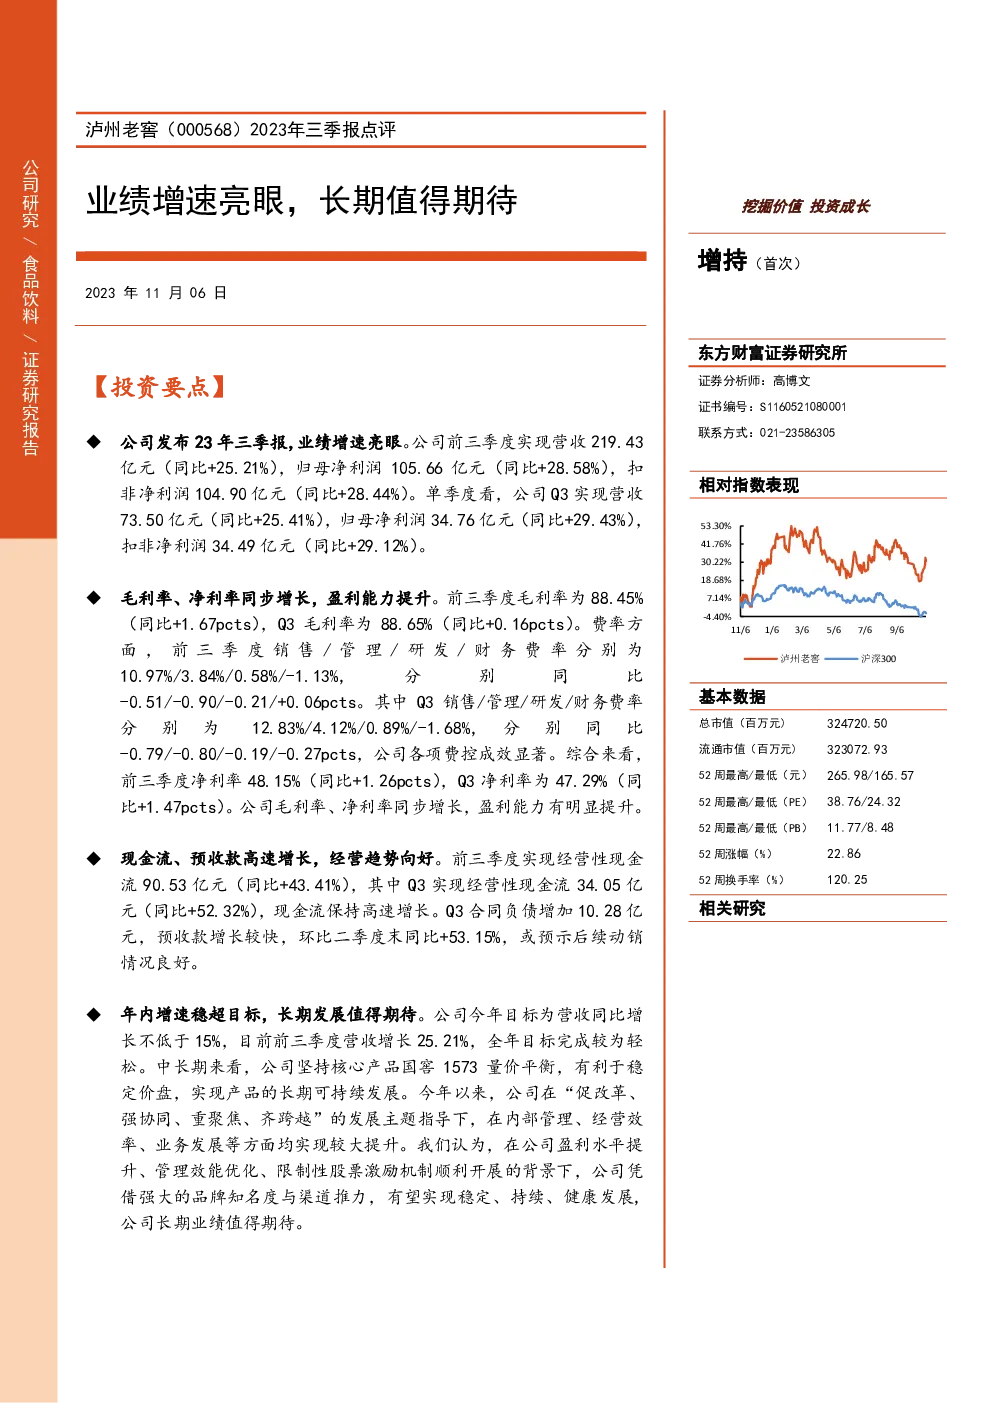
- 营收与净利润:2023年前三季度,公司营收达219.43亿元,同比增长25.21%;归母净利润105.66亿元,同比增长28.58%;扣非净利润104.90亿元,同比增长28.44%。单季度,Q3营收73.50亿元,同比增长25.41%,净利润34.76亿元,同比增长29.43%。
- 盈利能力提升:毛利率连续增长至88.45%,单季度为88.65%。各项费用控制效果显著,销售/管理/研发/财务费用率分别降低0.51/0.90/0.21/0.06个百分点,使得净利率增长至48.15%,单季度为47.29%。
二、现金流与经营趋势:
- 现金流增长:前三季度经营性现金流90.53亿元,同比增长43.41%;Q3经营性现金流34.05亿元,同比增长52.32%。
- 预收款增长:Q3合同负债增加10.28亿元,预收款增长快速,环比增长53.15%,预示后续销售情况良好。
三、全年业绩展望:
- 稳健增长:公司全年目标为营收同比增长不低于15%,前三季度已实现25.21%的增长,全年目标完成轻松。中长期坚持国窖1573的产品策略,有助于稳定市场定价,实现产品可持续发展。
- 内部管理与效率提升:在“促改革、强协同、重聚焦、齐跨越”的主题下,公司内部管理、经营效率、业务发展均有较大提升。
四、投资建议:
- 业绩稳健,估值合理:预计2023-2025年营业收入分别为312.03、375.71、448.45亿元,归母净利润132.38、162.86、197.12亿元,对应EPS分别为8.99、11.06、13.39元,PE分别为24.68、20.06、16.57倍。给予“增持”评级。
五、风险提示:
- 宏观经济风险:全球经济复苏可能低于预期。
- 动销风险:白酒销售可能不及预期。
六、财务数据概览:
- 市值:总市值3247.20亿元,流通市值3230.73亿元。
- 股价表现:52周最高价265.98元,最低价165.57元,平均PE38.76,PB11.77。
- 财务指标:总资产、净利润、每股收益、市盈率、市净率等。
七、投资策略:
- 长期发展:公司通过内部管理和战略调整,实现了业绩的稳健增长和盈利能力的提升,预计未来将持续稳定发展,值得投资者关注。