找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
公司2023年前三季度业绩概览
核心要点:
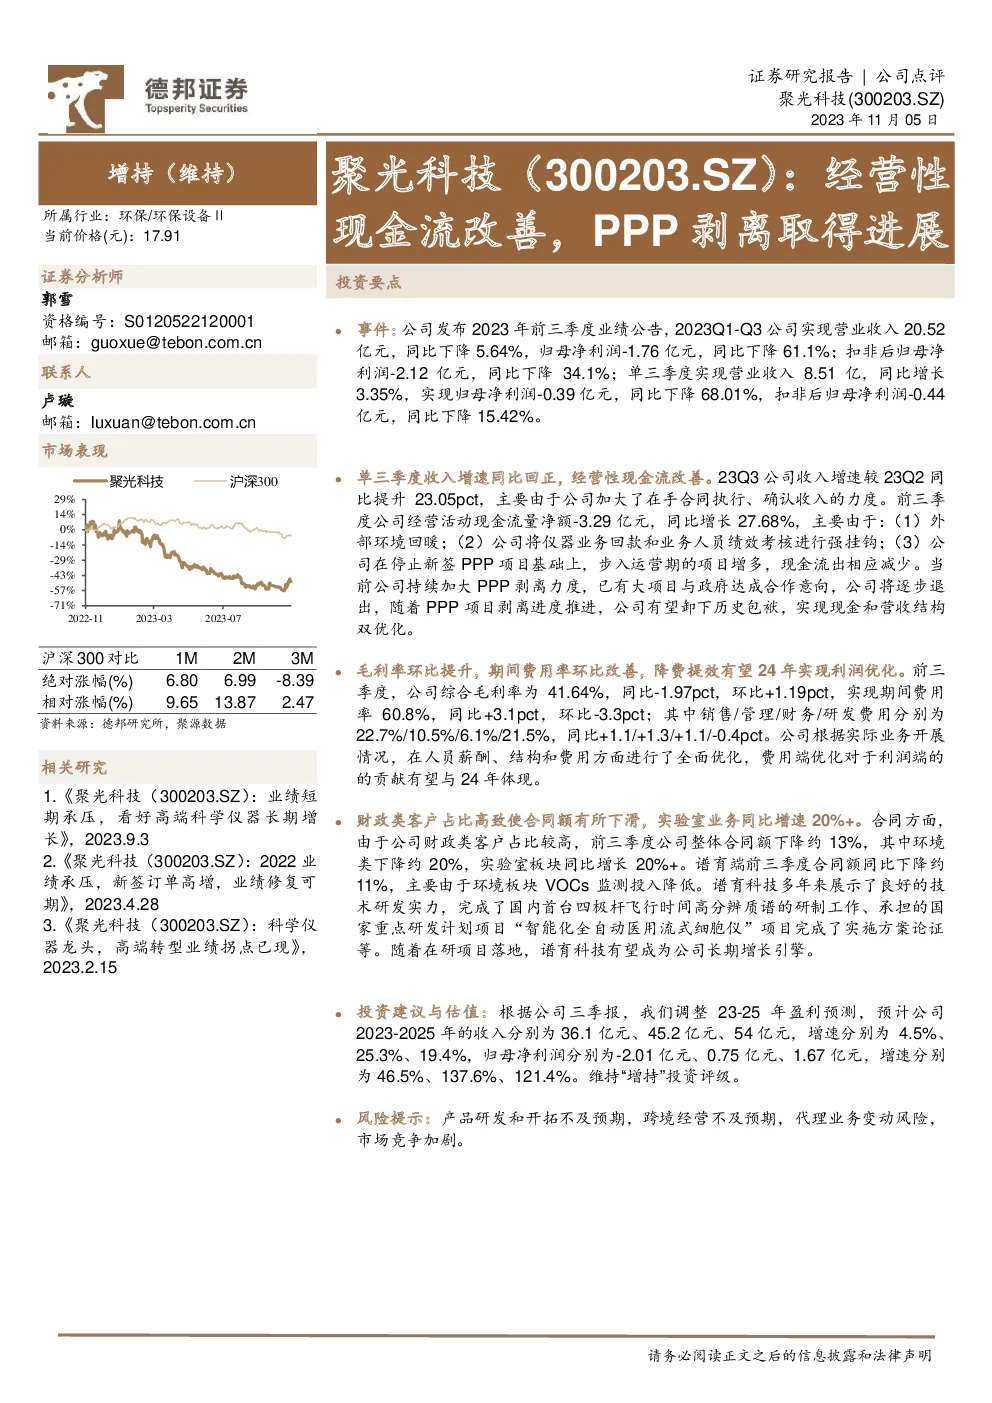
- 收入与利润表现:公司2023年前三季度实现营业收入20.52亿元,同比下降5.64%;归母净利润为-1.76亿元,同比下降61.1%;扣非后归母净利润为-2.12亿元,同比下降34.1%。单季度来看,第三季度实现营业收入8.51亿元,同比增长3.35%;归母净利润为-0.39亿元,同比下降68.01%;扣非后归母净利润为-0.44亿元,同比下降15.42%。
经营亮点:
- 收入增速回正:第三季度收入增速由负转正,同比提升23.05个百分点,主要得益于加大在手合同执行力度。
- 现金流改善:前三季度经营活动现金流量净额同比增长27.68%,原因包括外部环境回暖、强化仪器业务回款及绩效考核、PPP项目数量增加导致现金流出减少。
成本与费用控制:
- 毛利率:前三季度综合毛利率为41.64%,环比提升1.19个百分点。
- 期间费用率:总费用率为60.8%,环比下降3.3个百分点,显示费用控制有显著改善。
- 费用结构:销售、管理、财务和研发费用均有所调整,以适应业务发展需求。
业务板块表现:
- 实验室业务同比增长20%以上,成为主要增长点。
- 虽然合同总额有所下滑,但实验室板块保持了较高增长速度。
- 谱育科技作为公司重要子公司,展示出良好的研发能力,如成功研制国内首台四极杆飞行时间高分辨质谱,并参与国家重点研发计划项目。
未来展望:
- 预计2023-2025年的收入分别增长4.5%、25.3%、19.4%,归母净利润分别为-2.01亿元、0.75亿元、1.67亿元,增速分别为46.5%、137.6%、121.4%。
- 维持“增持”投资评级,但需关注产品研发、跨境经营、代理业务变动以及市场竞争风险。
此报告通过分析公司2023年前三季度的业绩,强调了收入增速回正、现金流改善、成本控制优化、特定业务板块的增长以及未来的盈利预期,同时指出了潜在的风险因素,为投资者提供了全面的决策参考。