想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
食品饮料行业周报摘要
主要看点:
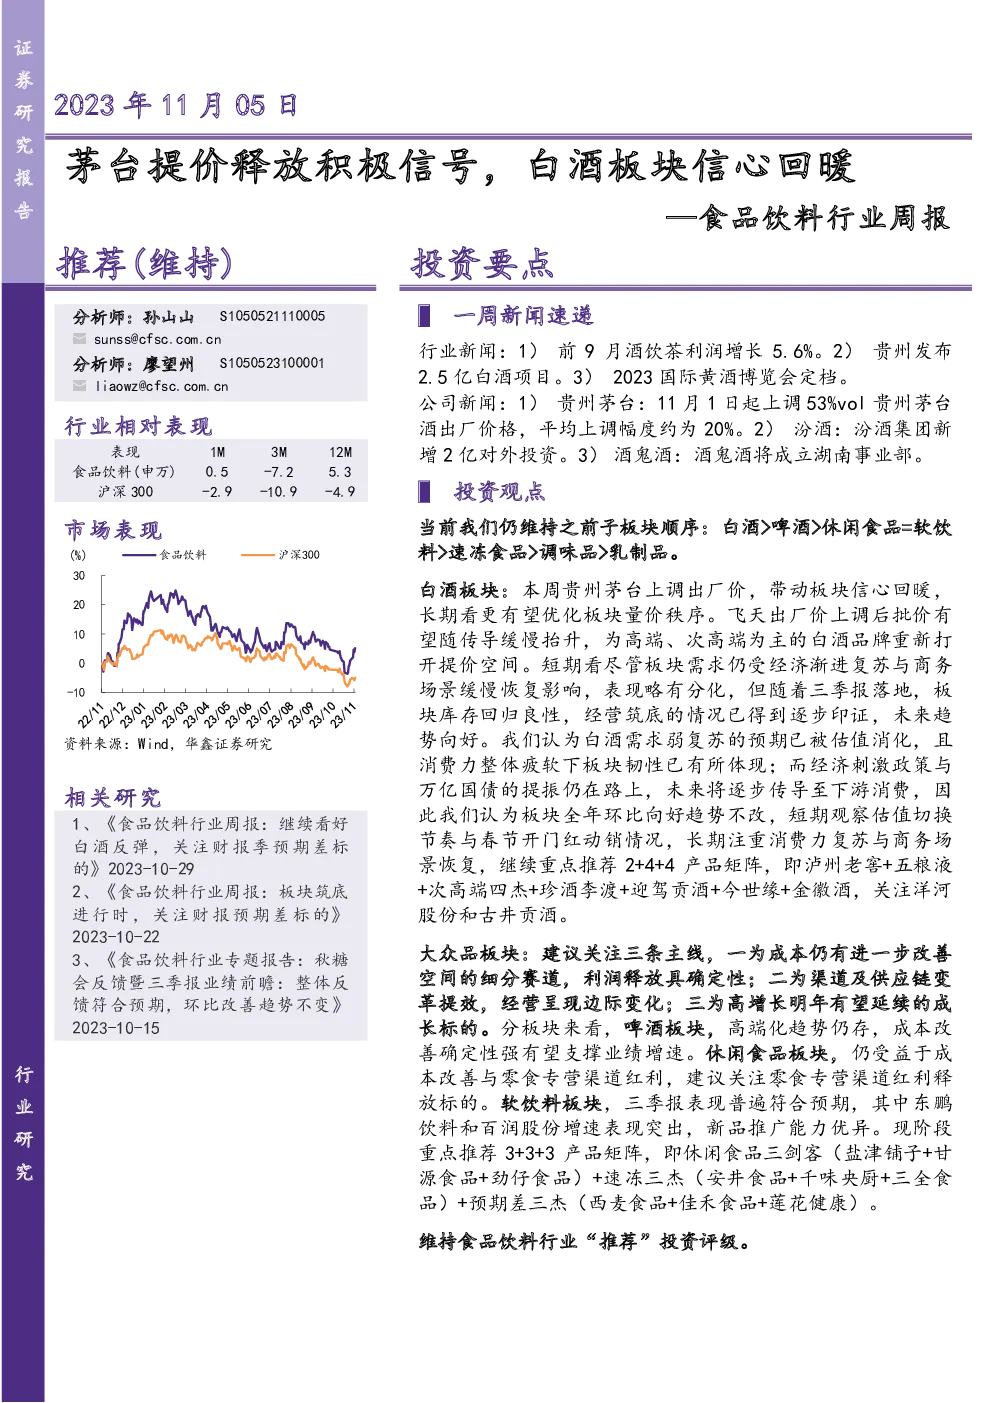
- 茅台提价:茅台宣布自11月1日起上调53%vol贵州茅台酒出厂价格,平均上调幅度约为20%,此举释放出积极信号,提振行业信心。
- 板块回暖:白酒板块因茅台的提价动作,信心显著回暖。长期来看,这有助于优化板块内的量价平衡。
- 库存与预期:尽管当前市场需求受到经济复苏步伐和商务场景恢复的影响,存在一定的分化,但随着三季报的发布,板块库存情况良好,经营基础稳固。
- 投资策略:维持白酒>啤酒>休闲食品=软饮料>速冻食品>调味品>乳制品的投资顺序。推荐产品矩阵包括:泸州老窖、五粮液、次高端四杰、珍酒李渡、迎驾贡酒、今世缘、金徽酒,同时关注洋河股份和古井贡酒。
- 大众品关注:建议关注成本改善空间大、渠道与供应链变革带来边际变化以及高增长潜力的标的。啤酒板块看好高端化趋势与成本改善,休闲食品板块受益于成本降低与渠道红利。
- 盈利预测与评级:维持食品饮料行业“推荐”投资评级。
风险提示:
- 疫情波动风险、宏观经济波动风险、业绩不及预期风险、行业竞争风险、食品安全风险、政策变动风险、消费税与生产风险、原材料价格波动风险。
关注公司与盈利预测:
- 茅台:11月1日起出厂价上调约20%,股价1811.24元,PE 25.71倍,给予买入评级。
- 五粮液:股价159.67元,PE 20.93倍,给予买入评级。
- 泸州老窖:股价221.28元,PE 24.86倍,给予买入评级。
- 山西汾酒:股价249.58元,PE 23.95倍,给予买入评级。
- 洋河股份:股价121.11元,PE 14.23倍,给予买入评级。
- 酒鬼酒:股价75.96元,PE 33.61倍,给予买入评级。
- 舍得酒业:股价114.9元,PE 15.83倍,给予买入评级。
- 金徽酒:股价27.15元,PE 28.88倍,给予买入评级。
- 古井贡酒:股价273.65元,PE 25.34倍,给予买入评级。
结论:
食品饮料行业整体表现出稳健态势,尤其是在白酒板块,通过茅台的提价举措,行业信心显著增强。投资者应关注成本改善、渠道优化与高增长潜力的细分领域,特别是啤酒与休闲食品。总体而言,行业前景向好,维持“推荐”投资评级。