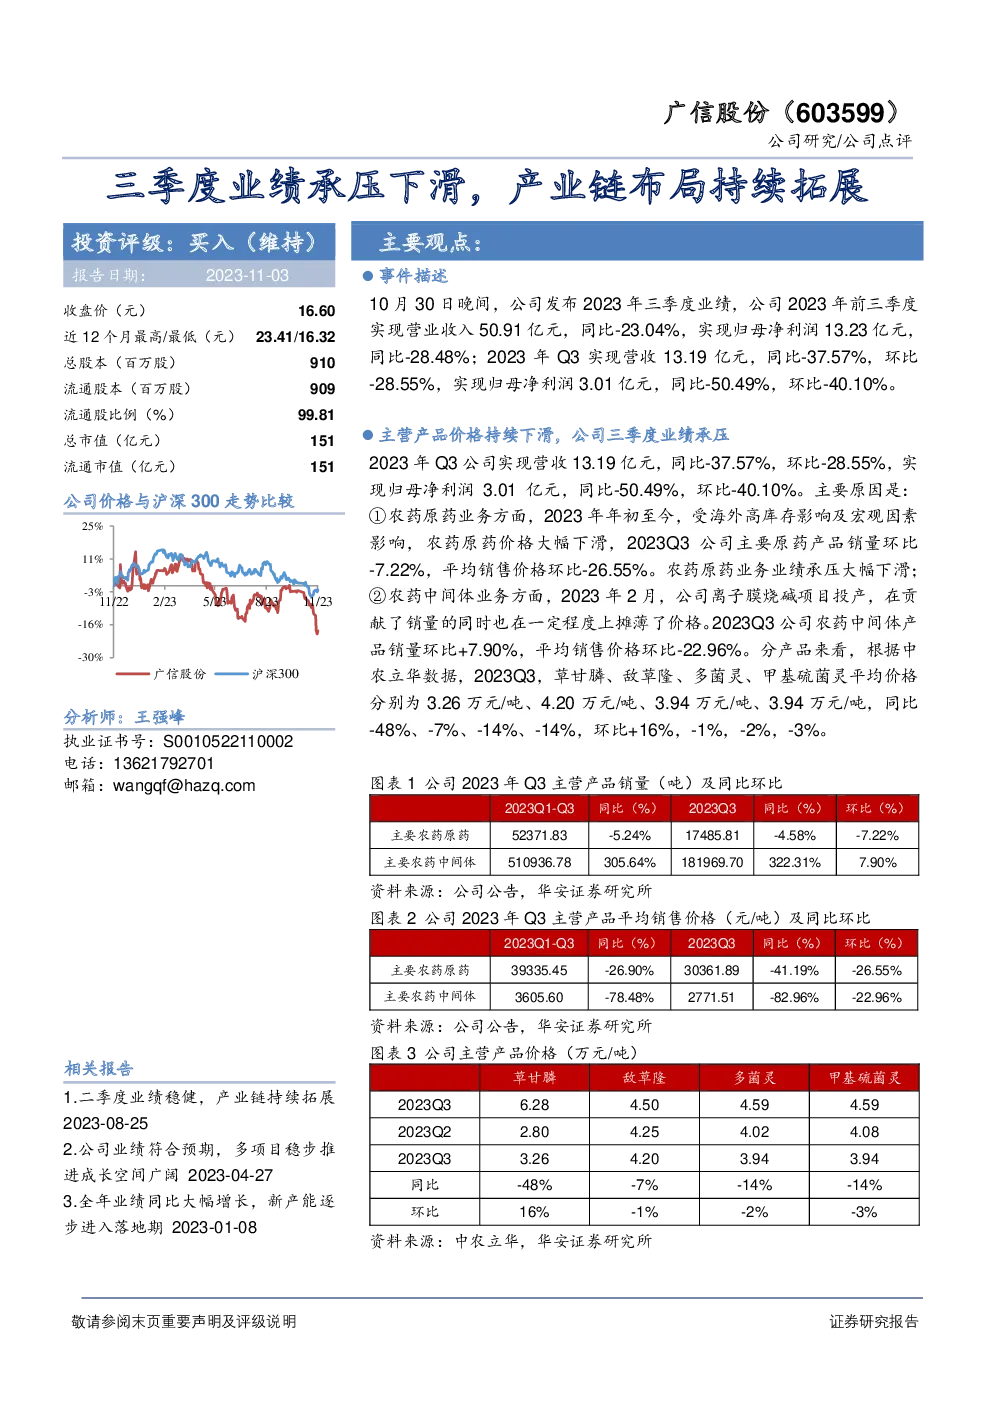
广信股份(603599):业绩承压,产业链布局持续拓展
业绩回顾
- 2023年三季度业绩:营业收入50.91亿元,同比下降23.04%,归母净利润13.23亿元,同比下降28.48%。
- 2023年Q3:实现营收13.19亿元,同比下滑37.57%,环比下降28.55%,归母净利润3.01亿元,同比减少50.49%,环比减少40.10%。
业绩压力原因
- 农药原药业务:受海外高库存影响及宏观因素,农药原药价格大幅下滑。2023Q3销量环比下降7.22%,平均销售价格环比下跌26.55%。
- 农药中间体业务:离子膜烧碱项目的投产虽贡献了销量,但摊薄了价格。农药中间体销量环比增长7.90%,平均销售价格环比下滑22.96%。
产品价格与销量情况
- 2023Q3:草甘膦、敌草隆、多菌灵、甲基硫菌灵的平均价格分别为3.26万元/吨、4.20万元/吨、3.94万元/吨、3.94万元/吨,同比分别下降48%、-7%、-14%、-14%,环比上涨16%、-1%、-2%、-3%。
财务指标与预测
- 盈利预测:预计2023-2025年归母净利润分别为16.39亿元、23.45亿元、26.11亿元,同比增长-29.2%、+43.1%、+11.3%。
- PE:对应PE分别为9.22、6.44、5.79倍。
- 评级:维持“买入”。
风险提示
- 下游需求不足
- 新产能投产延迟
- 市场竞争加剧
- 安全生产风险
- 环境保护风险
- 宏观政策变化
重要财务数据
- 2023E:营业收入预计6923亿元,净利润1639亿元。
- 2024E:营业收入预计10770亿元,净利润2345亿元。
- 2025E:营业收入预计11417亿元,净利润2611亿元。
财务比率
- ROE:2023E为16.9%,2024E为19.4%,2025E为17.7%。
- EPS:2023E为1.80元,2024E为2.58元,2025E为2.87元。
- P/E:2023E为9.22倍,2024E为6.44倍,2025E为5.79倍。
投资策略
看好公司产业链带来的成本优势,以及加速布局医药中间体和新材料领域的潜力,预计盈利能力将有所提升。维持“买入”评级。
甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。