想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
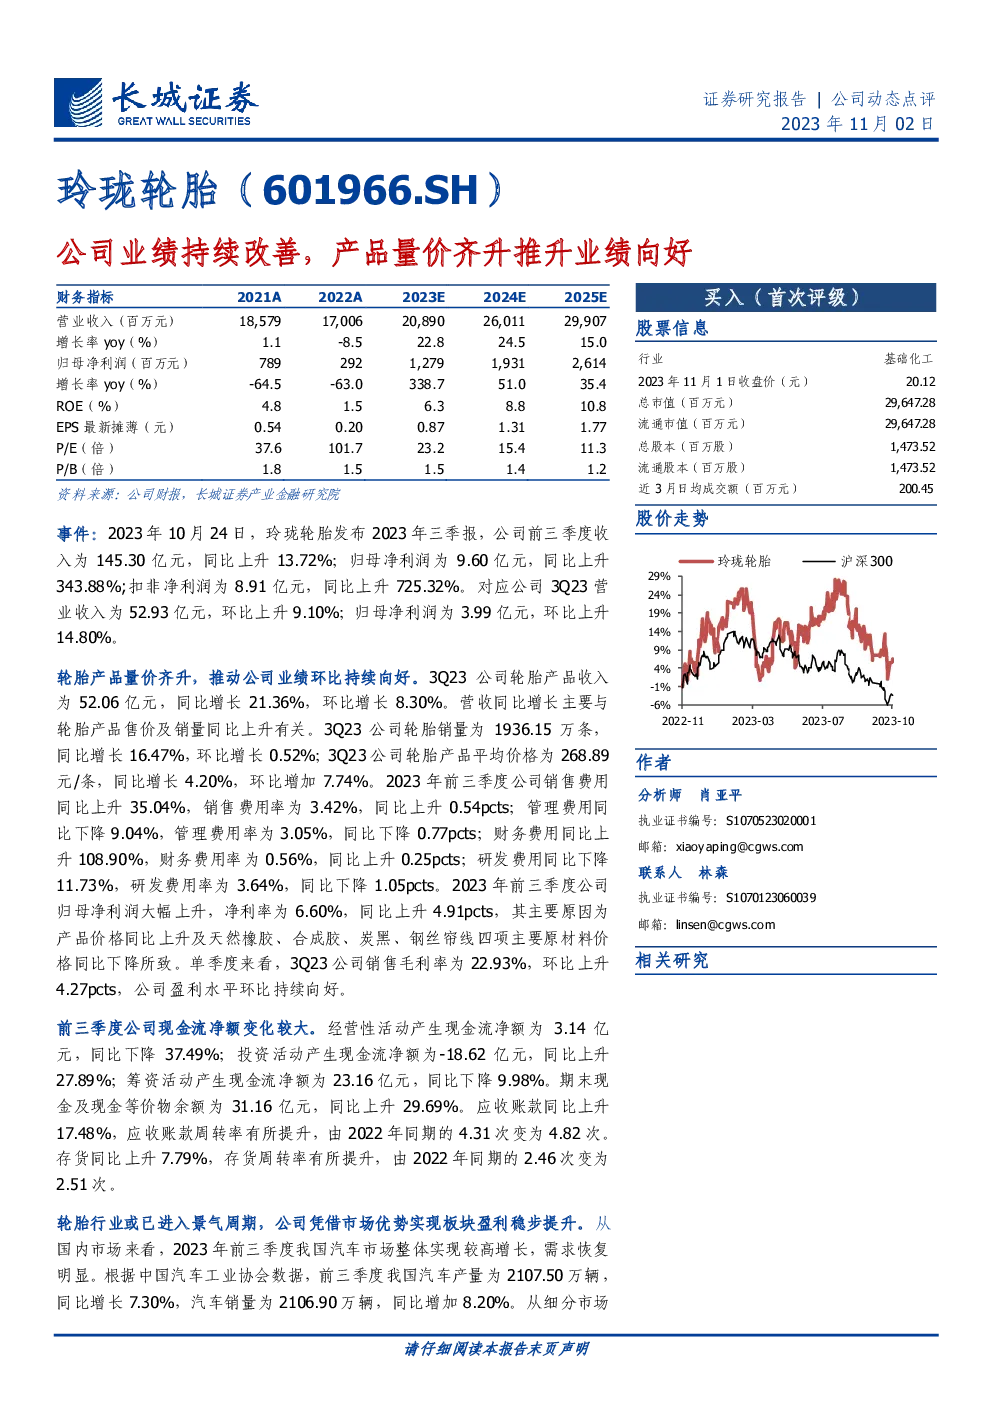
根据提供的文字内容,玲珑轮胎(601966.SH)的业绩呈现出持续改善的趋势,主要得益于产品量价齐升的驱动。以下是关键信息的总结:
财务表现概览:
- 营业收入:从2021年的185.79亿元增长至2023年的预计208.90亿元,预计2024年进一步增长至260.11亿元。
- 归母净利润:从2021年的7.89亿元增长至2023年的12.79亿元,预计2024年达到19.31亿元,2025年预计为26.14亿元。
- 增长率:营业收入年复合增长率预计为22.84%,归母净利润年复合增长率预计为50.96%。
成本控制与利润率:
- 成本控制:2023年第三季度,公司销售费用、管理费用、财务费用和研发费用均有所优化,费用率分别下降了0.54个百分点、0.77个百分点、0.25个百分点和1.05个百分点。
- 盈利能力:净利率从2021年的4.8%增长至2023年的6.60%,2024年预计为7.4%,2025年预计为8.7%。
现金流状况:
- 经营现金流:2023年前三个季度,经营活动产生的现金流净额为3.14亿元,相比去年有所下降,但整体呈现稳定状态。
- 资产质量:应收账款和存货周转率均有提升,表明公司运营效率有所增强。
市场趋势与增长动力:
- 轮胎行业:预计轮胎行业已进入景气周期,国内市场与海外市场的需求增长,尤其是新能源汽车轮胎市场,推动了公司业绩的稳步提升。
- 产品与市场:公司产品线丰富,特别是在新能源汽车轮胎领域,与全球知名车企合作,市场份额稳步提高。
- 研发投入:公司持续加大研发投入,拥有先进的科研平台和实验室,技术水平处于世界领先地位,推动产品创新和性能提升。
评级与建议:
- 首次覆盖,给予“买入”评级,基于轮胎行业景气度提升、公司产品竞争力增强、全球化布局及新建产能的预期。
风险提示:
- 原材料价格波动风险、需求不及预期风险、贸易壁垒风险和汇率风险。
综上所述,玲珑轮胎通过优化成本结构、提升盈利能力、加强市场布局和研发投入,展现了持续向好的业绩趋势,尤其是在新能源汽车轮胎领域表现突出,为投资者提供了较好的投资机会。