本研报分析了公司于2023年的财务表现及其业务进展。以下是总结的关键要点:
财务业绩:
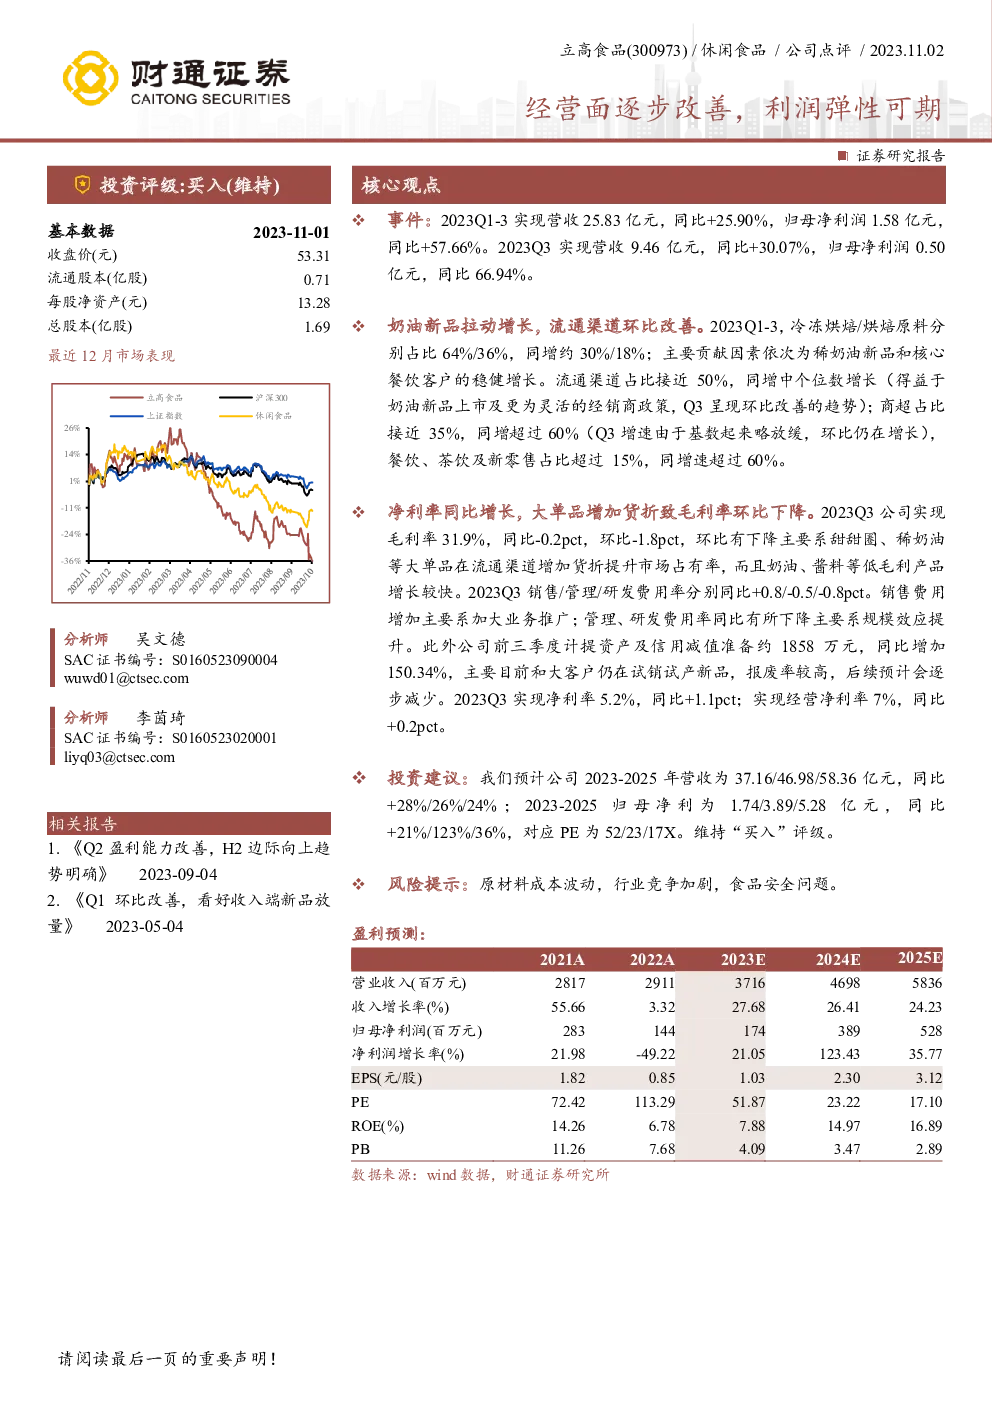
- 营收与利润增长:公司在2023年第一季度至第三季度实现了营收25.83亿元,同比增长25.90%,归母净利润1.58亿元,同比增长57.66%。在第三季度,营收达到9.46亿元,同比增长30.07%,归母净利润为0.50亿元,同比增长66.94%。
业务板块与渠道发展:
- 产品结构:冷冻烘焙产品占总营收的64%,烘焙原料占36%。冷冻烘焙产品的增长尤为显著,主要是由新品稀奶油的推动和核心餐饮客户稳定的增长所带动。
- 渠道分布:流通渠道占比接近50%,显示出奶油新品的成功上市和更灵活的经销商策略,导致第三季度呈现环比改善趋势。商超渠道占比约为35%,实现了超过60%的增长,尽管第三季度的增速略有放缓,但仍保持正向增长。餐饮、茶饮及新零售渠道占比超过15%,实现了超过60%的增速。
成本与费用控制:
- 毛利率变动:虽然2023年第三季度的毛利率为31.9%,较上年同期微降0.2个百分点,但环比下降1.8个百分点,主要是由于流通渠道内大单品如甜甜圈和稀奶油增加了货折以提升市场份额,以及奶油和酱料等低毛利产品增长较快所致。
- 费用率:销售费用率同比增加0.8个百分点,主要原因是加大了业务推广力度;管理费用率和研发费用率分别同比下降0.5和0.8个百分点,主要得益于规模效应的提升。
- 资产与信用减值:公司前三季度计提了约1858万元的资产及信用减值准备,同比增长150.34%,这主要是因为与大客户在试销试产新品期间的高报废率,但预计未来这一情况会逐渐改善。
投资建议与风险提示:
- 增长预测:预计公司2023-2025年的营收分别为37.16亿元、46.98亿元和58.36亿元,分别同比增长28%、26%和24%;同期归母净利润分别为1.74亿元、3.89亿元和5.28亿元,分别同比增长21%、123%和36%。
- 估值与评级:基于以上预测,公司当前估值合理,对应市盈率为52倍、23倍和17倍,维持“买入”评级。
- 风险考量:报告强调了原材料成本波动、行业竞争加剧和食品安全问题可能对公司的运营和盈利产生负面影响的风险。
这份报告提供了对公司财务状况、业务发展、成本控制、渠道布局和未来增长潜力的全面分析,并给出了相应的投资建议,同时提醒了潜在的风险因素。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。