发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
业绩与财务表现
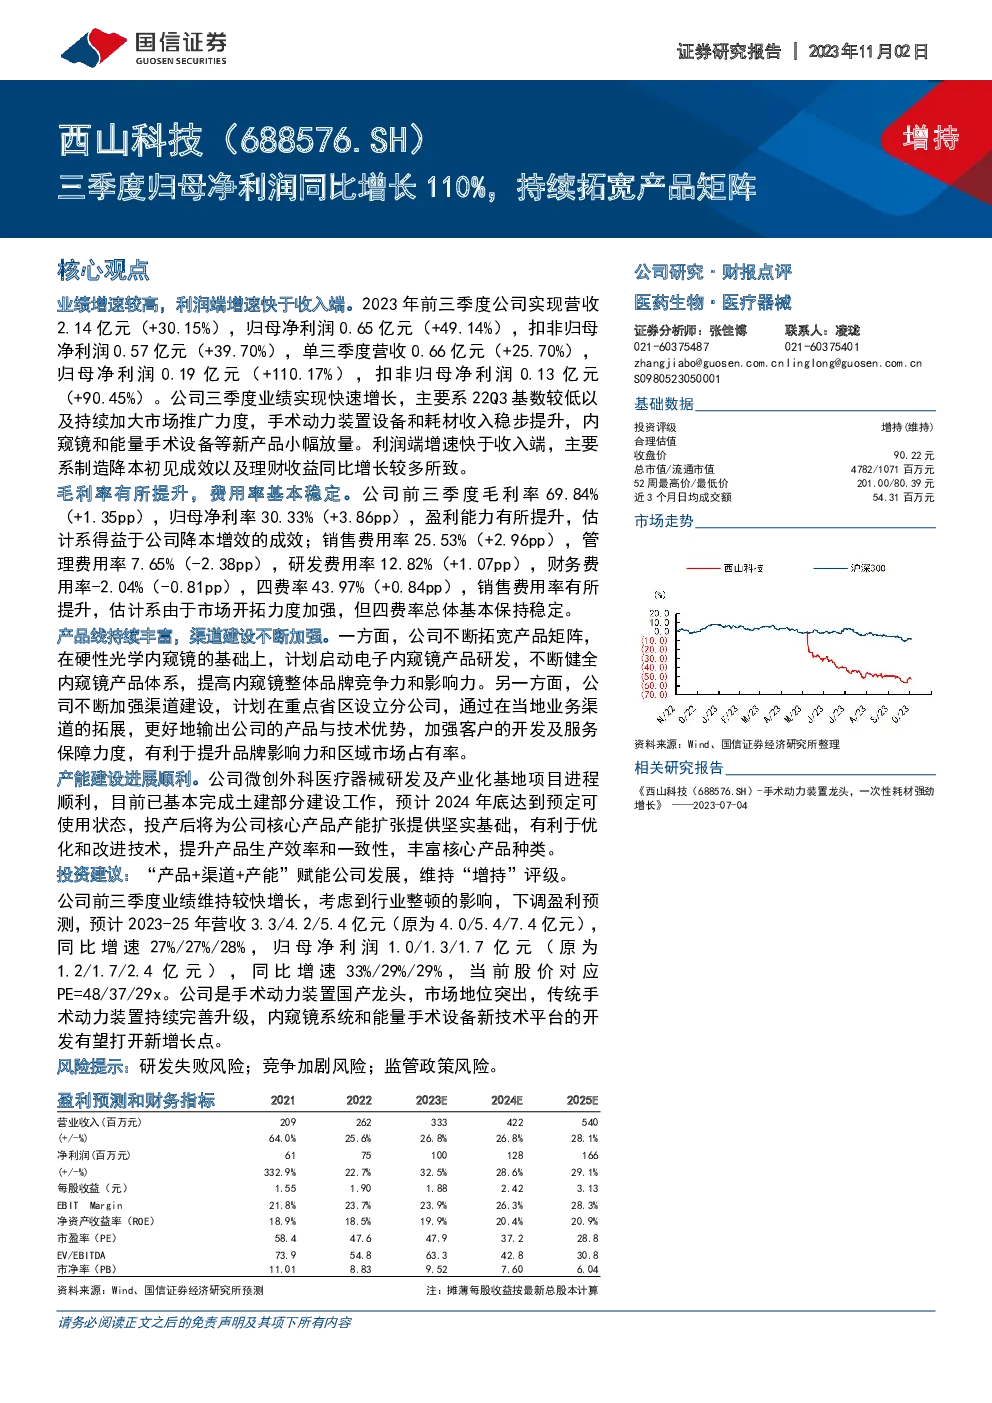
- 2023年前三季度:公司实现营收2.14亿元,同比增长30.15%;归母净利润0.65亿元,同比增长49.14%;扣非归母净利润0.57亿元,同比增长39.70%。
- 第三季度:单季度营收0.66亿元,同比增长25.70%;归母净利润0.19亿元,同比增长110.17%;扣非归母净利润0.13亿元,同比增长90.45%。
增长驱动因素
- 高增长主要由22Q3低基数效应、持续市场推广、手术动力装置设备与耗材收入增长、以及内窥镜和能量手术设备的小幅放量共同推动。
- 利润端增长快于收入端,原因在于制造成本的降低效果显现和理财收益的显著增长。
财务指标与成本控制
- 盈利能力:前三季度毛利率提升至69.84%,归母净利率增至30.33%,表明公司通过降本增效策略提高了盈利能力。
- 费用率:销售费用率为25.53%,管理费用率为7.65%,研发费用率为12.82%,财务费用率为-2.04%,总费用率为43.97%,相比去年同期有所上升。
产品与渠道战略
- 产品线扩展:计划开发电子内窥镜产品,以丰富内窥镜产品体系,增强整体品牌竞争力。
- 渠道建设:在重点省区设立分公司,加强当地市场的产品推广和服务,提高客户开发能力和服务保障力度。
产能建设
- 基地项目进展顺利,预计2024年底投入使用,将为公司核心产品产能扩张提供支持,优化技术、提高生产效率与产品质量,扩充产品种类。
投资建议与风险提示
- 投资建议:综合考虑“产品+渠道+产能”的战略优势,维持“增持”评级。
- 盈利预测调整:考虑到行业整顿影响,调整2023-2025年的营收预测至3.3/4.2/5.4亿元,净利润预测至1.0/1.3/1.7亿元。
- 风险提示:包括研发失败、市场竞争加剧、以及监管政策变化的风险。
请注意,上述内容是对提供的文本内容进行的总结和分析,旨在提供一个清晰、易于理解的概览。如有需要,您可以进一步参考原始文本内容。