发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
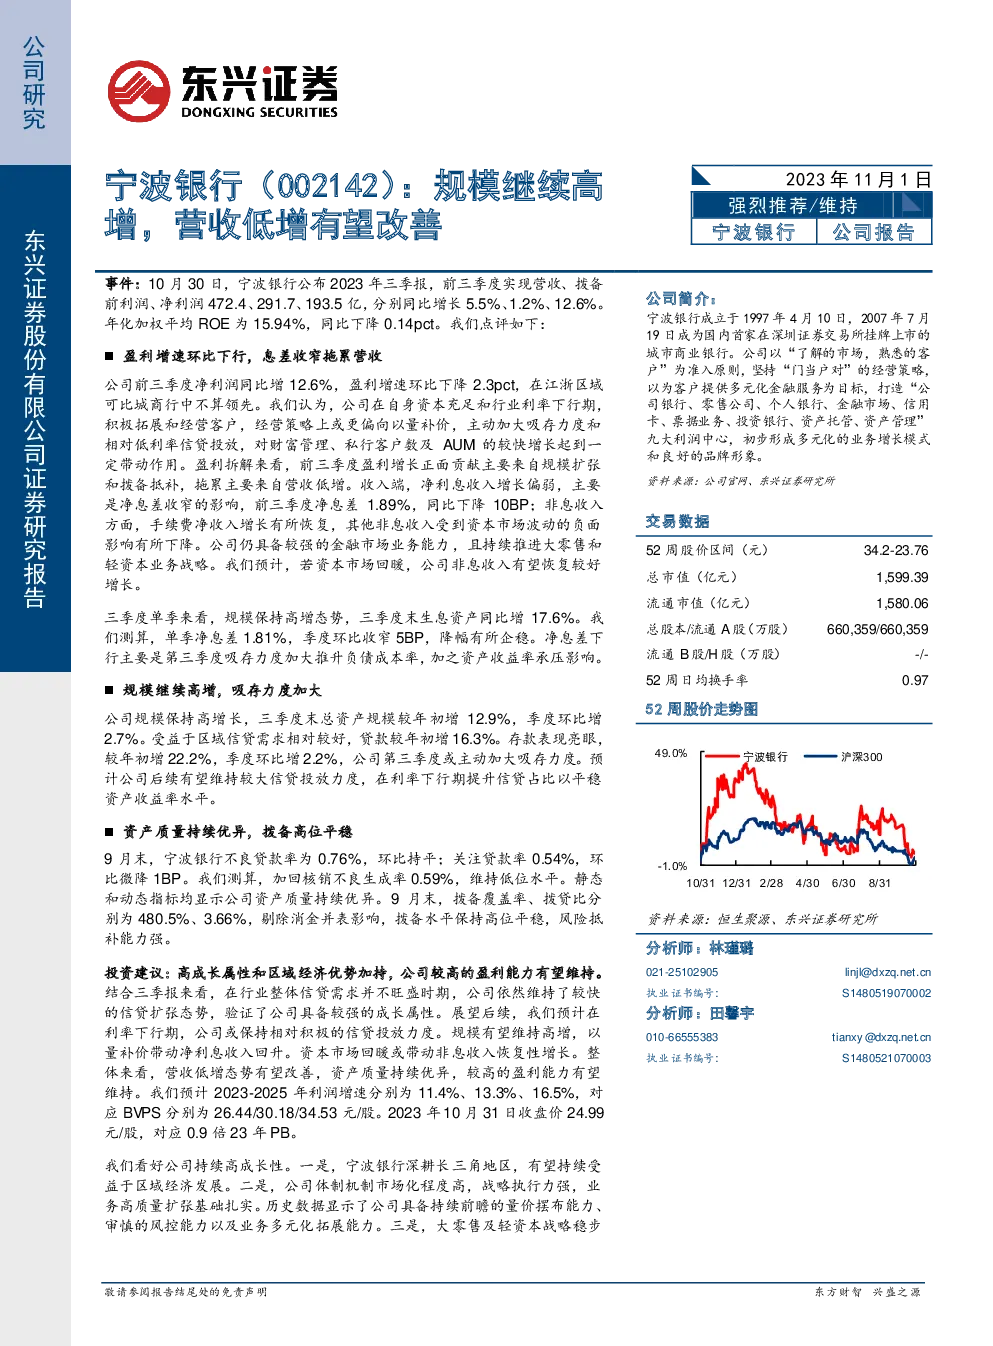
宁波银行(002142)的最新研报指出,公司规模继续呈现高增长态势,而营收增长则略显疲软,预计未来有望改善。以下是研报的主要要点:
1. 盈利增速与规模增长
- 净利润:2023年前三季度,宁波银行净利润同比增长12.6%,虽较二季度有所下降,但仍保持稳定增长。
- 规模扩张:公司规模持续高增,三季度末总资产同比增长12.9%,贷款较年初增长16.3%,存款增长22.2%,显示出强劲的业务扩张动力。
2. 息差与收入情况
- 净息差:三季度单季净息差为1.81%,环比下降5BP,表明吸存力度加大导致负债成本上升,但这一趋势有所企稳。
- 收入拆解:净利息收入增长乏力,主要受净息差收窄影响;非息收入中手续费净收入有所恢复,其他非息收入因市场波动有所下降。公司金融市场业务能力依然强大,且持续推动大零售和轻资本业务战略。
3. 资产质量和拨备水平
- 资产质量:截至9月末,不良贷款率0.76%,关注贷款率0.54%,资产质量继续保持优异状态。
- 拨备水平:拨备覆盖率高达480.5%,拨贷比3.66%,即使考虑消费金融并表影响,拨备水平依然稳健。
4. 投资建议
- 盈利预测:预计2023-2025年利润增速分别为11.4%、13.3%、16.5%,对应每股收益从26.44元增加至34.53元。
- 估值:当前股价对应2023年市净率0.9倍,看好公司持续的高成长性,特别是其深耕长三角地区的地域优势、高效的战略执行能力和多元化的业务布局。
5. 风险提示
- 经济复苏、实体需求恢复可能不及预期;
- 扩表速度、净息差水平、资产质量面临外部冲击。
结论
宁波银行凭借其在规模增长、资产质量、以及高盈利能力等方面的优势,被维持“强烈推荐”评级。尽管当前营收增长相对疲软,但预计随着宏观经济环境的改善和公司策略的调整,未来营收低增态势将得到改善。公司的持续成长性、区域经济优势、高效的战略执行以及多元化的业务布局为其提供了稳固的基础。