发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
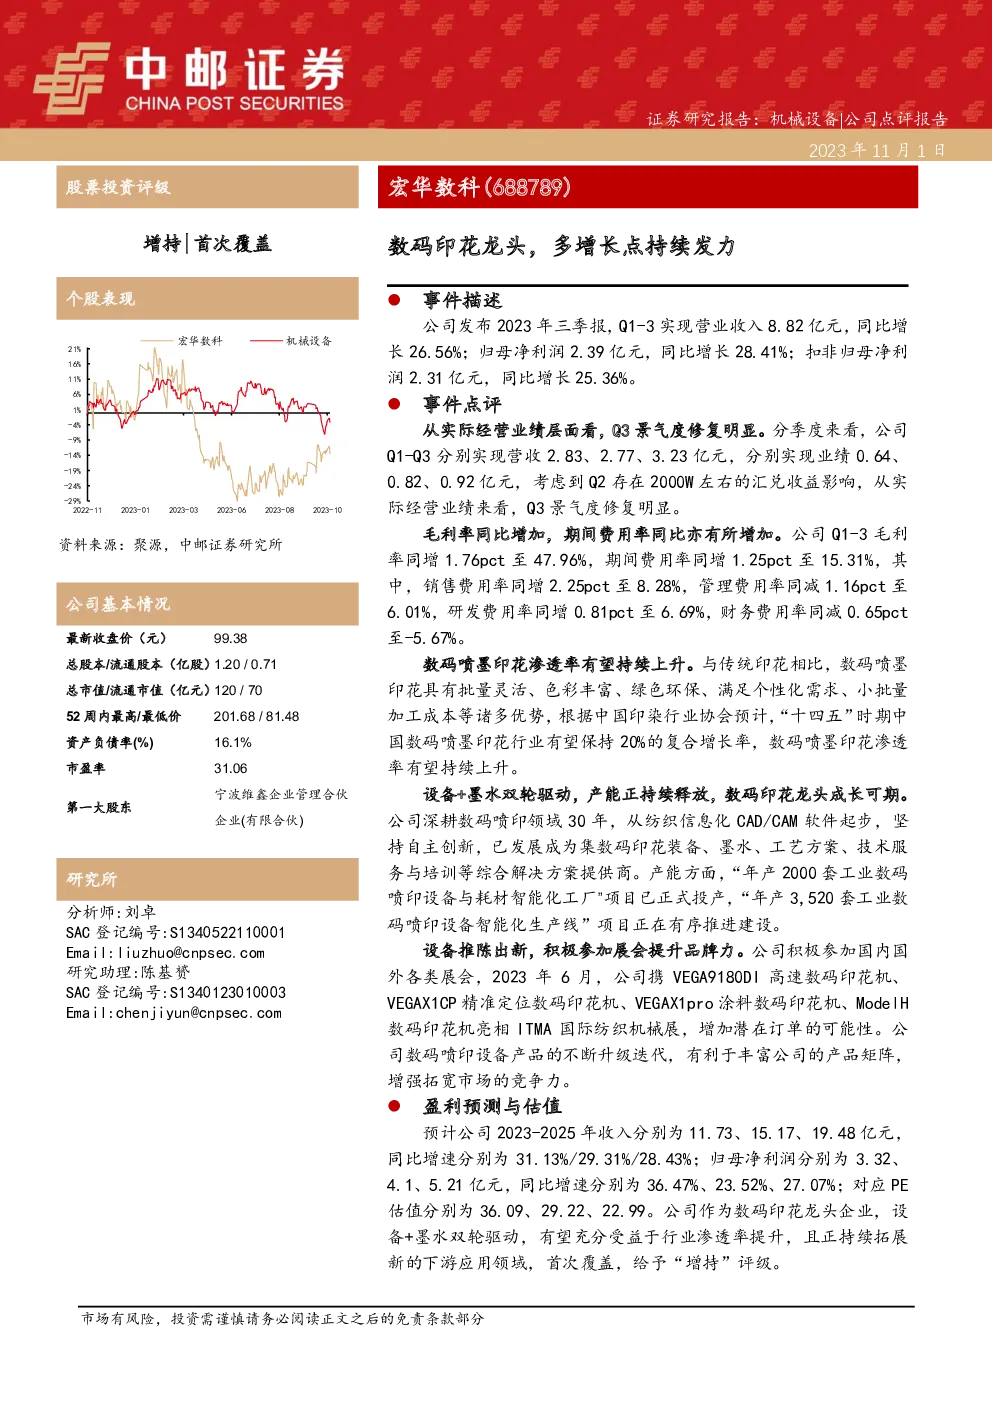
公司2023年三季报概览
经营业绩
- 总营收:2023年前三季累计实现8.82亿元,较去年同期增长26.56%。
- 净利润:归母净利润为2.39亿元,同比增长28.41%;扣非归母净利润为2.31亿元,同比增长25.36%。
季度表现
- 分季度:Q1、Q2、Q3分别实现营收2.83亿、2.77亿、3.23亿;业绩分别为0.64亿、0.82亿、0.92亿。
- Q3亮点:考虑第二季度约2000万元的汇兑收益影响,实际经营业绩显示第三季度景气度显著恢复。
成本与费用
- 毛利率:前三个季度毛利率增加1.76个百分点至47.96%。
- 期间费用率:增加1.25个百分点至15.31%,其中销售费用率增加2.25个百分点至8.28%,管理费用率减少1.16个百分点至6.01%,研发费用率增加0.81个百分点至6.69%,财务费用率减少0.65个百分点至-5.67%。
行业趋势与机遇
- 数码喷墨印花渗透率:预计“十四五”期间,中国数码喷墨印花行业复合增长率可达20%,市场前景广阔。
发展策略与进展
- 设备与产能:公司持续优化数码印花装备,推进产能释放,包括“年产2000套工业数码喷印设备与耗材智能化工厂”的投产和“年产3,520套工业数码喷印设备智能化生产线”的建设。
- 产品创新:通过参与国际展会(如ITMA国际纺织机械展)展示新产品,如VEGA9180DI、VEGAX1CP、VEGAX1pro、ModelH等,以提升品牌影响力和增加潜在订单。
风险考量
- 数码印花渗透率:面临行业渗透率上升速度低于预期的风险。
- 市场竞争:存在加剧的竞争压力,可能影响公司的市场份额和盈利能力。
结论
公司2023年三季报显示稳健增长,特别是第三季度业绩的显著恢复,表明其在数码喷墨印花领域的竞争优势持续增强。通过设备与墨水的双轮驱动以及产能的持续释放,公司展现出强劲的增长潜力。然而,行业竞争加剧和数码印花渗透率增长的不确定性仍需密切关注。