找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
公司2023年三季报分析
收入与利润增长
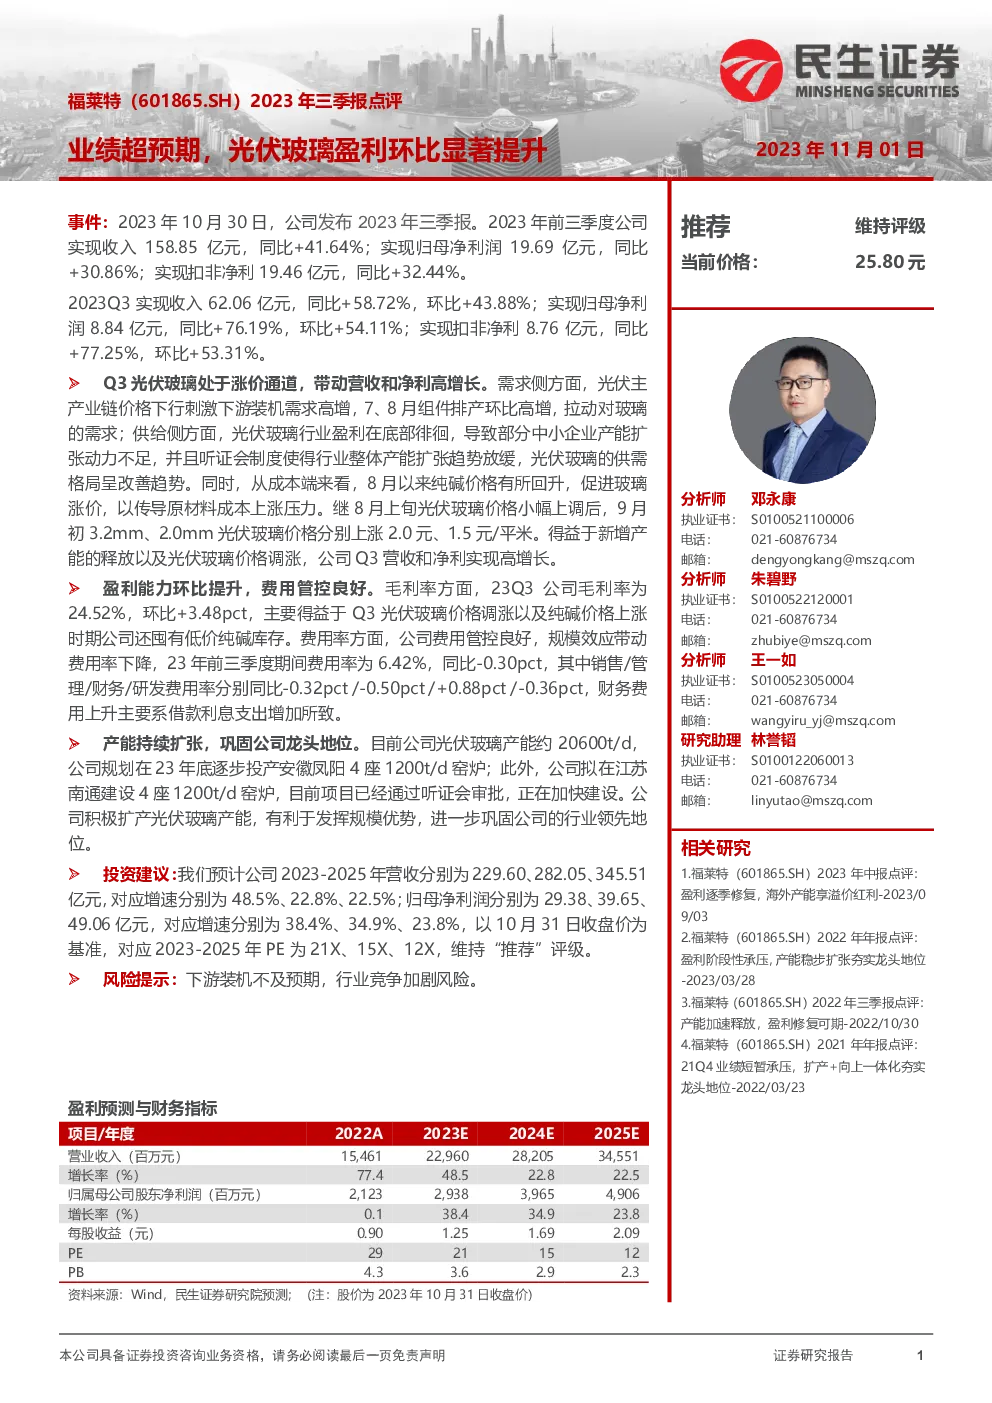
- 收入:2023年前三季度,公司总收入达到158.85亿元,同比增长41.64%。
- 净利润:归母净利润为19.69亿元,同比增长30.86%;扣非净利为19.46亿元,同比增长32.44%。
- 季度表现:2023年第三季度,公司收入62.06亿元,同比增长58.72%,环比增长43.88%;净利润8.84亿元,同比增长76.19%,环比增长54.11%。
行业趋势与影响
- 需求增长:光伏主产业链价格下行促进了下游装机需求的显著增长,7、8月组件排产环比增加,增强了对光伏玻璃的需求。
- 供给调整:光伏玻璃行业盈利在低点徘徊,导致中小企业产能扩张动力减弱,加之听证会制度限制了整体产能扩张,行业供需格局呈现改善趋势。
- 成本变动:8月以来,纯碱价格回升,促使光伏玻璃价格上调,公司利用前期低价纯碱库存,有效应对成本上涨压力。
盈利能力与费用控制
- 毛利率:23Q3毛利率为24.52%,环比提升3.48个百分点,主要得益于光伏玻璃价格上调及成本控制。
- 费用管理:期间费用率为6.42%,同比下降0.30个百分点,各费用率(销售、管理、财务、研发)均有所优化,财务费用增加主要由借款利息支出增加引起。
扩张计划与市场地位
- 产能扩张:公司计划在23年底前投产安徽凤阳4座1200t/d窑炉,并在江苏南通建设同类项目,加强市场竞争力。
- 行业领先地位:积极扩张产能,有助于发挥规模优势,巩固公司在行业内的领先地位。
投资建议
- 营收预测:预计2023-2025年营收分别为229.60亿元、282.05亿元、345.51亿元,年均增长率为48.5%、22.8%、22.5%。
- 净利润预测:同期归母净利润分别为29.38亿元、39.65亿元、49.06亿元,年均增长率为38.4%、34.9%、23.8%。
- 估值与评级:基于10月31日收盘价,对应2023-2025年PE分别为21X、15X、12X,维持“推荐”评级。
风险提示
- 装机不及预期:下游装机需求可能低于预期。
- 行业竞争加剧:市场竞争可能导致盈利能力下滑。