找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
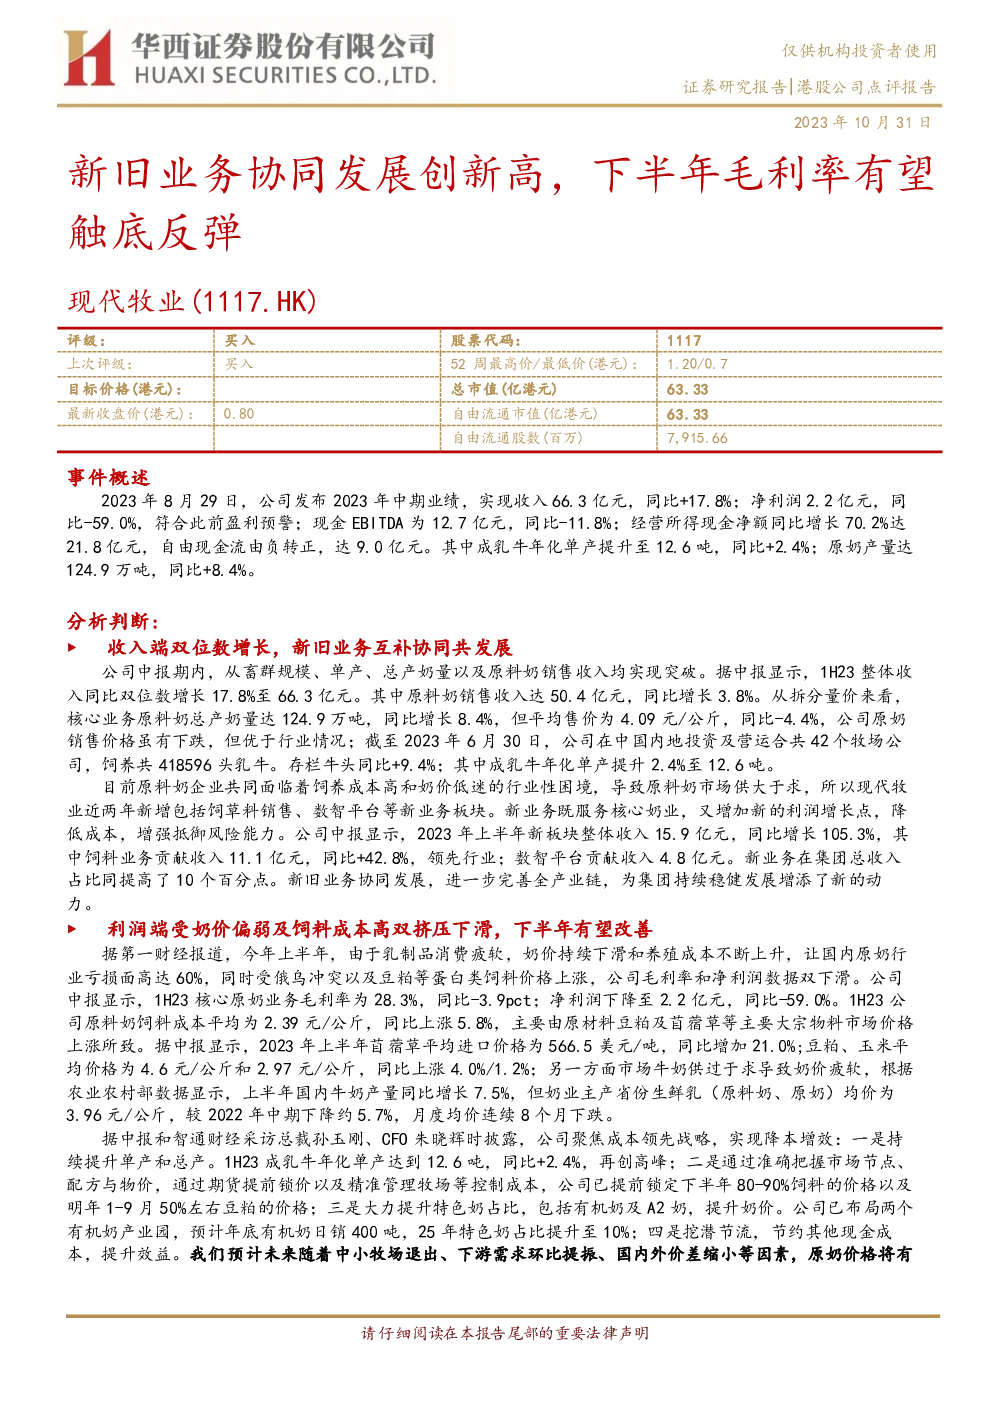
根据所提供的研报内容,对现代牧业(股票代码:1117.HK)的2023年中期业绩进行了详细分析。以下是报告的主要发现:
业绩概览
- 收入:2023年中期,现代牧业实现收入66.3亿元人民币,同比增长17.8%。
- 净利润:同期净利润为2.2亿元人民币,同比下降59.0%。
- 毛利率:核心原奶业务的毛利率为28.3%,相比去年下降3.9个百分点。
- 现金流:经营活动产生的现金流净额同比增长70.2%至21.8亿元人民币,自由现金流从负转正,达到9.0亿元人民币。
业务分析
- 新旧业务协同发展:面对行业性困境,现代牧业新增了包括饲草料销售、数智平台在内的新业务板块,以服务核心奶业并创造新的利润增长点,同时降低成本和增强抵御风险的能力。
- 成本控制:公司通过提升单产、优化成本管理和调整产品结构等方式,实现了成本的有效控制。例如,通过锁定部分饲料价格、提高特色奶占比等策略,旨在提升整体盈利能力。
- 现金流表现:得益于内部成本控制和外部协同潜力的挖掘,经营所得现金净额显著增长,自由现金流转正,显示出良好的现金流变现能力。
未来展望
- 利润改善预期:预计下半年原奶业务的毛利率将触底反弹,原因包括中小牧场的退出、下游需求的环比提振以及国内外价差缩小等因素,推动原奶价格有望开启上行周期。
- 财务状况稳定:现代牧业连续三年获得标准普尔的“BBB”投资级信用评级,财务杠杆稳定,有助于应对行业低谷,同时保持正的自由现金流。
投资建议
- 长期来看,随着国内消费市场的回暖和行业整合,现代牧业的原奶产能将加速释放,凭借其成本优势和新旧业务的协同效应,预期下半年利润会明显改善。因此,上调了公司的收入和净利润预测,并维持“买入”评级。
风险提示
- 新生儿人口数量持续下降、食品安全问题、原奶价格波动和碳减排政策对畜牧业的影响均为潜在风险点。
综上所述,现代牧业在面对行业挑战的同时,通过多元化的业务布局和成本控制策略,展现了稳健的财务表现和成长潜力,未来有望在市场中占据更为有利的地位。