在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
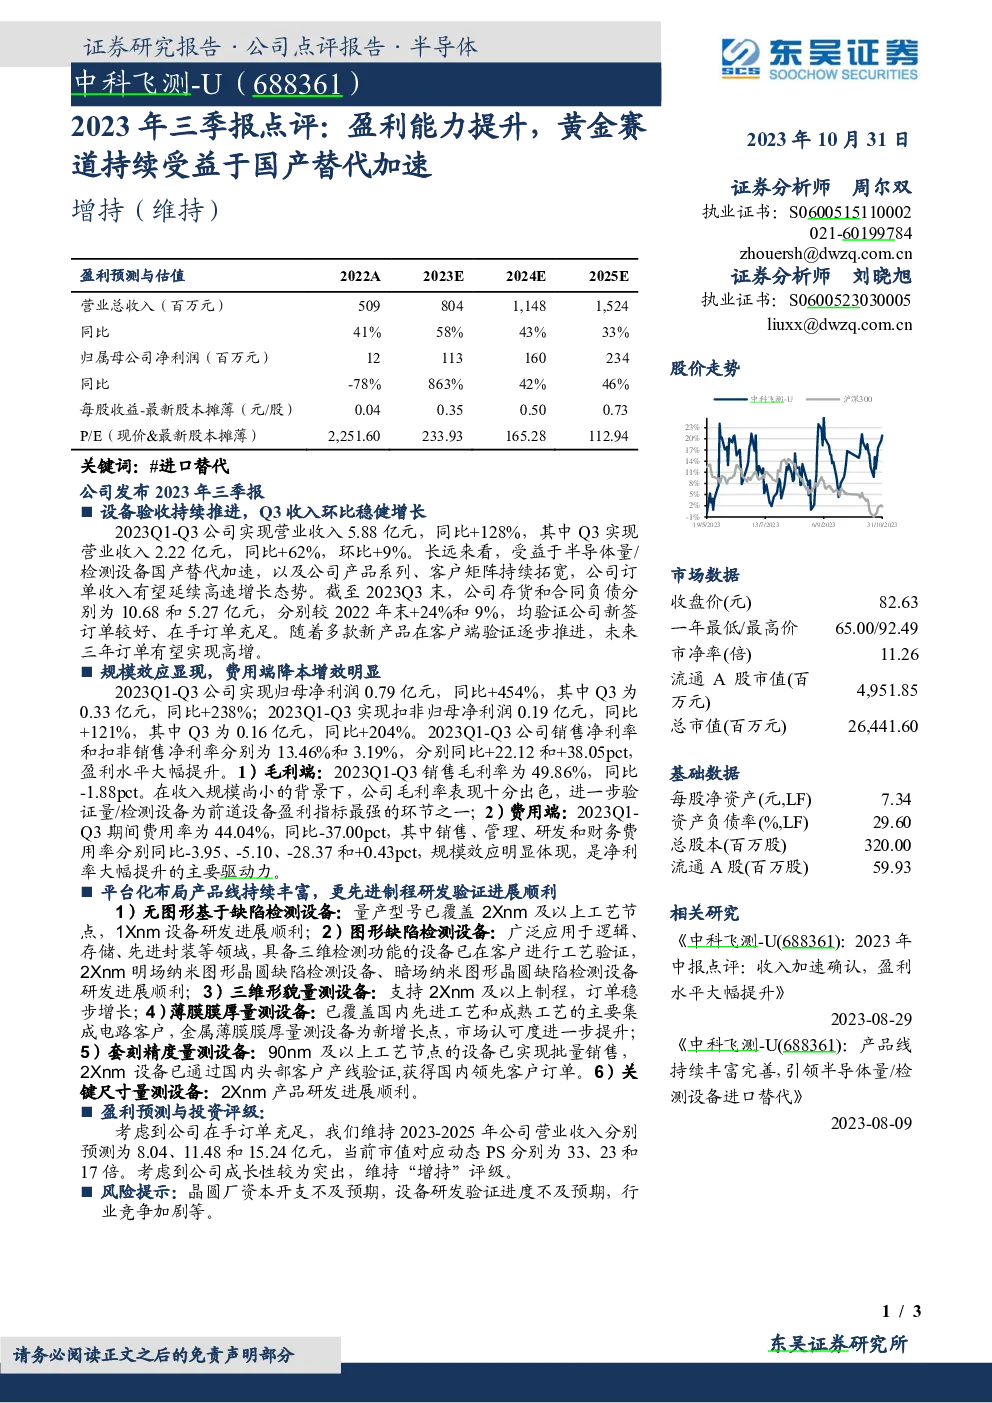
公司盈利预测与估值分析
主要预测数据概览:
关键业绩亮点:
- 收入增长:2023年第三季度,公司实现营业收入2.22亿,同比增长62%,环比增长9%,显示收入增长趋势强劲。
- 订单情况:截至2023年第三季度末,存货和合同负债分别增加24%和9%,表明新签订单良好,且在手订单充足。
- 成本控制与盈利能力:2023年1月至第3季度,销售净利率和扣非销售净利率分别达到13.46%和3.19%,较去年同期分别提升22.12和38.05个百分点,体现了明显的成本控制能力和盈利能力提升。
- 费用端优化:期间费用率大幅降低,尤其是销售、管理、研发和财务费用率均有显著下降,这主要得益于规模效应的显现,对净利率的提升起到了关键作用。
产品线丰富与研发进展:
- 无图形及图形缺陷检测设备:覆盖多个工艺节点,包括2Xnm及以上和1Xnm的设备研发进展顺利。
- 三维形貌量测设备:支持2Xnm及以上制程,订单稳定增长。
- 薄膜膜厚量测设备:已覆盖国内主要集成电路客户,金属薄膜膜厚量测设备成为新增长点。
- 套刻精度量测设备:90nm及以上工艺节点的设备实现批量销售,2Xnm设备通过国内头部客户验证,并获得订单。
- 关键尺寸量测设备:2Xnm的研发进展顺利。
投资评级与风险提示:
- 盈利预测:预计2023-2025年的营业收入分别达到8.04亿、11.48亿和15.24亿,对应动态PS分别为33、23和17倍。
- 投资评级:基于公司订单充足、盈利能力提升和成长性的考量,维持“增持”评级。
- 风险提示:晶圆厂资本开支不及预期、设备研发验证进度不及预期、行业竞争加剧等潜在风险需关注。
结论
该公司的盈利预测显示了其在未来的增长潜力,特别是考虑到其在设备领域的订单收入有望持续增长,以及成本控制和盈利能力的提升。其产品线的丰富性和研发进展顺利也为其长期发展提供了坚实基础。然而,市场环境的变化、资本支出计划的不确定性以及激烈的行业竞争仍是可能影响公司业绩的关键风险因素。