发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。
公司概况与业绩
-
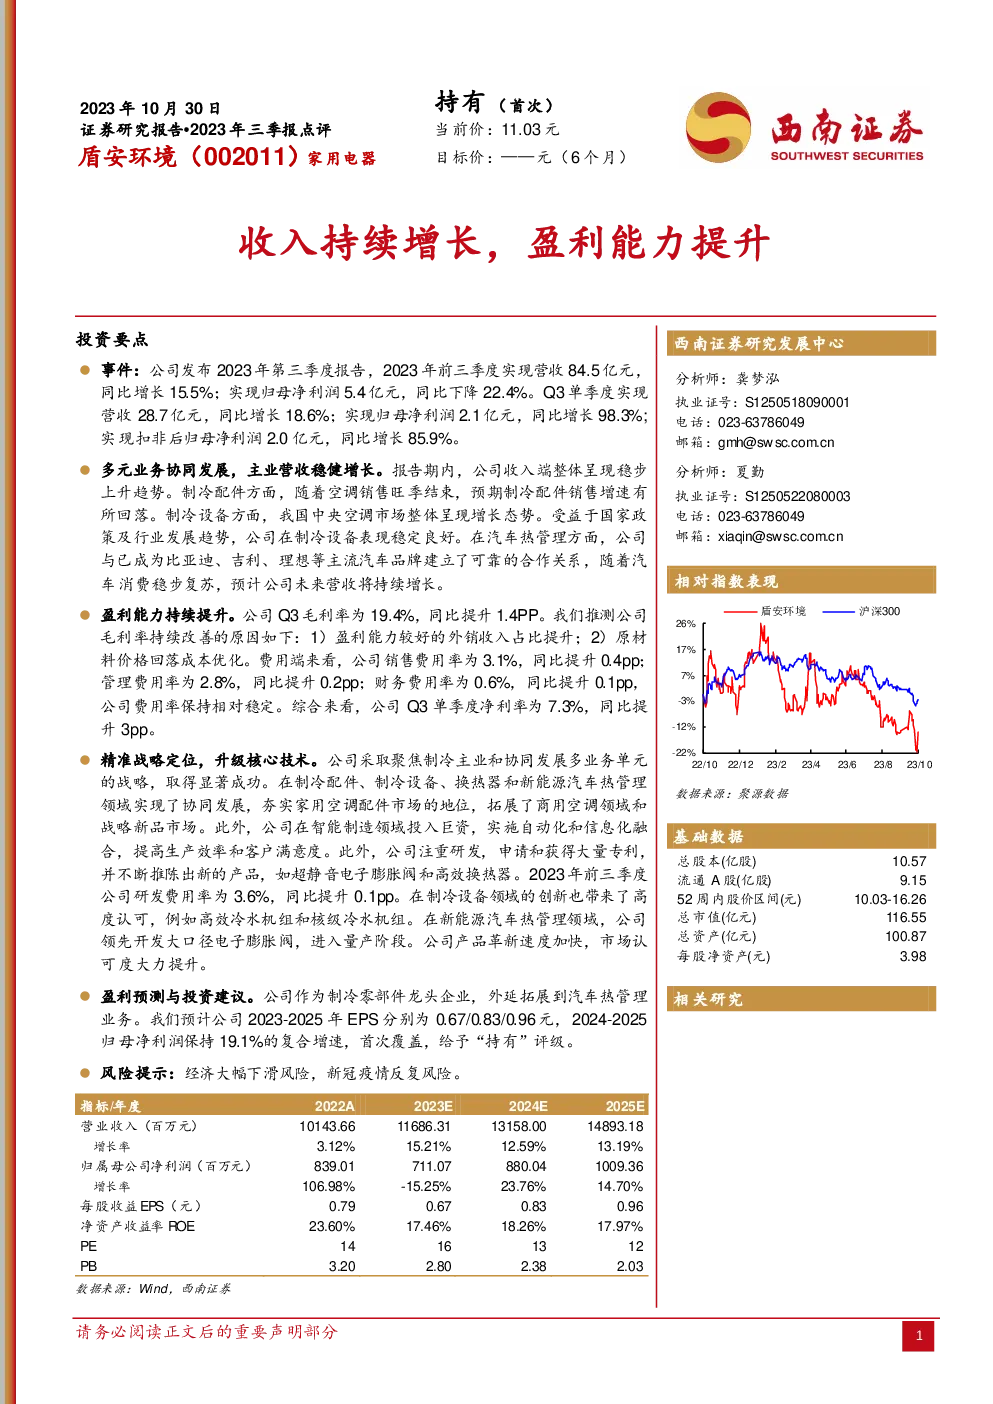
业绩亮点:2023年第三季度,公司实现营收84.5亿元,同比增长15.5%;归母净利润5.4亿元,同比下降22.4%。单季度营收28.7亿元,同比增长18.6%;净利润2.1亿元,同比增长98.3%。
-
多元化业务:公司业务涵盖制冷配件、制冷设备和新能源汽车热管理,其中制冷配件是主要收入来源。制冷设备业务在商用空调领域表现出稳定增长。汽车热管理业务与多家知名汽车品牌建立合作,随着汽车消费复苏,预计未来将有持续增长。
盈利能力与成本控制
- 毛利率提升:Q3毛利率为19.4%,同比提升1.4个百分点。推测原因包括外销收入占比提升和原材料成本优化。
- 费用控制:销售费用率、管理费用率和财务费用率保持相对稳定,但具体数值未明确给出。
战略定位与技术研发
- 战略转型:聚焦制冷主业,协同发展多业务单元,特别是在制冷配件、制冷设备、换热器和新能源汽车热管理领域。
- 研发投入:重视技术创新,申请和获得大量专利,推出如超静音电子膨胀阀、高效换热器等新产品。2023年前三季度研发费用率3.6%,同比提升0.1个百分点。
业务增长与地域扩展
- 业务增长:制冷配件业务稳居市场领先地位,汽车热管理业务增长迅速。2023上半年,汽车热管理业务占比进一步提升。
- 地域拓展:国内销售占主导,外销占比逐步提升,反映出公司积极开拓国际市场。
财务预测与估值
- 盈利预测:预计2023-2025年营业收入分别为116.9亿、131.6亿、148.9亿,归母净利润分别为7.1亿、8.8亿、10.1亿。
- 估值与评级:参考行业平均PE为23倍,给予公司首次覆盖“持有”评级,考虑到其作为制冷零部件龙头的地位和外延拓展的潜力。
风险提示
- 经济下滑风险:全球经济环境变化可能影响市场需求。
- 疫情反复风险:公共卫生事件对供应链和市场需求造成不确定性。