研报摘要
经营业绩
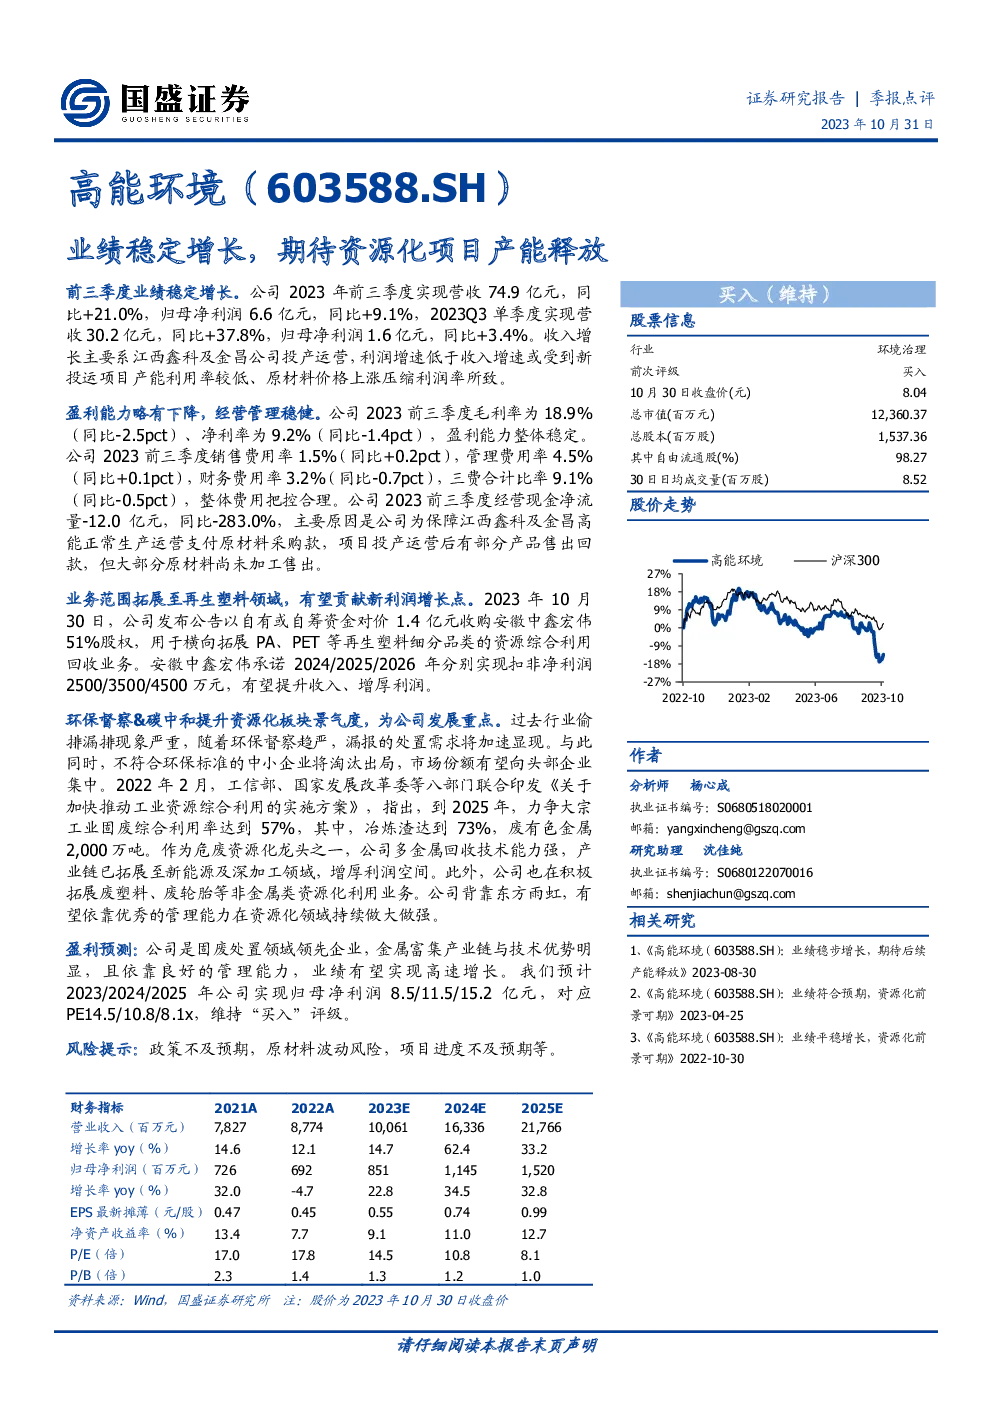
- 2023年前三季度:公司实现了稳定的营收增长,总收入达74.9亿元,同比增长21.0%,归母净利润6.6亿元,同比增长9.1%。第三季度单季营收30.2亿元,同比增长37.8%,归母净利润1.6亿元,同比增长3.4%。收入增长主要得益于江西鑫科及金昌公司的投产运营。
盈利能力与成本控制
- 盈利能力:前三季度毛利率为18.9%,同比下降2.5个百分点;净利率为9.2%,同比下降1.4个百分点,整体上保持稳定。
- 费用控制:销售费用率为1.5%,同比增长0.2个百分点;管理费用率为4.5%,同比增长0.1个百分点;财务费用率为3.2%,同比下降0.7个百分点,整体费用控制合理。
现金流状况
- 现金流:前三季度经营现金净流量为-12.0亿元,同比下降283.0%,主要因公司为保障江西鑫科及金昌高能正常生产运营支付大量原材料采购款。
业务扩展与战略机遇
- 再生塑料领域:公司通过收购安徽中鑫宏伟51%股权,进入再生塑料领域,预计可贡献新的利润增长点。安徽中鑫宏伟承诺未来三年分别实现扣非净利润2500万元、3500万元、4500万元,有望提升收入并增厚利润。
- 环保与碳中和:随着环保督察的加强和碳中和目标的推进,资源化板块的景气度提升,市场份额有望向头部企业集中。公司作为危废资源化龙头之一,具备强大的多金属回收技术,已拓展至新能源及深加工领域,并积极拓展废塑料、废轮胎等非金属类资源化利用业务。
发展前景与估值
- 盈利预测:预计2023-2025年归母净利润分别为8.5亿、11.5亿、15.2亿元,对应PE分别为14.5x、10.8x、8.1x,维持“买入”评级。
风险提示
- 政策执行风险:政策可能未达到预期效果。
- 原材料价格波动风险:原材料价格可能大幅变动。
- 项目进展风险:项目进度可能不达预期。
发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。