想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
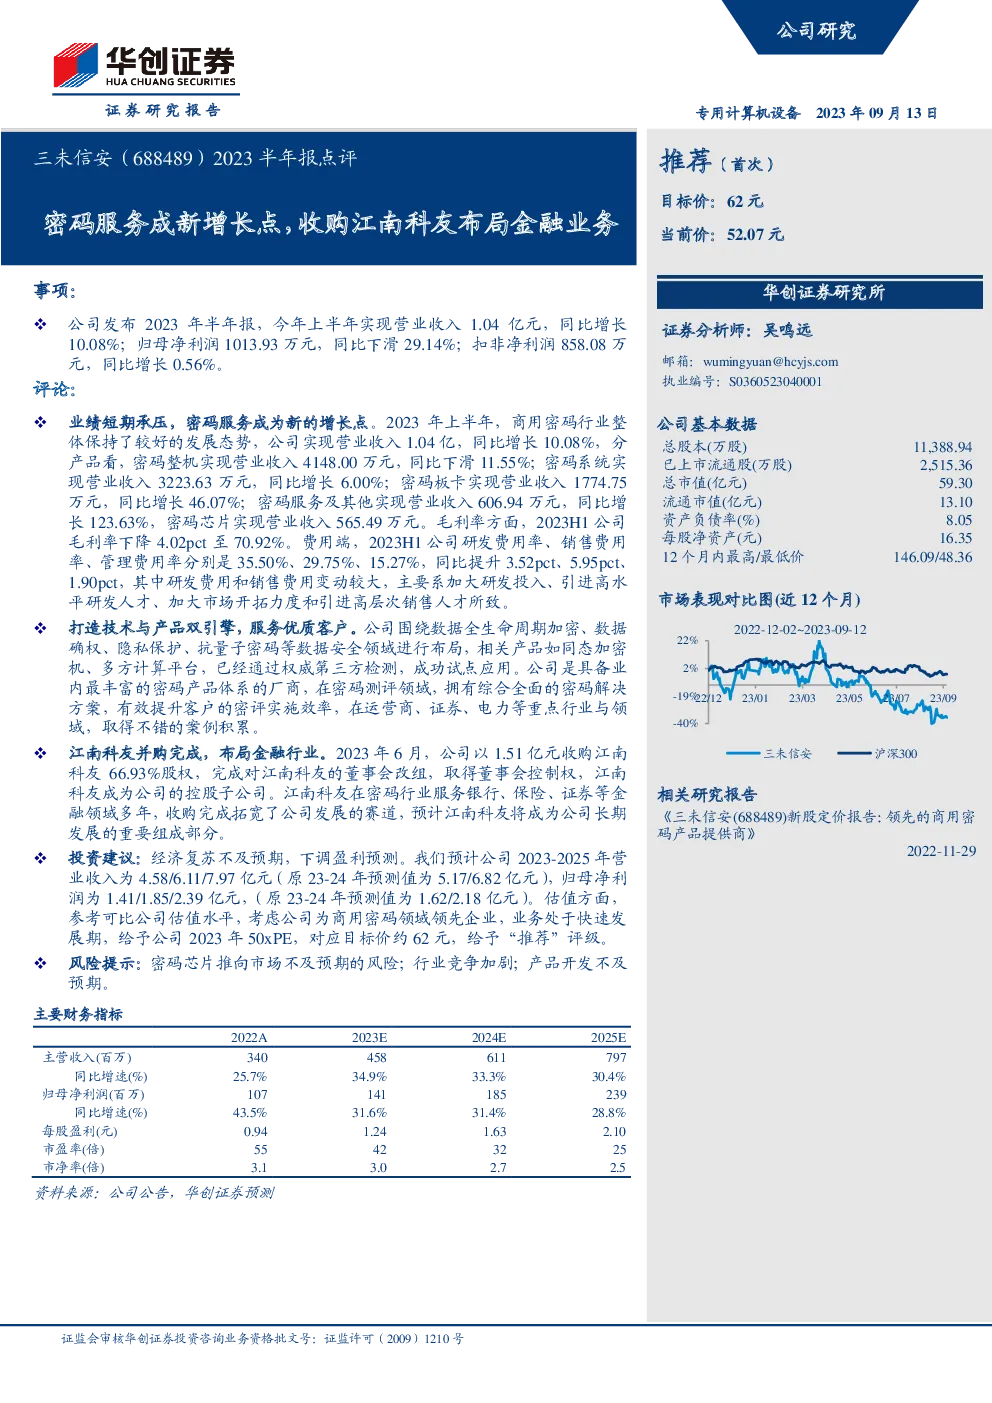
公司2023年半年报总结
经营业绩概览
- 营收表现:公司上半年实现营业收入1.04亿元人民币,同比增长10.08%。
- 利润表现:归母净利润为1013.93万元人民币,同比下降29.14%;扣非净利润为858.08万元人民币,同比增长0.56%。
主要产品线分析
- 密码整机:营业收入4148.00万元,同比下降11.55%。
- 密码系统:营业收入3223.63万元,同比增长6.00%。
- 密码板卡:营业收入1774.75万元,同比增长46.07%。
- 密码服务及其他:营业收入606.94万元,同比增长123.63%。
- 密码芯片:营业收入565.49万元。
毛利率与费用情况
- 毛利率:2023年上半年毛利率为70.92%,较上年同期下降4.02个百分点。
- 费用端:研发费用率、销售费用率、管理费用率分别提升至35.50%、29.75%、15.27%,同比增加3.52pct、5.95pct、1.90pct,变动主要因加大研发投入和市场拓展力度。
技术与产品布局
- 技术创新:公司聚焦数据全生命周期加密、数据确权、隐私保护、抗量子密码等领域,推出如同态加密机、多方计算平台等产品,并已通过第三方检测,成功应用于试点项目。
- 产品体系:作为行业内密码产品体系最丰富的企业之一,公司在密码测评领域提供综合全面的解决方案,有效提升客户密评实施效率,尤其在运营商、证券、电力等重点行业取得良好案例积累。
并购动态
- 江南科友并购:2023年6月,公司以1.51亿元人民币收购江南科友66.93%股权,获得其董事会控制权,将其纳入控股子公司行列。江南科友在密码行业中服务于银行、保险、证券等领域多年,此次并购将拓宽公司业务范围,预计将成为公司长期发展的重要组成部分。
投资建议
- 调整盈利预测:考虑到经济复苏可能低于预期,调整后的盈利预测为:
- 2023年营业收入4.58亿元人民币;
- 归母净利润1.41亿元人民币。
- 估值与评级:参考可比公司估值水平,考虑到公司作为商用密码领域的领军企业及业务快速成长潜力,给予2023年50倍市盈率,目标价约为62元人民币,评级为“推荐”。
风险提示
- 市场风险:密码芯片市场推广可能未达预期。
- 竞争风险:行业竞争加剧。
- 研发风险:产品开发可能未达到预期目标。