找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
重庆百货作为西南地区的零售行业龙头,深耕市场多年,展现出了强大的业务协同能力与稳健的业绩增长。以下是基于提供的文字内容进行的总结归纳:
经营业绩概览
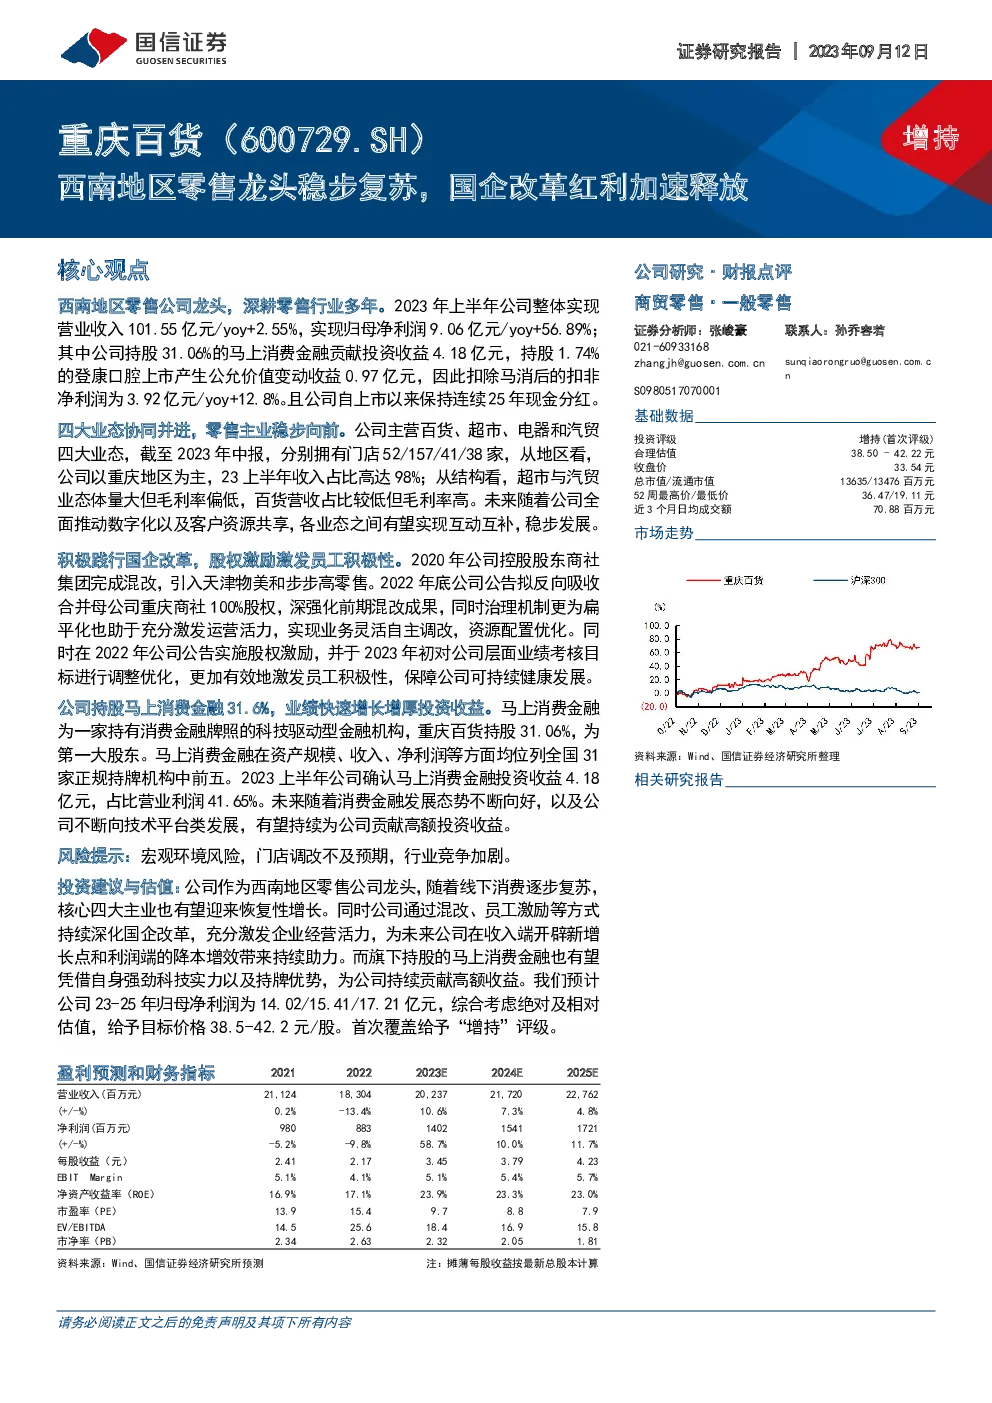
- 2023年上半年:重庆百货实现营业收入101.55亿元,同比增长2.55%;归母净利润9.06亿元,同比增长56.89%。
- 投资收益:得益于持有马上消费金融31.06%股权,贡献投资收益4.18亿元;持有登康口腔1.74%股权,产生公允价值变动收益0.97亿元,从而在扣除马上消费金融的贡献后,扣非净利润为3.92亿元,同比增长12.8%。
- 现金分红:自上市以来,重庆百货连续25年进行现金分红。
业务结构与发展趋势
- 四大业态:百货、超市、电器和汽贸业务协同并进,各业态间存在互动互补的机会。百货业态以高毛利率著称,超市和汽贸业务虽然体量大但毛利率较低,电器业态则表现出较好的增长势头。
- 数字化转型:公司全面推动业务数字化,构建了包括百货云购、超市OS、电器淘和汽贸车生活在内的线上运营平台,促进了线上线下融合,拓宽了消费场景。
国企改革与激励机制
- 国企改革:公司控股股东商社集团已完成混改,引入天津物美和步步高零售,提升了运营效率和市场竞争力。公司还通过股权激励计划,激发员工积极性,优化治理结构,增强企业内生动力。
- 反向吸并:计划反向吸并母公司重庆商社100%股权,深化混改成果,进一步优化治理结构。
马上消费金融贡献
- 投资回报:马上消费金融作为公司重要的投资对象,2023年上半年贡献投资收益4.18亿元,占营业利润的41.65%。随着消费金融行业的发展,马上消费金融的利润增长有望持续为公司贡献高额收益。
风险与挑战
- 宏观经济风险:外部环境的不确定性可能影响消费者信心和支出。
- 业务调整挑战:门店调改的不确定性可能影响短期业绩。
- 行业竞争加剧:零售行业竞争激烈,公司需不断创新以保持竞争优势。
投资建议与估值
- 估值范围:预计2023-2025年的归母净利润分别为14.02亿元、15.41亿元和17.21亿元,对应EPS分别为3.45元、3.79元和4.23元。综合绝对与相对估值,给予公司市值156.7-171.8亿元,对应价格38.5-42.2元/股。
- 评级:首次覆盖给予“增持”评级,预计股价有15.2%-26.4%的上行空间。
重庆百货凭借其强大的业务组合、稳健的业绩增长、国企改革的深入以及投资收益的贡献,展现了良好的发展前景和投资潜力。