发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。
公司2023年上半年业绩总结
综合业绩概述
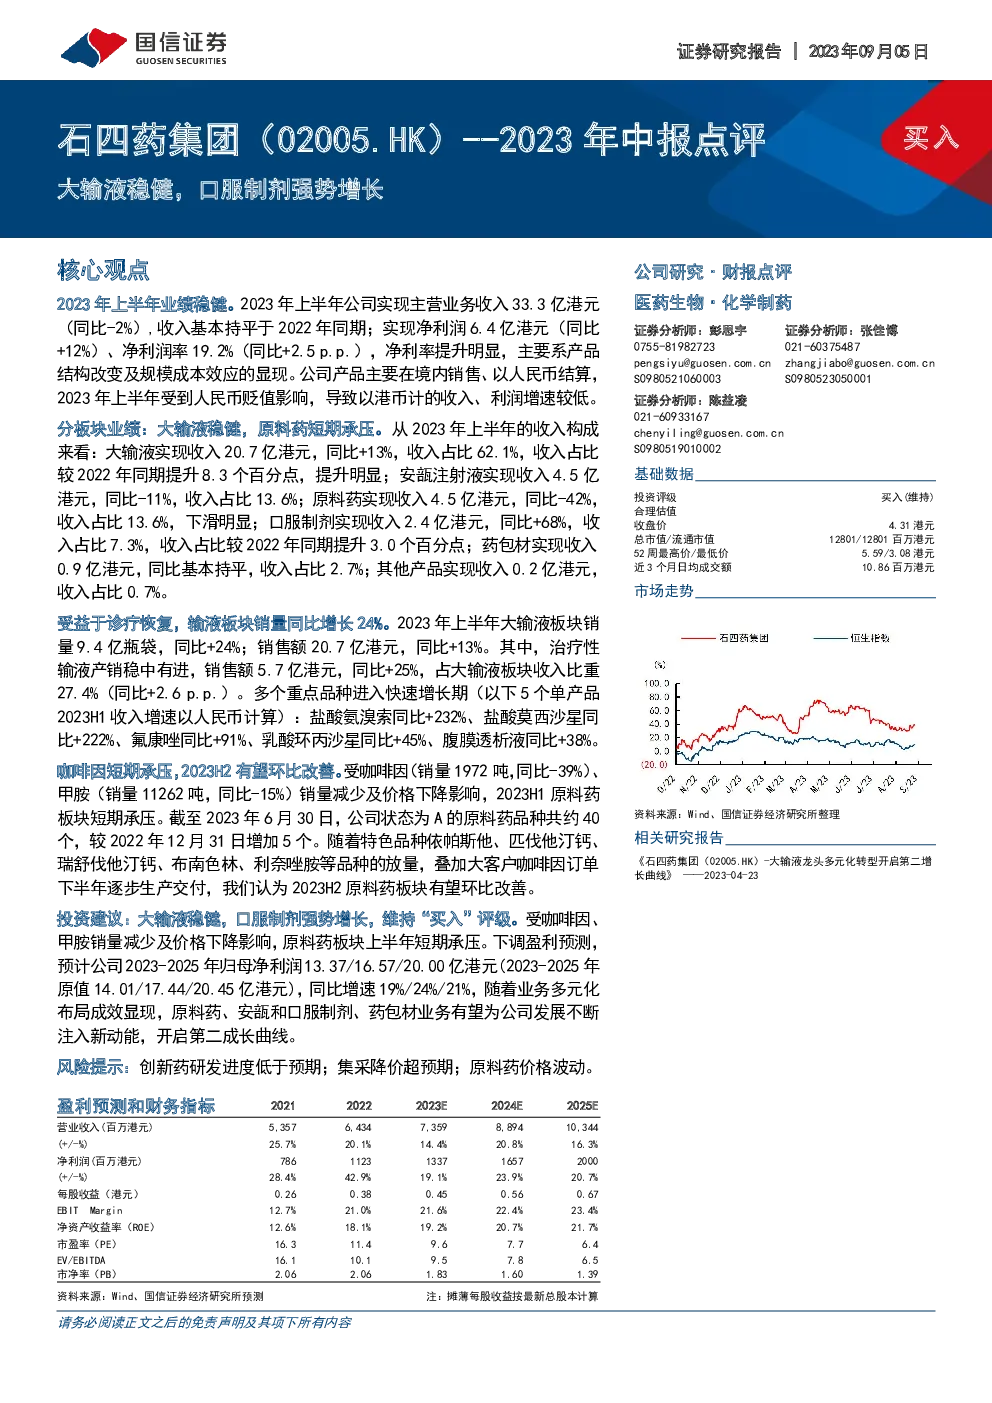
- 收入与利润:2023年上半年,公司实现主营业务收入33.3亿港元,同比微降2%,净利润为6.4亿港元,同比增长12%,净利润率为19.2%,较上年同期上升2.5个百分点。
- 汇率影响:由于公司产品主要在中国内地销售并以人民币结算,上半年人民币对港币贬值导致以港币计的收入和利润增长放缓。
产品板块分析
- 大输液:实现收入20.7亿港元,同比增长13%,收入占比62.1%,较去年提升8.3个百分点。治疗性输液表现突出,销售额5.7亿港元,同比增长25%,占比27.4%。
- 原料药:受咖啡因和甲胺销量减少及价格下降影响,收入同比下降42%,占总收入的13.6%。
- 口服制剂:实现收入2.4亿港元,同比增长68%,收入占比7.3%,较去年提升3.0个百分点。
- 其他产品:收入0.2亿港元,占比0.7%。
- 药包材:收入0.9亿港元,占比2.7%,收入基本持平。
输液板块亮点
- 销量增长:受益于诊疗活动恢复,大输液板块销量同比增长24%,达到9.4亿瓶袋。
- 治疗性输液:多个重点品种如盐酸氨溴索、盐酸莫西沙星、氟康唑、乳酸环丙沙星、腹膜透析液等实现高速增长。
原料药板块展望
- 短期压力:受咖啡因和甲胺销量减少及价格下降影响,2023年上半年表现承压。
- 预期改善:预计下半年随着特色品种的放量和大客户订单的交付,原料药板块将实现环比改善。
投资建议与风险提示
- 投资建议:考虑公司业务多元化布局的潜力,维持“买入”评级。预计2023-2025年归母净利润分别为13.37亿港元、16.57亿港元、20.00亿港元。
- 风险提示:包括创新药研发进度低于预期、仿制药降价超预期以及原料药价格波动等潜在风险。
综上所述,公司2023年上半年业绩稳健,得益于大输液板块的持续增长和口服制剂的强势增长,同时面临原料药板块的短期压力。公司通过多元化业务布局有望应对挑战,开启新的增长曲线。