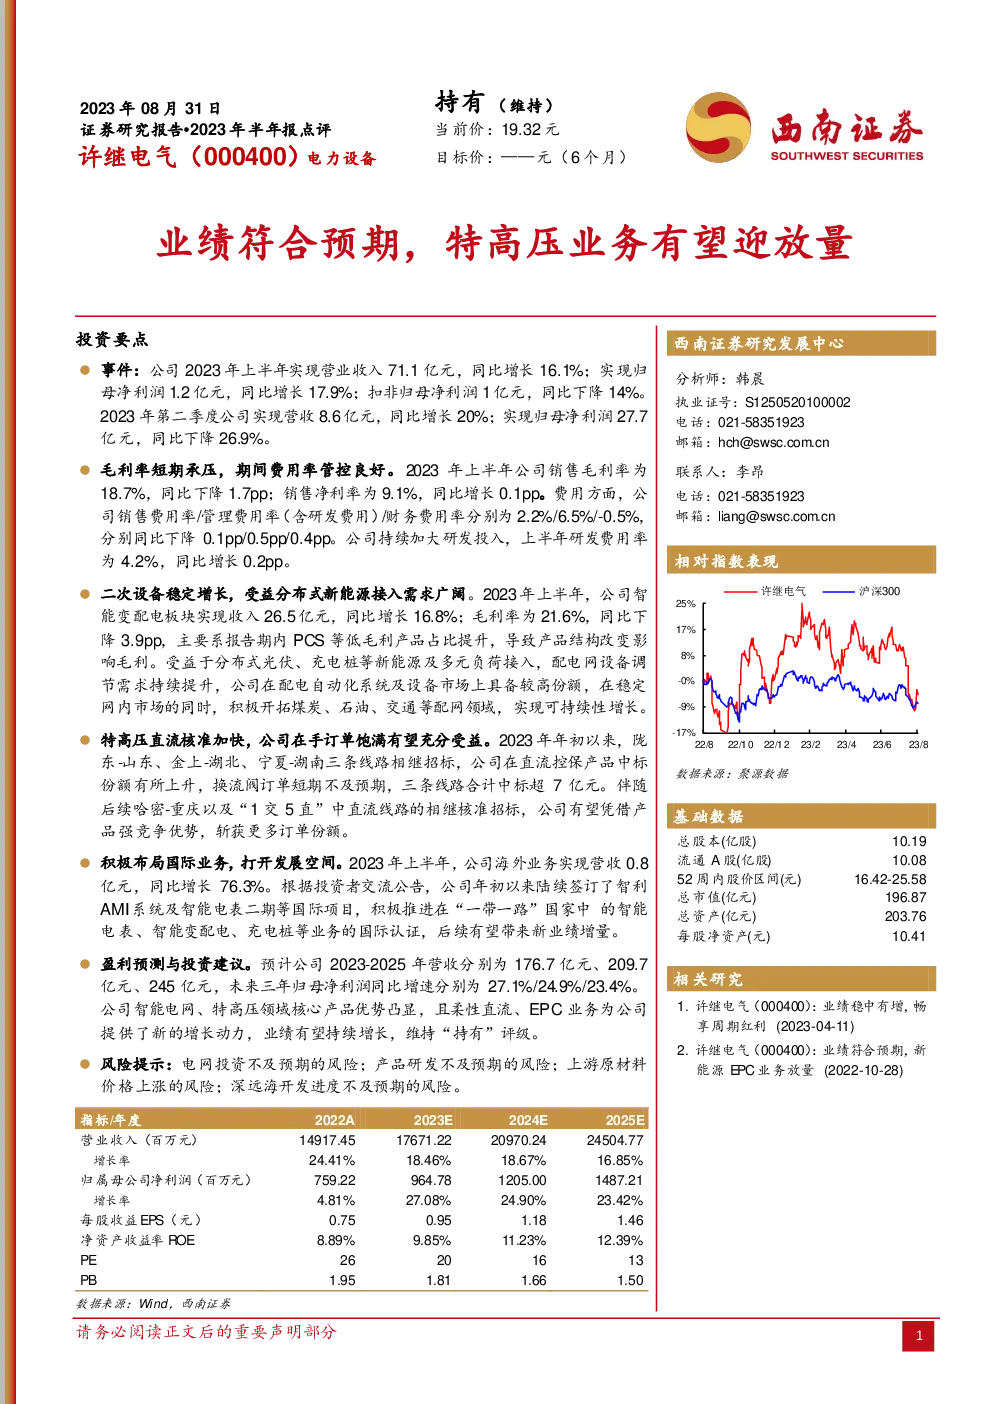
根据所提供的研报内容,许继电气(000400)2023年半年报点评显示,公司业绩稳健增长,符合市场预期,并且特高压业务有望迎来放量。以下是关键点的总结:
业绩概览
- 营业收入:2023年上半年实现营业收入71.1亿元,同比增长16.1%。
- 净利润:归母净利润1.2亿元,同比增长17.9%;扣非归母净利润1亿元,同比下降14%。
- 季度表现:第二季度实现营收8.6亿元,同比增长20%;归母净利润27.7亿元,同比下降26.9%。
盈利能力
- 毛利率:销售毛利率为18.7%,同比下降1.7个百分点。
- 费用率:销售费用率、管理费用率(含研发费用)、财务费用率分别下降0.1、0.5、0.4个百分点。
- 研发投入:研发费用率为4.2%,同比增长0.2个百分点。
业务亮点
- 二次设备:智能变配电板块稳定增长,受益于分布式新能源接入需求的广阔市场。
- 特高压业务:公司直流控保产品中标份额提升,有望在后续多条线路招标中获得更大份额。
- 国际业务:海外业务收入增长76.3%,公司积极布局国际市场的智能电表、智能变配电、充电桩等业务。
盈利预测与评级
- 营收与净利润:预计2023-2025年的营收和净利润将保持稳步增长。
- 评级:维持“持有”评级,认为公司智能电网、特高压领域的核心竞争力显著,EPC业务为公司带来了新的增长动力。
风险提示
- 电网投资:存在电网投资不足的风险。
- 产品研发:产品研发可能存在不及预期的风险。
- 原材料价格:上游原材料价格上涨的风险。
- 深远海开发:深远海开发进度可能不及预期的风险。
总结:
许继电气2023年半年报显示,公司业绩稳健,特高压业务有望迎来机遇,国际业务拓展也展现出潜力。然而,还需关注电网投资、产品研发、原材料价格波动和深远海开发等潜在风险。公司智能电网和特高压领域的优势以及新增长点如EPC业务,支持其未来的持续增长。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。