发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。
研报摘要
收入与利润率增长
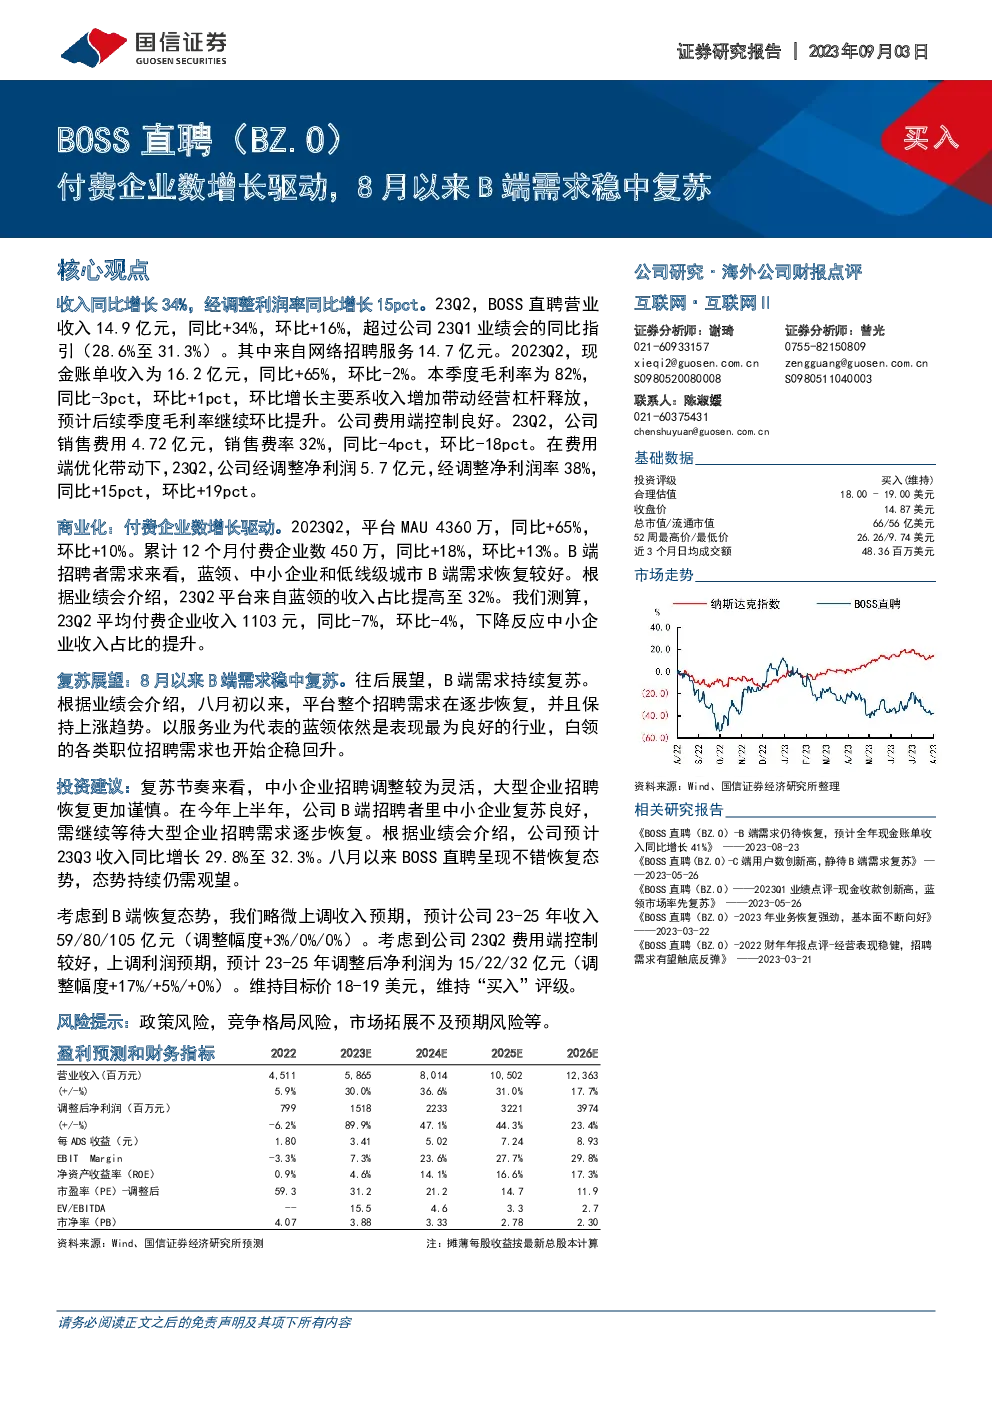
- 2023年第二季度:BOSS直聘实现营业收入14.9亿元人民币,同比增长34%,超过此前23%至31.3%的指引范围。其中,网络招聘服务贡献了14.7亿元。
- 成本与效率:毛利率达到82%,虽较去年减少3个百分点,但环比提升1个百分点。销售费用为4.72亿元,销售费率为32%,同比下降4个百分点,环比下降18个百分点。
商业活动与客户增长
- 付费企业数量:截至2023年第二季度,累计12个月付费企业数量为450万,同比增长18%,环比增长13%。
- 用户与收入结构:2023年第二季度,蓝领收入占比提升至32%,平均每个付费企业的收入为1103元,较上一季度减少7%。
需求复苏展望
- 8月起需求恢复:自8月初以来,BOSS直聘的招聘需求呈现稳定恢复态势,且呈上升趋势。服务业中的蓝领岗位需求尤其活跃,白领各类职位的招聘需求也开始企稳回升。
投资建议
- 调整后的预测:根据业绩会的指引,预计2023年第三季度收入将同比增长29.8%至32.3%。考虑B端市场的复苏态势,轻微上调收入预期至59亿至80亿、105亿元人民币。
- 利润预期:考虑到2023年第二季度的费用控制良好,上调利润预期,预计2023年至2025年的调整后净利润分别为15亿、22亿、32亿元人民币。
- 评级与目标价:维持“买入”评级,目标价调整至18-19美元。
风险提示
- 政策风险:包括政府政策变动可能对业务产生的影响。
- 竞争格局风险:市场竞争加剧可能导致市场份额下滑。
- 市场拓展不及预期:新市场开拓可能未达预期目标。
免责声明:以上分析基于公开信息,不构成具体投资建议。投资决策应综合考虑多种因素,包括但不限于市场动态、公司财务状况、行业趋势以及个人风险承受能力。