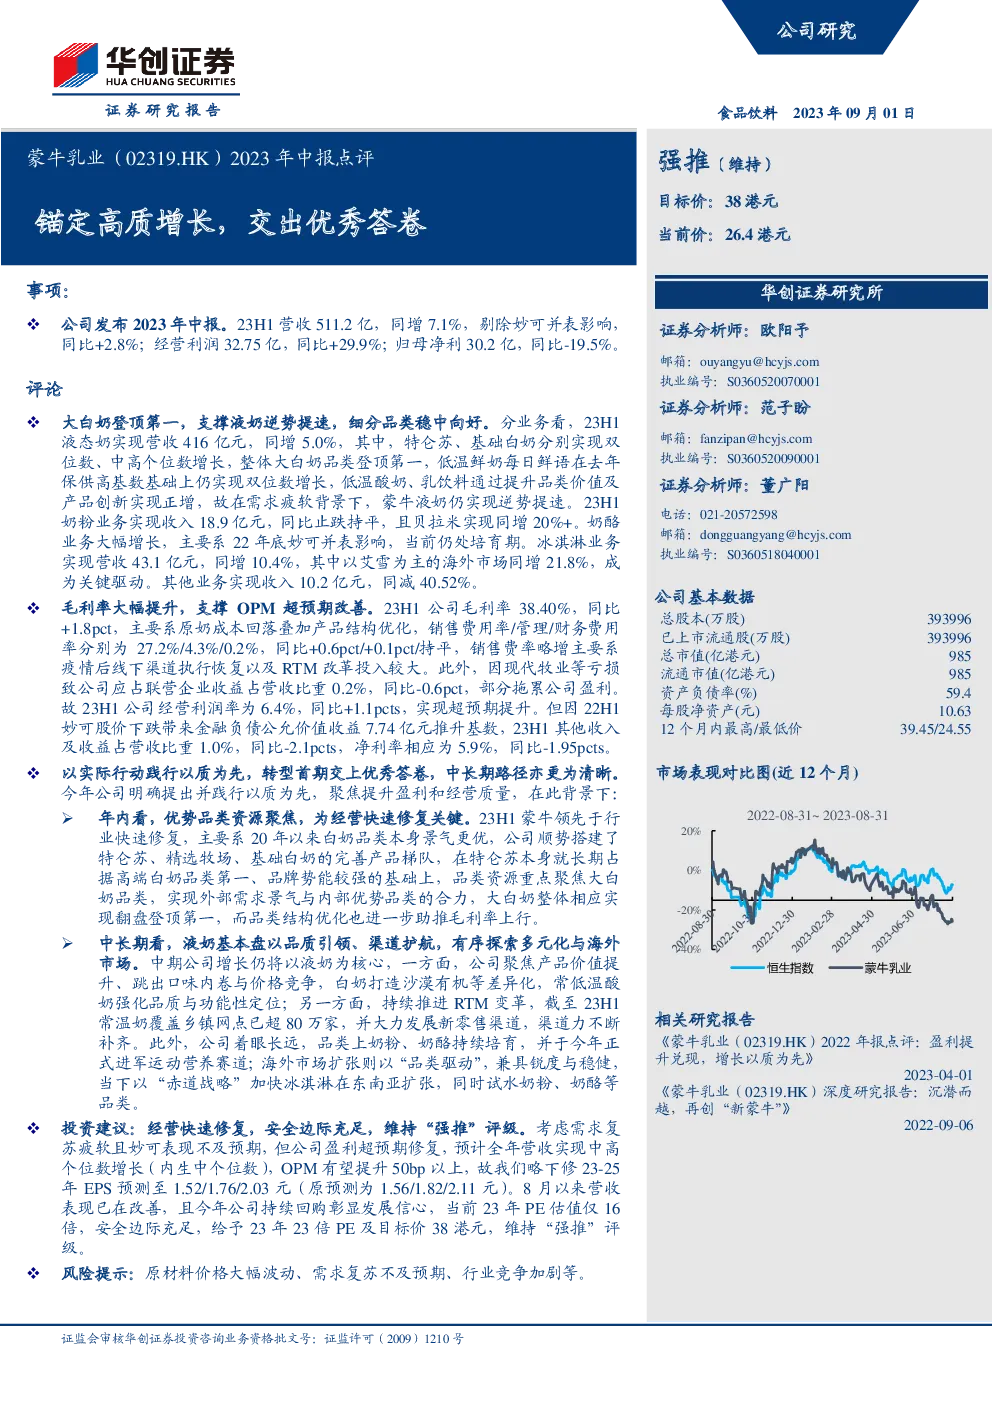
蒙牛集团2023年中报分析
业绩概览
- 营收与利润:蒙牛集团2023年上半年(23H1)总营收为511.2亿人民币,同比增长7.1%,剔除妙可并表影响后的增速为2.8%。经营利润为32.75亿人民币,同比增长29.9%。归母净利润为30.2亿人民币,同比下降19.5%。
业务亮点
-
液态奶:实现营收416亿人民币,同比增长5.0%。特仑苏与基础白奶分别实现了双位数和中高个位数的增长,大白奶品类登顶第一。每日鲜语在去年高基数上实现双位数增长,低温酸奶与乳饮料通过产品创新与价值提升实现了正增长。
-
奶粉业务:收入18.9亿人民币,同比持平。贝拉米实现了超过20%的增长。
-
奶酪业务:虽然受到妙可并表影响,但整体仍处于培育期,实现了显著增长。
-
冰淇淋业务:实现营收43.1亿人民币,同比增长10.4%,其中艾雪等海外市场的增长尤为显著,达到21.8%。
-
其他业务:实现收入10.2亿人民币,同比下降40.52%。
成本与费用控制
- 毛利率提升至38.40%,同比增长1.8个百分点,主要得益于原奶成本的下降与产品结构的优化。销售费用率、管理费用率与财务费用率分别为27.2%、4.3%、0.2%,同比分别增加0.6、0.1、持平百分点。
利润表现
- 经营利润率为6.4%,同比增长1.1个百分点,超出预期。然而,受22H1妙可股价下跌带来的金融负债公允价值收益影响,23H1其他收入及收益占营收比重降至1.0%,同比减少2.1个百分点,导致净利率为5.9%,同比下降1.95个百分点。
战略方向
- 以质为先:聚焦提升盈利和经营质量,优势品类资源集中,助力快速修复。
- 产品与渠道升级:白奶通过差异化策略,常温酸奶强化品质与功能性,持续推进R变革,加强新零售渠道建设,拓宽乡镇网点覆盖。
- 多元化布局:奶粉、奶酪持续培育,运动营养赛道正式进军,海外市场扩张以品类驱动为主,聚焦东南亚市场。
投资建议
- 预计全年营收实现中高个位数增长(内生增长约中个位数),经营利润率有望提升50个基点以上。调整EPS预测至23年的1.52元、24年的1.76元、25年的2.03元(原预测为1.56元、1.82元、2.11元)。
- 考虑到营收改善趋势与公司回购动作,当前23年PE估值为16倍,给予23年23倍PE的目标价为38港元,维持“强推”评级。
风险提示
- 原材料价格波动风险。
- 需求复苏不及预期风险。
- 行业竞争加剧风险。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。