全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
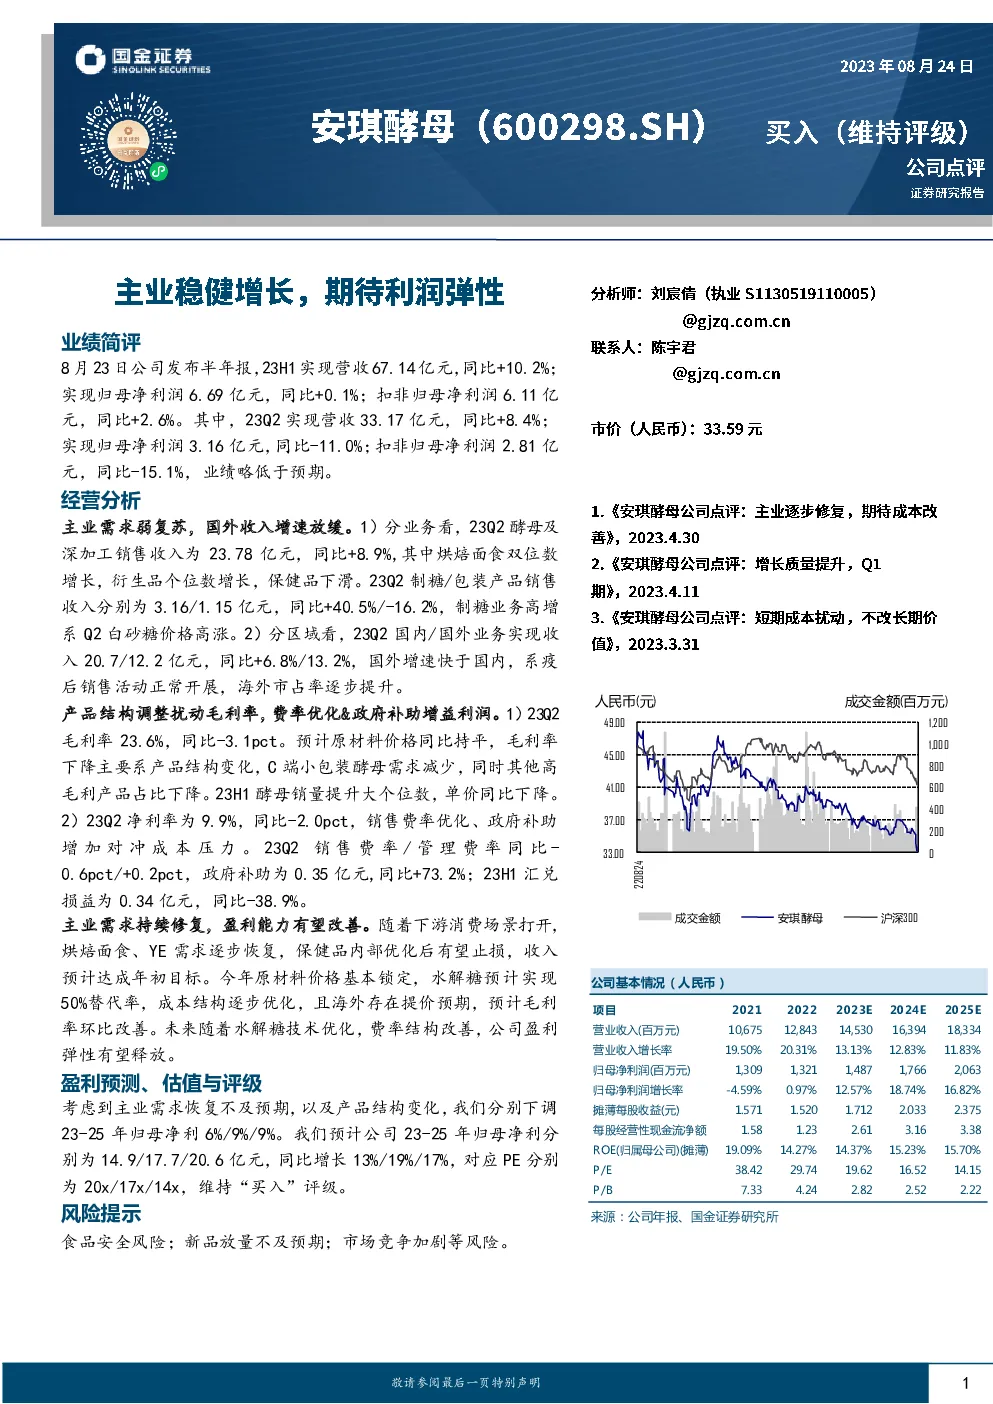
8月23日,公司发布半年报,23H1实现营收67.14亿元,同比+10.2%;实现归母净利润6.69亿元,同比+0.1%;扣非归母净利润6.11亿元,同比+2.6%。其中,23Q2实现营收33.17亿元,同比+8.4%;实现归母净利润3.16亿元,同比-11.0%;扣非归母净利润2.81亿元,同比-15.1%,业绩略低于预期。
经营分析:
主业需求弱复苏,国外收入增速放缓。1)分业务看,23Q2酵母及深加工销售收入为23.78亿元,同比+8.9%,其中烘焙面食双位数增长,衍生品个位数增长,保健品下滑。23Q2制糖/包装产品销售收入分别为3.16/1.15亿元,同比+40.5%/-16.2%,制糖业务高增系Q2白砂糖价格高涨。2)分区域看,23Q2国内/国外业务实现收入20.7/12.2亿元,同比+6.8%/13.2%,国外增速快于国内,系疫后销售活动正常开展,海外市占率逐步提升。
产品结构调整扰动毛利率,费率优化&政府补助增益利润。1)23Q2毛利率23.6%,同比-3.1pct。预计原材料价格同比持平,毛利率下降主要系产品结构变化,C端小包装酵母需求减少,同时其他高毛利产品占比下降。23H1酵母销量提升大个位数,单价同比下降。2)23Q2净利率为9.9%,同比-2.0pct,销售费率优化、政府补助增加对冲成本压力。23Q2销售费率/管理费率同比-0.6pct/+0.2pct,政府补助为0.35亿元,同比+73.2%;23H1汇兑损益为0.34亿元,同比-38.9%。
盈利预测、估值与评级:
考虑到主业需求恢复不及预期,以及产品结构变化,我们分别下调23-25年归母净利6%/9%/9%。我们预计公司23-25年归母净利分别为14.9/17.7/20.6亿元,同比增长13%/19%/17%,对应PE分别为20x/17x/14x,维持“买入