你可能感兴趣
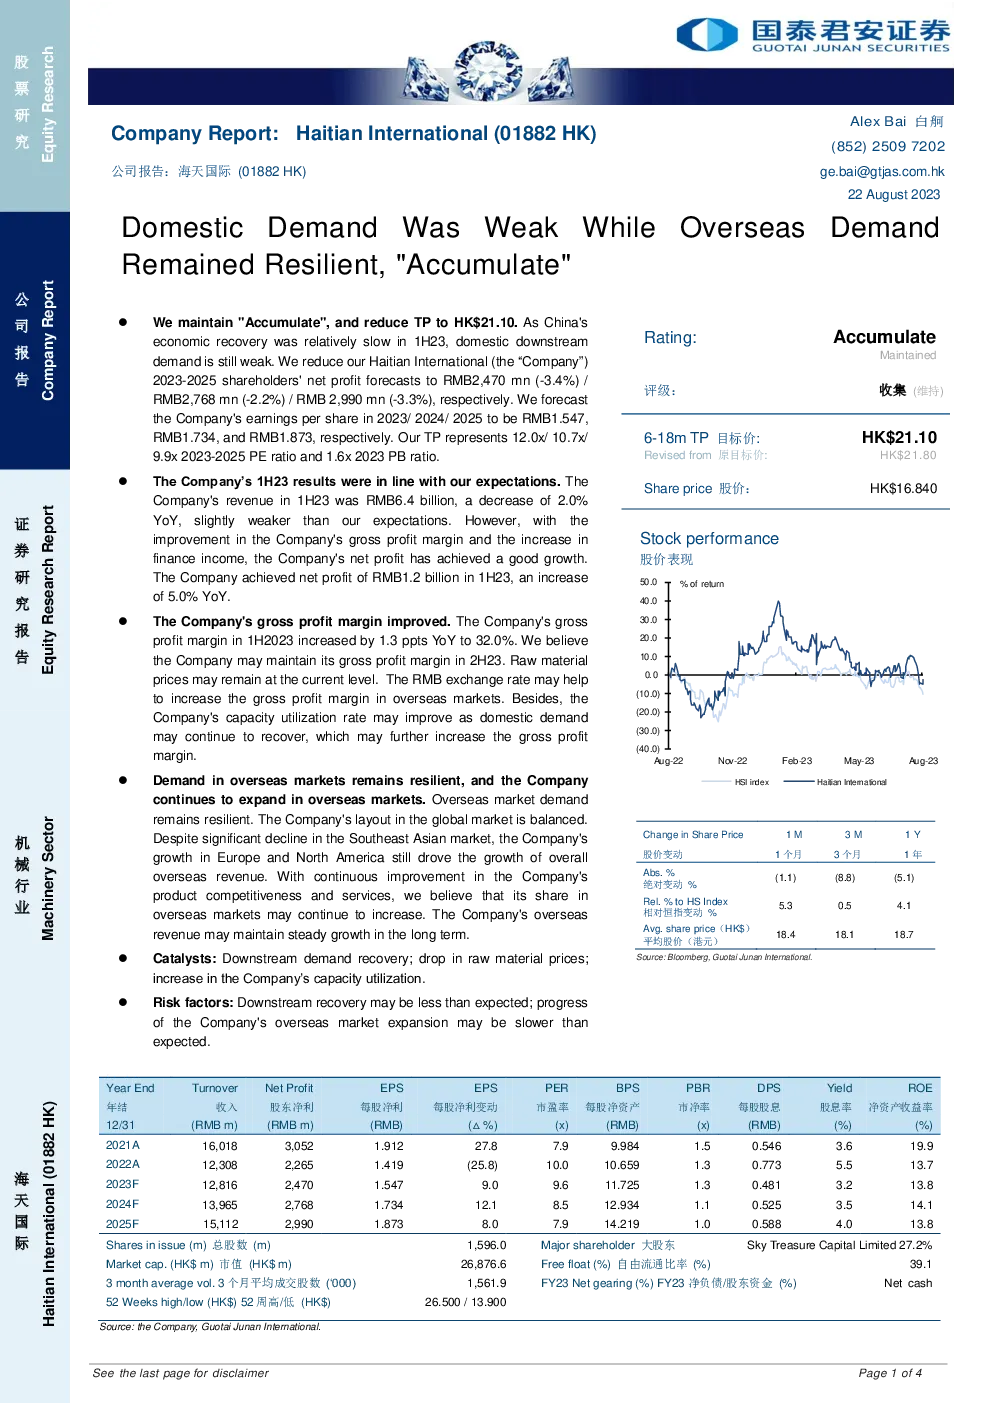
国内需求疲软,但海外需求保持坚挺,“收集”
国泰君安证券2023-08-22
沪镍期市博览:供给缺乏弹性而需求疲软,镍价弱势筑底
广州期货2016-03-31
JCI因中东紧张局势和国内需求疲软而下跌
印度尼西亚新韩证券公司2025-06-17
仙乐健康:国内需求疲软拖累整体表现,海外延续高增态势
食品饮料太平洋证券2024-10-25
大宗商品周报:海外衰退叠加国内需求疲软,商品或承压
国泰君安证券2023-05-21
强劲的海外增长抵消了疲软的国内需求
招银国际2026-08-21
中际旭创:海外数据中心需求在2H22保持弹性
招银国际2022-08-29