你可能感兴趣
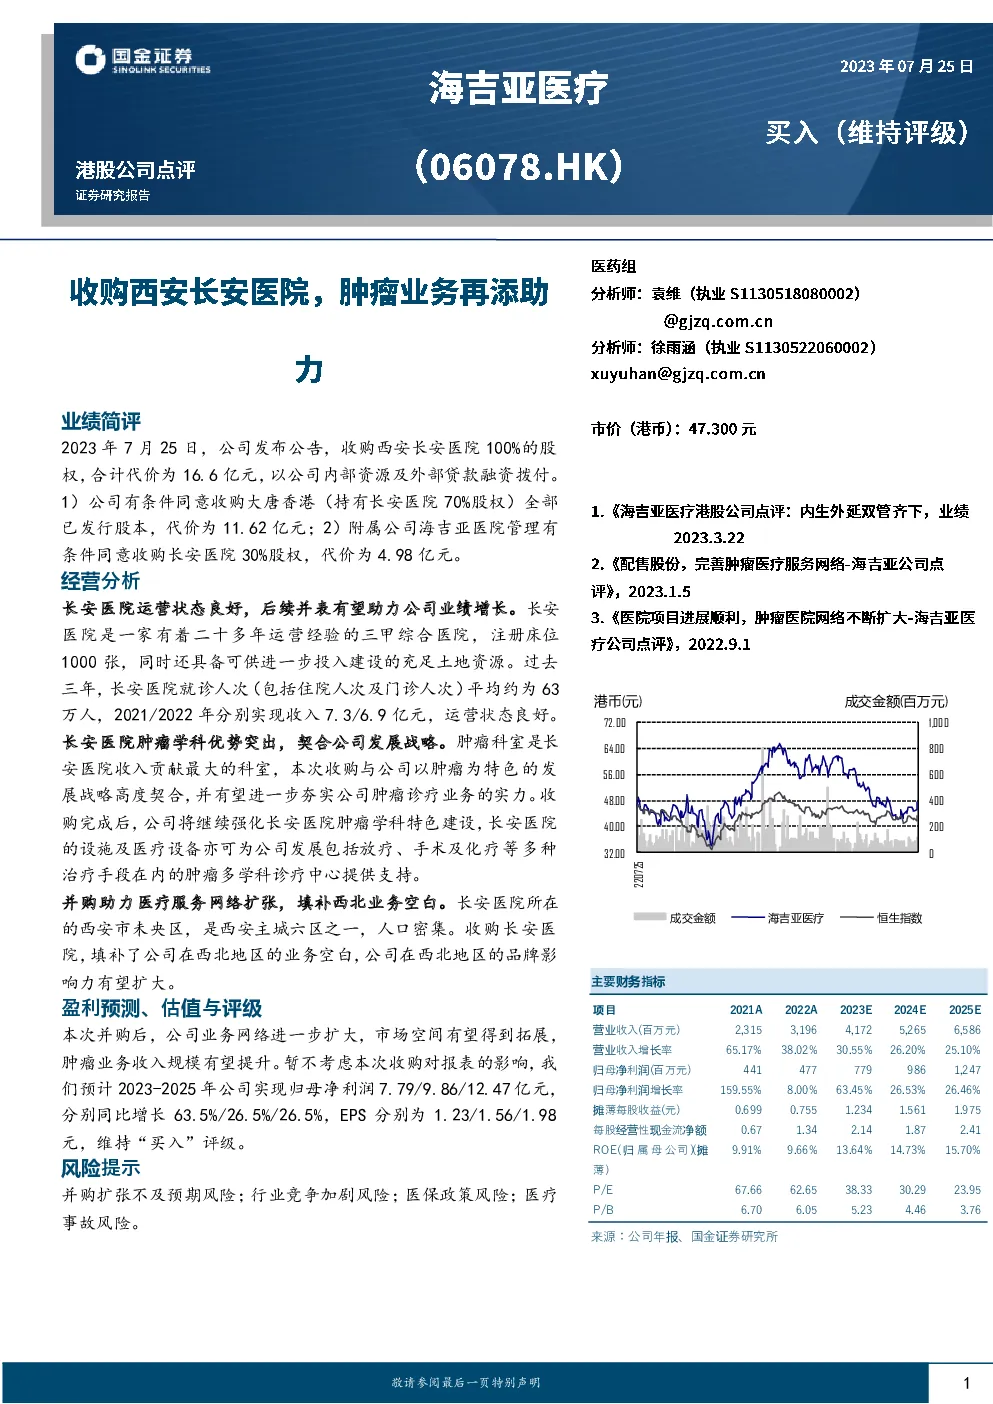
收购西安长安医院,外延扩张稳步推进
国泰君安证券2023-07-26
收购西安长安医院,进军西北地区
华创证券2023-07-26
重大事项点评:拟收购STI强化业务布局,龙头腾飞再添新助力
机械设备华创证券2018-12-13
医药生物行业周报:中国生物制药收购礼新医药,肿瘤创新领域再添核心竞争力
医药生物上海证券2025-07-20
事件点评:收购野田智能,汽车领域再添助力
机械设备国泰君安证券2018-03-07
拟收购长安医院100%股权,服务网络触及西北
开源证券2023-07-26
收购淮南朝阳医院,肿瘤医疗服务平台加速扩张
医药生物东吴证券2016-01-18
点评报告:收购淮南朝阳医院,大肿瘤平台进一步完善
医药生物广证恒生2016-01-18
收购二甲绵阳富临医院,推进四川地区肿瘤服务布局
医药生物广证恒生2017-02-20
收购增资西安古城医院,高成长值得期待
医药生物中国建投2011-02-15