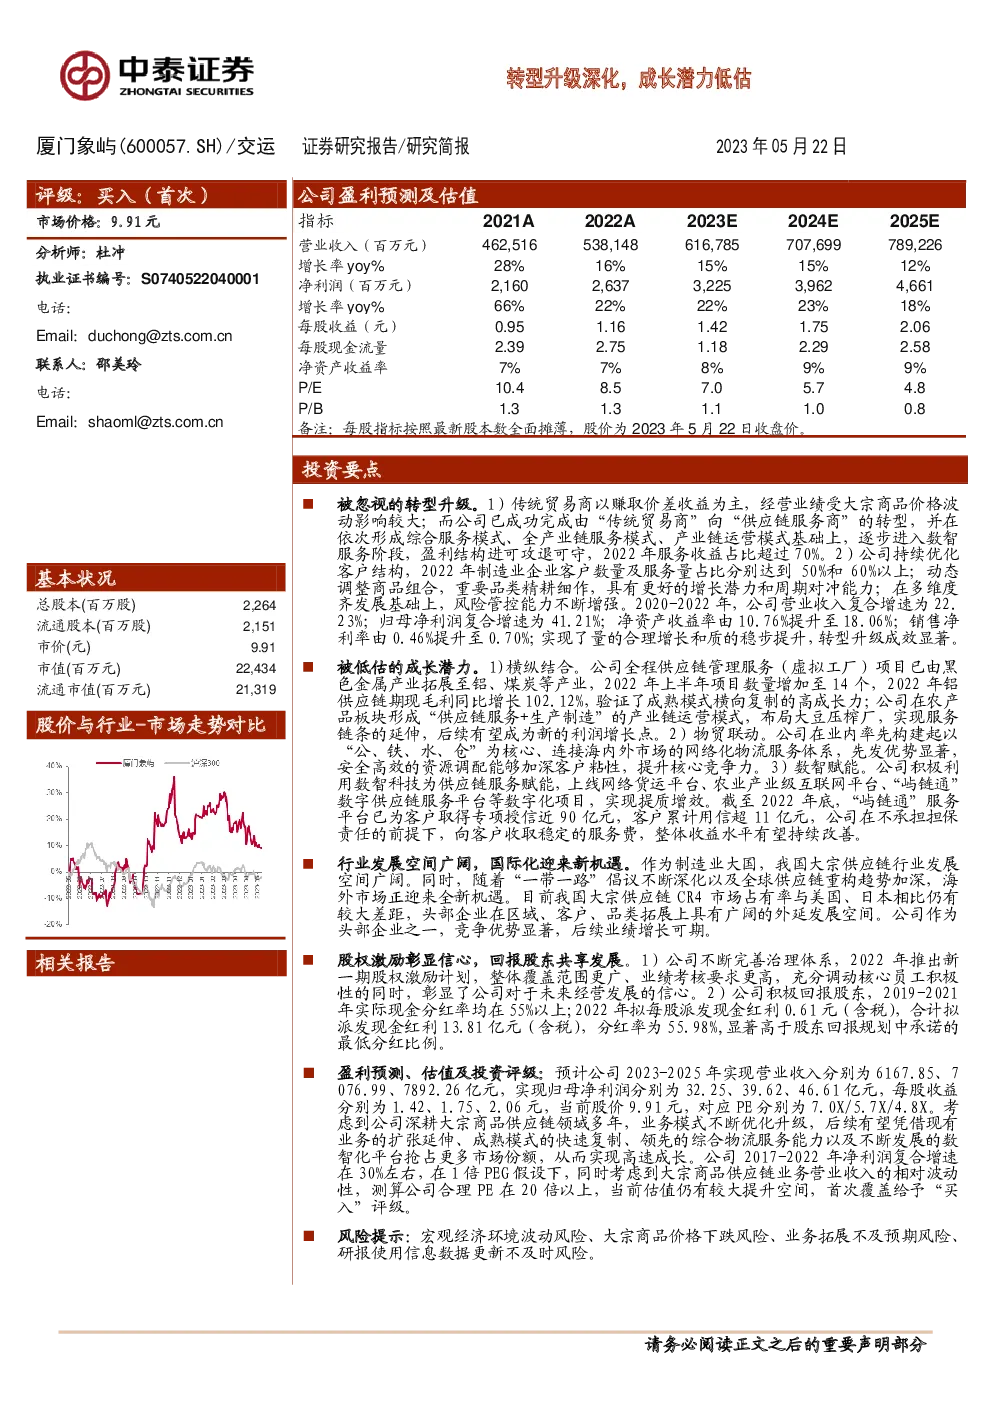
厦门象屿股份有限公司转型与成长分析
1. 转型升级与业务模式革新
- 传统到现代:公司成功从传统的贸易商转型为供应链服务商,经历了从单一的商品买卖到提供全面服务的过程,最终进入数智服务阶段。
- 服务收益为主:2022年,服务收益占比超过70%,盈利结构更为稳定,抗风险能力强。
2. 客户结构优化与商品组合多元化
- 客户结构调整:制造业企业客户占比超过60%,其中新能源供应链服务量占比高达90%,黑色金属、不锈钢、铝、煤炭供应链服务量也达到60%以上,谷物原粮供应链服务量占比接近50%。
- 商品组合优化:动态调整商品结构,重要品类如不锈钢、氧化铝等精耕细作,具有更强的增长潜力和周期对冲能力。
3. 风险管控与盈利能力提升
- 风险管控加强:通过多层风险控制体系,信用减值损失占营业利润的比例保持在较低水平。
- 盈利能力增强:营业收入和净利润复合增速分别为22.23%和41.21%,净资产收益率从10.76%提升至18.06%,销售净利率从0.46%提升至0.70%。
4. 横纵结合与国际化战略
- 服务模式复制:成熟模式横向扩展至铝、煤炭等产业,铝供应链期现毛利同比增长102.12%。
- 国际化机遇:受益于“一带一路”倡议,国际化业务总额增长显著,特别在铝供应链和黑色金属供应链方面表现突出。
- 数智化平台建设:“屿链通”数字供应链服务平台为客户取得专项授信近90亿元,累计用信超11亿元,提升公司整体收益水平。
5. 行业前景与未来发展
- 行业空间广阔:中国制造业的快速发展带动大宗供应链服务需求,市场空间巨大。
- 龙头优势:公司作为头部企业,竞争优势明显,有望实现强者恒强。
- 国际化战略:抓住全球供应链重构机遇,加速国际化布局,提升综合服务能力。
6. 盈利预测与投资建议
- 盈利预测:预计2023-2025年营业收入分别增长15%、15%、12%,归母净利润分别为32.25、39.62、46.61亿元。
- 估值与评级:基于1倍PEG假设和考虑大宗商品供应链业务的波动性,预计合理PE在20倍以上,首次覆盖给予“买入”评级。
风险提示
- 宏观经济风险:经济环境波动可能影响公司盈利能力。
- 价格风险:大宗商品价格下跌可能导致营收压力和信用风险。
- 业务拓展风险:产业链拓展与模式复制效果存在不确定性。
- 信息更新风险:研究信息可能滞后或更新不及时。
综上所述,厦门象屿股份有限公司通过不断的转型升级与业务模式创新,成功实现了从传统贸易商向供应链服务商的转变,并在客户结构优化、商品组合多元化、风险管控加强、数智化平台建设等方面取得了显著成效。公司面对行业广阔的前景与国际化的全新机遇,展现出强大的发展潜力与投资价值。然而,宏观经济环境波动、大宗商品价格波动、业务拓展挑战以及信息更新风险仍需重点关注。
找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。