发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。
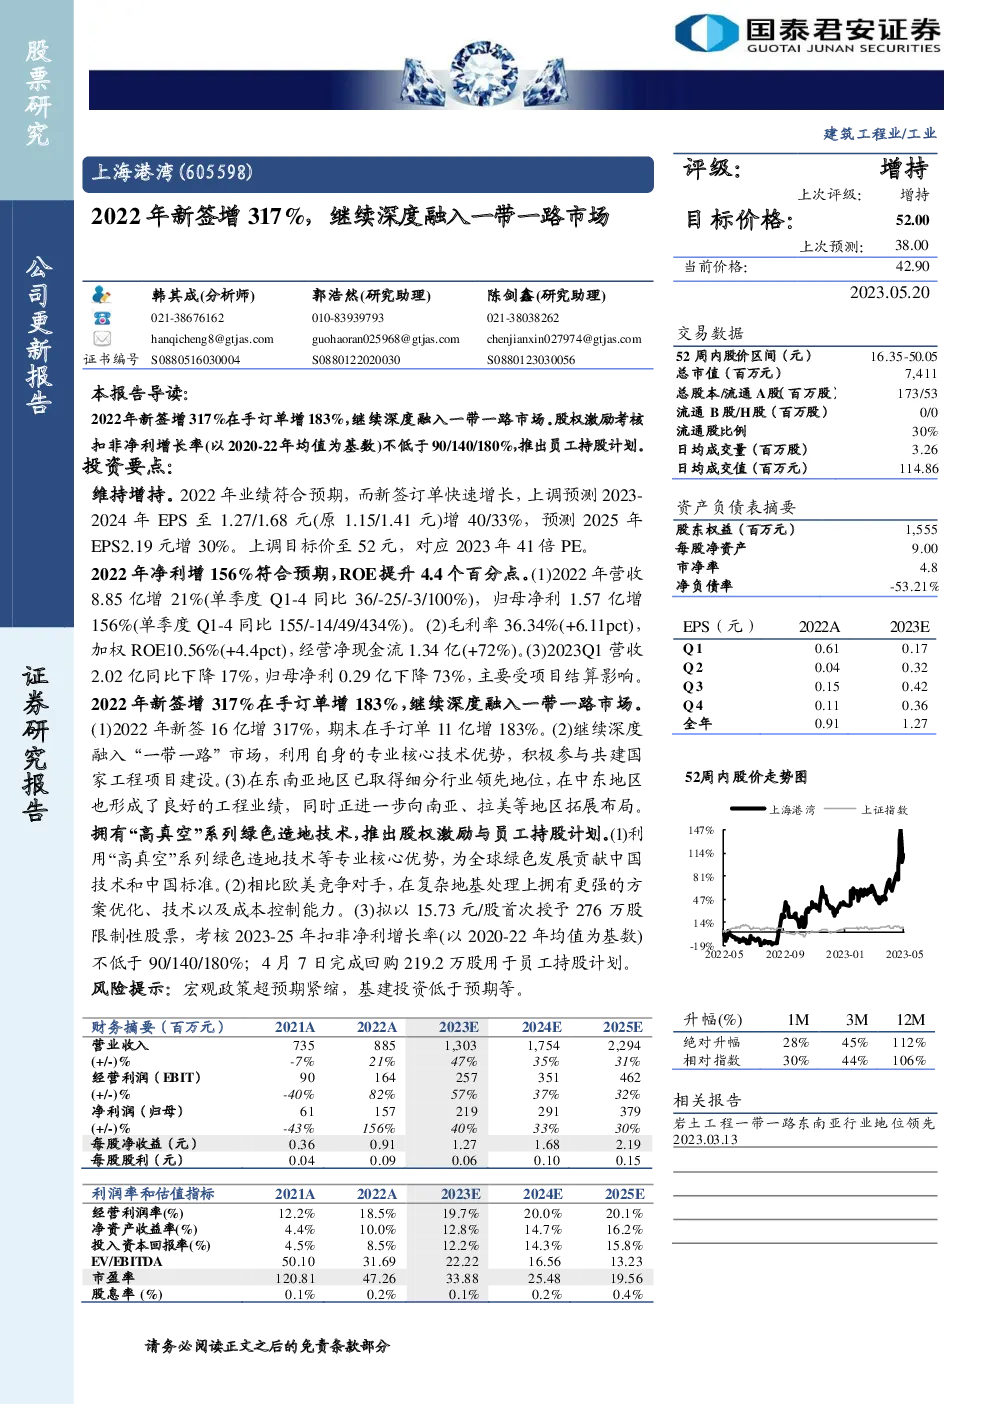
该研报对一家公司进行了详细分析,并维持其"增持"评级。以下是总结的主要内容:
财务表现与预测
- 2022年业绩:公司2022年的净利润增长了156%,符合预期。全年营收为8.85亿元,同比增长21%。其中,第四季度实现了100%的同比增长,但受到季节性因素影响,其他季度的增速有所波动。
- 盈利能力提升:毛利率达到36.34%,较去年提升了6.11个百分点。加权平均净资产收益率(ROE)从6.16%提高到10.56%,增加了4.4个百分点。
- 现金流改善:经营性净现金流为1.34亿元,同比增长72%。
- 2023Q1表现:第一季度营收下滑17%,净利润减少73%,主要原因是受到项目结算的影响。
业务发展与战略
- 新签订单与在手订单:2022年新签订单总额为16亿元,同比增长317%,在手订单总额为11亿元,增长183%。这表明公司在全球市场尤其是“一带一路”沿线国家的业务深度持续增强。
- 市场拓展:公司继续深耕“一带一路”市场,利用其在复杂地基处理方面的技术优势,成功在东南亚和中东地区建立了领先地位,并正在向南亚和拉美地区扩展。
- 技术创新与激励机制:公司拥有“高真空”系列绿色造地技术,并通过股权激励与员工持股计划,加强了对核心技术和人才的吸引力。首次授予的限制性股票价格为15.73元/股,以鼓励团队实现未来三年的业绩目标。
风险因素
- 宏观经济与政策风险:存在宏观政策超预期紧缩的风险,以及基建投资可能低于预期的情况,这些都可能影响公司的业务发展。
投资建议
基于上述分析,研究机构上调了对公司2023-2025年的每股收益(EPS)预测,分别调整至1.27元、1.68元和2.19元,增长率分别为40%、33%和30%。同时,上调目标价至52元,对应2023年41倍的市盈率(PE)。这反映了对公司未来业绩增长潜力的积极预期。