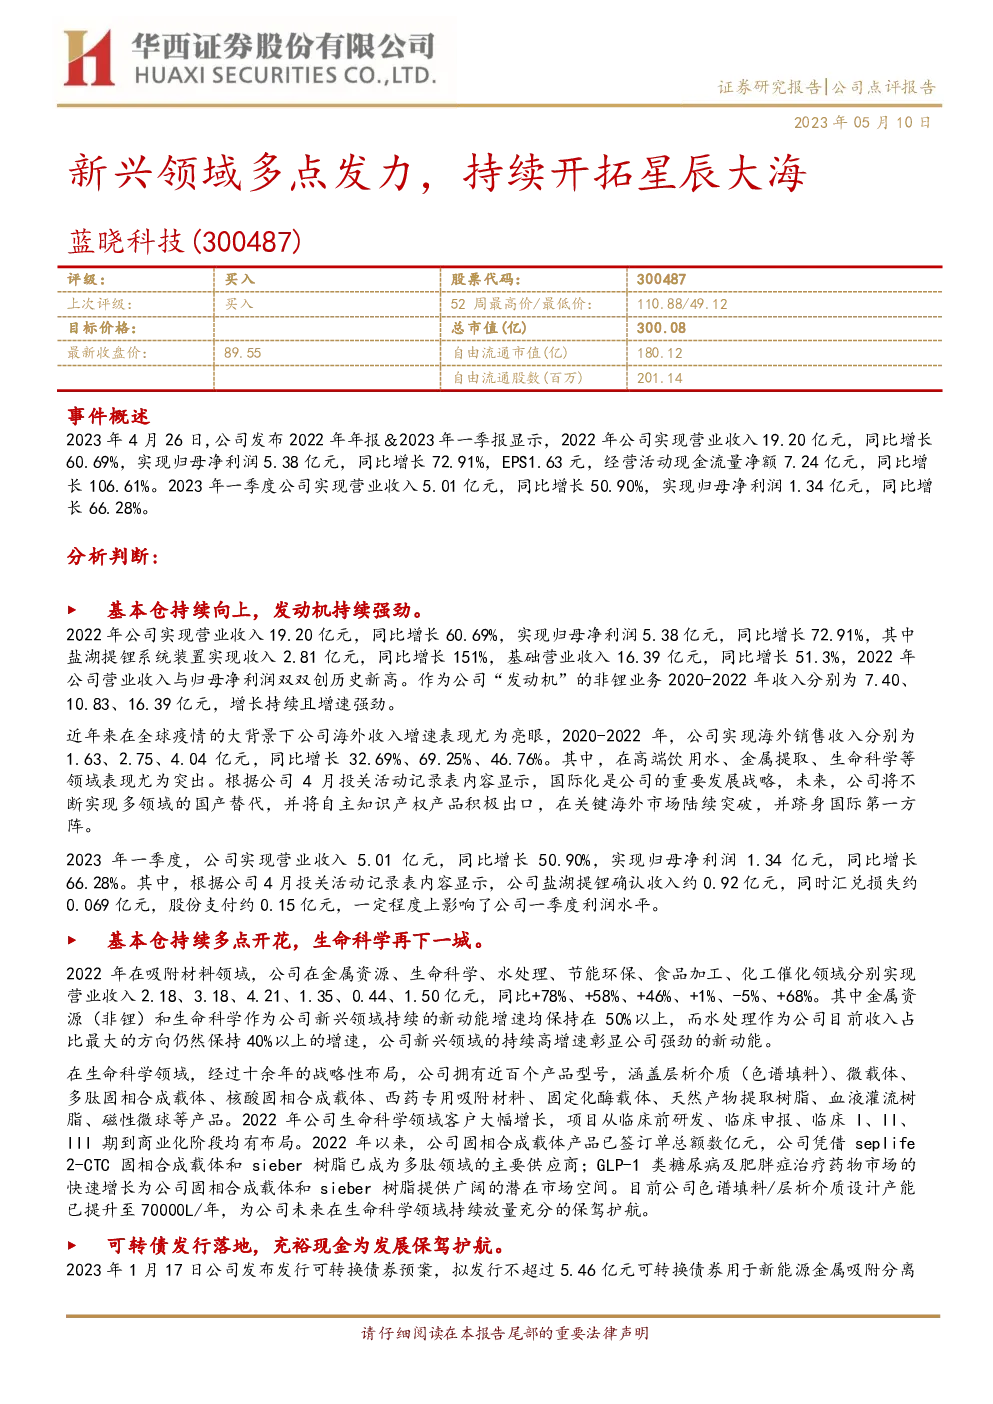
蓝晓科技(300487)年度与季度业绩分析
公司概况与评级
- 股票代码:300487
- 上次评级:买入
- 总市值:300.08亿人民币
- 最新收盘价:89.55元人民币
- 自由流通市值:180.12亿人民币
- 自由流通股数:201.14百万股
年度业绩概览
- 2022年营收:19.20亿元人民币,同比增长60.69%
- 2022年归母净利润:5.38亿元人民币,同比增长72.91%
- 2023年一季度营收:5.01亿元人民币,同比增长50.90%
- 2023年一季度归母净利润:1.34亿元人民币,同比增长66.28%
主要亮点与分析
-
核心业务强劲增长:非锂业务持续增长,2020-2022年收入分别达7.40、10.83、16.39亿元,年复合增长率约为43.8%。海外收入显著增长,2020-2022年海外销售收入分别为1.63、2.75、4.04亿元,年复合增长率约为42.7%。
-
多元化业务布局:生命科学领域表现亮眼,通过多年战略布局,公司已拥有近百种产品型号,覆盖多个细分领域,如层析介质、微载体、多肽固相合成载体等。2022年生命科学领域客户数量大幅增长,涉及从临床前研发到商业化阶段的多个阶段。
-
研发投入与产能提升:2023年1月,公司成功发行可转换债券,募集资金用于新能源金属吸附分离材料建设,助力未来产能扩张。色谱填料/层析介质设计产能已提升至70000L/年,为生命科学领域业务的持续增长提供了坚实基础。
-
现金流健康:2020-2022年,公司经营性现金流量净额持续增长,2023年一季度末现金余额14.25亿元,显示公司业务发展进入稳定收获期。
-
盈利预测与估值:预计2023-2025年营业收入分别增长至30.97、36.45、44.52亿元,归母净利润分别为7.31、9.91、13.60亿元,对应PE分别为41、30、22倍。公司被维持“买入”评级。
风险提示
- 原材料价格波动风险
- 行业竞争加剧风险
- 海外项目进度不及预期风险
- 盐湖项目进度不及预期风险
综上所述,蓝晓科技展现出强劲的增长动力和多元化的业务布局,尤其是在非锂业务和生命科学领域的持续扩张。公司通过持续的研发投入、产能提升和有效的财务管理,为未来的高速发展阶段奠定了坚实的基础。然而,也需关注外部环境变化带来的潜在风险。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。