科华数据公司研究报告概要
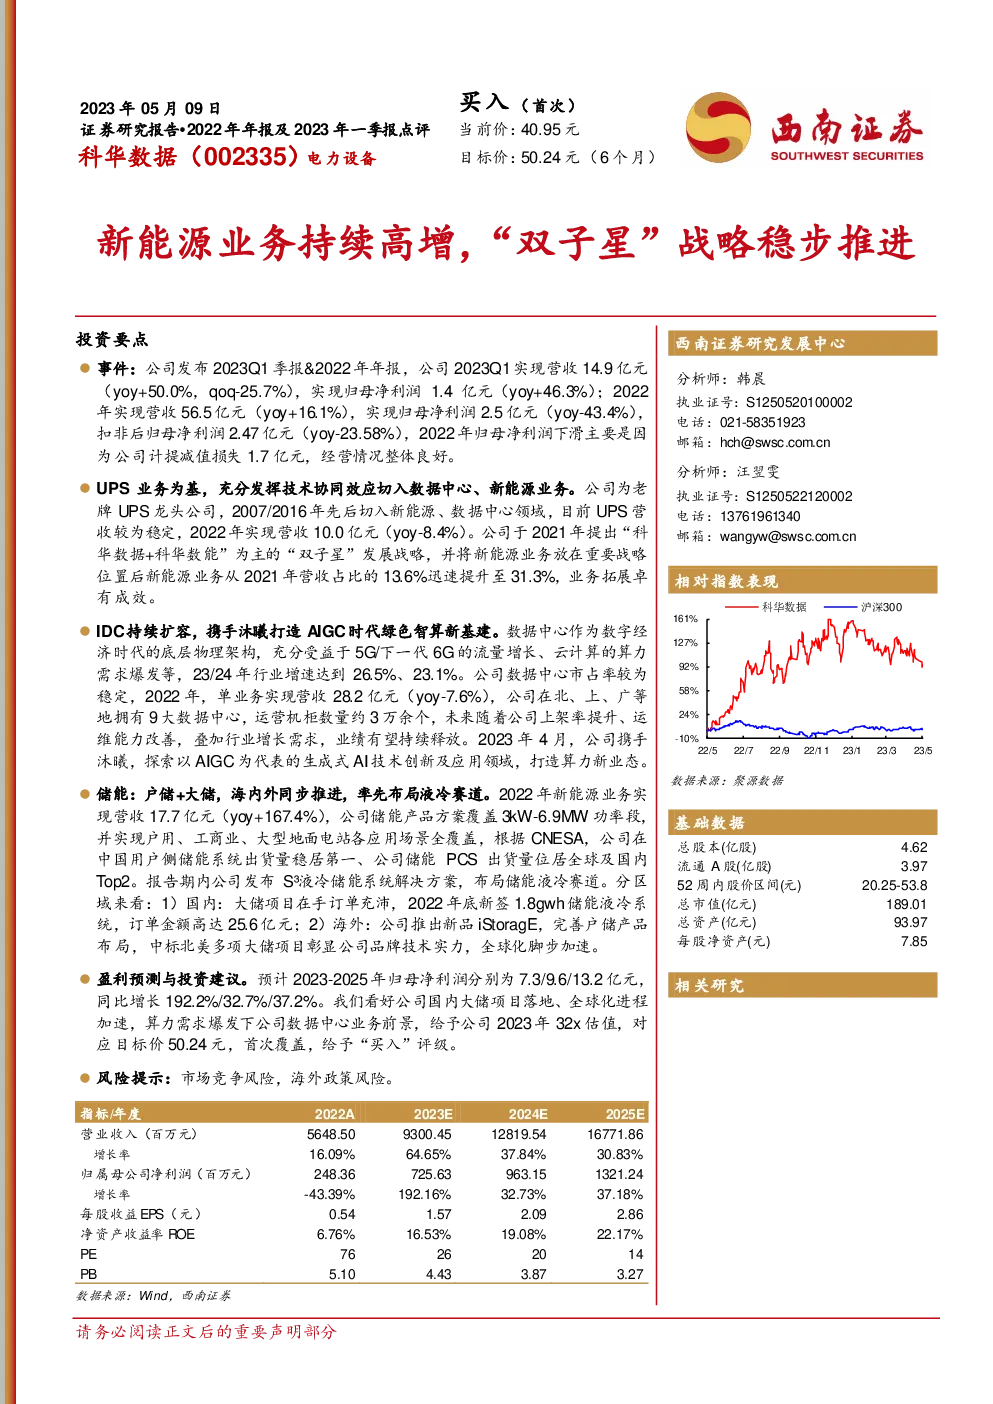
公司概况与业绩回顾
- 业务布局:科华数据从UPS业务起家,通过技术协同效应成功扩展至数据中心和新能源领域。
- 业绩回顾:2023Q1,公司实现营收14.9亿元,同比增长50%,但环比下降25.7%,归母净利润1.4亿元,同比增长46.3%。2022年全年,营收56.5亿元,同比增长16.1%,归母净利润2.5亿元,同比下降43.4%。
主营业务分析
- 数据中心业务:2022年营收10.0亿元,同比下降8.4%,占总营收18.1%。公司数据中心业务涵盖从选址咨询到运维管理的全生命周期服务,包括UPS电源、高压直流电源、动环监控系统等产品。
- 新能源业务:2022年营收17.7亿元,同比增长167.4%,占总营收31.3%。业务涵盖光伏、储能等,提供全系列、全场景储能解决方案,产品覆盖电源侧、电网侧、用户侧、微电网等。
- 智慧电源业务:2022年营收10.0亿元,同比下降8.4%。
财务分析与研发投入
- 毛利率与净利率:2022年综合毛利率29.5%,净利率4.7%。数据中心业务毛利率30.9%,新能源业务毛利率23.2%,智慧电源业务毛利率33.6%。
- 费用率:2022年期间费用率为20.73%,研发费用率6.16%。
- 研发投入:2022年研发投入3.5亿元,占营收比重6.7%,研发人员占比26.6%,设有多个研发团队。
IDC与数据中心业务展望
- 数据中心市场:受益于5G/6G流量增长与云计算需求,预计2023-2024年市场增速分别为26.5%、23.1%。
- 公司策略:通过“科华数据+科华数能”的双子星战略,强化数据中心业务布局,推出液冷微模块数据中心与慧云7.0温控系统,助力PUE<1.2。
储能业务布局
- 储能市场:中国与欧洲市场需求强劲,美国市场恢复增长。
- 产品与市场:公司布局大储与户储市场,推出新品iStoragE系列,通过全球化扩张,中标北美大储项目,加速国际化步伐。
- 技术优势:液冷储能系统解决方案,提高能效与安全性,应用于百兆瓦级高安全电力电子化液冷储能示范项目。
盈利预测与估值
- 盈利预测:预计2023-2025年营业收入分别增长65%、38%、31%,归母净利润增长192.2%、32.7%、37.2%。
- 估值与评级:基于业务范围,给予公司2023年32倍PE估值,对应目标价50.24元,首次覆盖,给予“买入”评级。
风险提示
- 市场竞争加剧:行业竞争激烈可能导致盈利能力下滑。
- 海外政策风险:海外市场的政策变动可能影响公司业务拓展与收益。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。